
1、国际市场
汽车是当代社会最主要的交通工具之一,随着人类工业水平的提高和社会经济的发展,汽车的制造技术和产业规模也不断提高。汽车产业已经成为世界经济发展的支柱性产业。进入本世纪以来,全球汽车行业得到了快速发展,2001 年全球汽车产量为5,630万辆,2007 年上升到7,327 万辆,2008 年至2009 年由于金融危机影响产量有所下降,但产量总规模仍保持在较高水平。2010 年后世界汽车产量快速回升,2016 年增长到9,498 万辆。
参考观研天下发布《2018年中国汽车行业分析报告-市场运营态势与发展趋势预测》
近几年汽车市场的增长主要来自中国、印度、俄罗斯等经济持续快速发展的国家。
伴随着发展中国家汽车产业的成熟、固定资产投资带来的高速公路等基础设施的完善、经济发展水平的提高,预计未来这些新兴的发展中国家仍将是全球汽车市场增长的主要推动力量。

 2、国内市场
近年来,我国汽车行业在技术和市场方面取得了重大突破和发展。随着工业技术水平提高和汽车产业集群效应,我国正逐渐成为世界汽车制造中心。2009 年,我国汽车总产量达到1,379.10 万辆、总销量达到1,364.48 万辆,超过美国成为全球最大的汽车生产国和消费国。2010 年汽车产销量双双超过1,800 万辆。2010 至2012 年,由于北京等大城市的限购措施的实施以及用车成本的增加等原因,我国汽车市场的增长速度有一定放缓。2013 年我国汽车产销量又重新恢复两位数的增长率,总产量达到2,211.68 万辆,销售量达到2,198.41 万辆。2016 年我国汽车产销量分别为2,811.88 万辆和2,802.82 万辆,同比增长14.46%和13.65%。

从汽车保有量水平看,我国人均汽车拥有量与国际水平还有很大差距。根据统计,2014 年全球平均汽车保有量水平为180 辆/千人,其中美国为808 辆/千人、欧盟为569 辆/千人、日本和韩国平均为551 辆/千人。而我国2014年汽车保有量水平仅为102 辆/千人,远低于全球平均水平,与发达国家相比差距巨大。
汽车是当代社会最主要的交通工具之一,随着人类工业水平的提高和社会经济的发展,汽车的制造技术和产业规模也不断提高。汽车产业已经成为世界经济发展的支柱性产业。进入本世纪以来,全球汽车行业得到了快速发展,2001 年全球汽车产量为5,630万辆,2007 年上升到7,327 万辆,2008 年至2009 年由于金融危机影响产量有所下降,但产量总规模仍保持在较高水平。2010 年后世界汽车产量快速回升,2016 年增长到9,498 万辆。
参考观研天下发布《2018年中国汽车行业分析报告-市场运营态势与发展趋势预测》
近几年汽车市场的增长主要来自中国、印度、俄罗斯等经济持续快速发展的国家。
伴随着发展中国家汽车产业的成熟、固定资产投资带来的高速公路等基础设施的完善、经济发展水平的提高,预计未来这些新兴的发展中国家仍将是全球汽车市场增长的主要推动力量。

图:2001 年至2016 年全球汽车产量变化情况
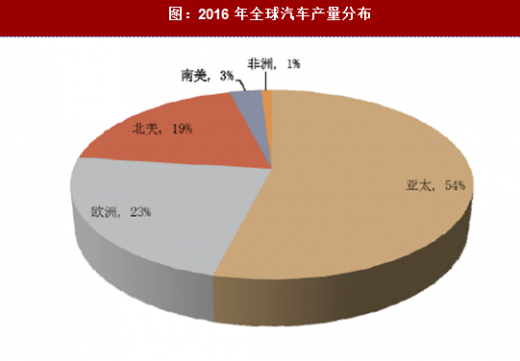
分地区来看,亚太地区汽车产量一直保持快速增长,在全球的市场地位不断提高,虽然2008 年至2009 年受金融危机影响全球汽车产量出现下降,但亚太地区的汽车产量仍保持增长,2016 年亚太地区汽车产量占全球的54%;欧洲地区的汽车产量所占的比重呈上升趋势,2016 年欧洲汽车产量占全球的23%;北美地区2016 年汽车产量占全球的19%;南美地区2016 年汽车产量占全球的3%;而非洲地区的汽车产量则一直处于低位,2016 年产量仅占全球的1%。图:2016 年全球汽车产量分布

近年来,我国汽车行业在技术和市场方面取得了重大突破和发展。随着工业技术水平提高和汽车产业集群效应,我国正逐渐成为世界汽车制造中心。2009 年,我国汽车总产量达到1,379.10 万辆、总销量达到1,364.48 万辆,超过美国成为全球最大的汽车生产国和消费国。2010 年汽车产销量双双超过1,800 万辆。2010 至2012 年,由于北京等大城市的限购措施的实施以及用车成本的增加等原因,我国汽车市场的增长速度有一定放缓。2013 年我国汽车产销量又重新恢复两位数的增长率,总产量达到2,211.68 万辆,销售量达到2,198.41 万辆。2016 年我国汽车产销量分别为2,811.88 万辆和2,802.82 万辆,同比增长14.46%和13.65%。
图:2008 年至2016 年我国汽车产销增长情况

从汽车保有量水平看,我国人均汽车拥有量与国际水平还有很大差距。根据统计,2014 年全球平均汽车保有量水平为180 辆/千人,其中美国为808 辆/千人、欧盟为569 辆/千人、日本和韩国平均为551 辆/千人。而我国2014年汽车保有量水平仅为102 辆/千人,远低于全球平均水平,与发达国家相比差距巨大。
因此,未来我国汽车市场仍有很大的增长空间,随着我国经济的持续发展和居民消费水平的继续提高,我国汽车仍将持续稳定发展。
资料来源:观研天下整理,转载请注明出处。(ww)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。






