进入2020年11月以来,我国多地水产市场利好消息不断,中国对虾价格整体有所上涨,尤其是斑节对虾价格涨幅最明显,最高上涨了7元/斤。
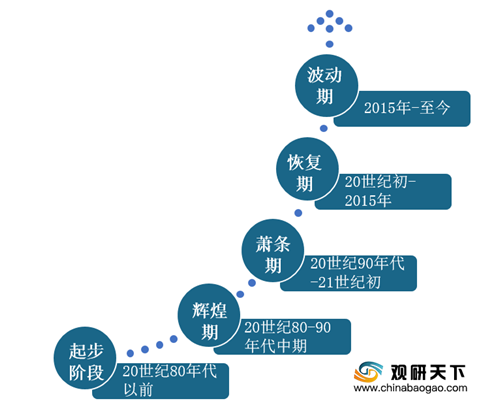
中国对虾又称东方对虾,属节肢动物门,甲壳纲,十足目,对虾科,对虾属,其主要分布于我国黄渤海和朝鲜西部沿海。目前,中国对虾产业经历了五个发展阶段,现已进入波动期。
近五年来,中国对虾海水养殖产量呈波动变化,2018年达到最大值,产量为55758吨,但是在2019年又大幅下滑,为38583吨,同比下降30.8%,产量波动剧烈。
分区域来看,目前我国对虾主产于渤海、黄海海域,其中辽宁省是主产地,2019年中国对虾海水养殖产量达到12022吨,海水养殖面积为7524公顷,均位居全国首位;而山东省凭借着渤海区位优势,海水养殖产量7462吨,位居全国第二,但是海水养殖面积第三,为3126公顷。

那么为什么辽宁省对虾养殖业为何这么突出?根据相关资料可知,辽宁省对虾养殖业除了优越的地理位置外,其地方政府也相继出台了相关政策来支持产业发展。如2018年,辽宁省全面启动中国对虾增殖放流,同时在全省范围内共设置10个放流点;随后在2019、2020年期间有颁布了《2020年辽宁省中国对虾、三疣梭子蟹增殖放流实施方案》。
相关行业分析报告参考《2020年中国对虾行业分析报告-市场供需现状与发展规划趋势》。
各地斑节对虾塘头价
| 省 |
市区 |
规格(条/斤) |
11月12日价格(元/斤) |
| 广东 |
汕尾 |
12 |
60 |
| 15 |
57 |
||
| 阳江 |
12-13 |
45-48 |
|
| 15 |
40-41 |
||
| 湛江吴川 |
14 |
57-58 |
|
| 湛江雷州 |
7 |
70 |
|
| 福建 |
漳州 |
15 |
56 |
| 广西 |
北海 |
12-13 |
50-55 |
| 18 |
45 |
||
| 海南 |
海口 |
13 |
60-62 |
| 文昌 |
15-16 |
45 |
数据来源:公开资料整理
中国对虾又称东方对虾,属节肢动物门,甲壳纲,十足目,对虾科,对虾属,其主要分布于我国黄渤海和朝鲜西部沿海。目前,中国对虾产业经历了五个发展阶段,现已进入波动期。
中国对虾行业发展历程
数据来源:公开资料整理
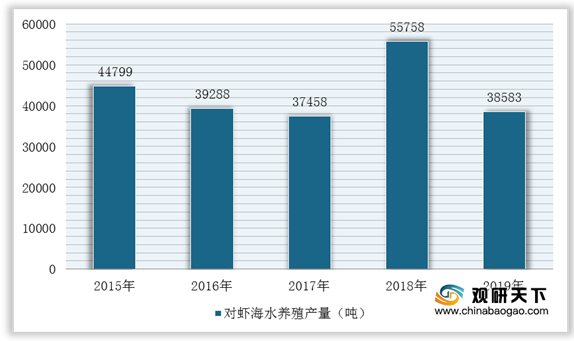
近五年来,中国对虾海水养殖产量呈波动变化,2018年达到最大值,产量为55758吨,但是在2019年又大幅下滑,为38583吨,同比下降30.8%,产量波动剧烈。
2015-2019年中国对虾海水养殖产量统计情况
数据来源:国家统计局
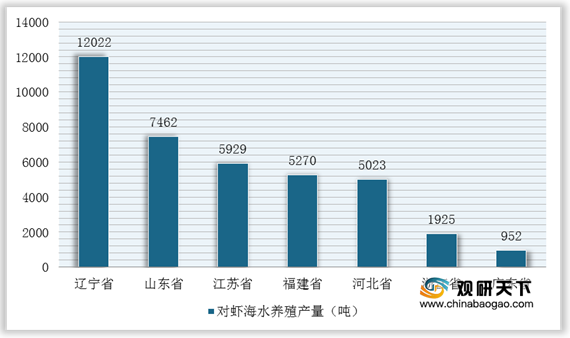
分区域来看,目前我国对虾主产于渤海、黄海海域,其中辽宁省是主产地,2019年中国对虾海水养殖产量达到12022吨,海水养殖面积为7524公顷,均位居全国首位;而山东省凭借着渤海区位优势,海水养殖产量7462吨,位居全国第二,但是海水养殖面积第三,为3126公顷。
2019年中国对虾各地区海水养殖产量统计情况
数据来源:国家统计局
2019年中国对虾各地区海水养殖面积统计情况
数据来源:国家统计局
那么为什么辽宁省对虾养殖业为何这么突出?根据相关资料可知,辽宁省对虾养殖业除了优越的地理位置外,其地方政府也相继出台了相关政策来支持产业发展。如2018年,辽宁省全面启动中国对虾增殖放流,同时在全省范围内共设置10个放流点;随后在2019、2020年期间有颁布了《2020年辽宁省中国对虾、三疣梭子蟹增殖放流实施方案》。
2018年辽宁省对虾增殖放流点
| 序号 |
放流点名称 |
| 1 |
兴城徐大堡 |
| 2 |
绥中狗河口 |
| 3 |
凌海大有农场 |
| 4 |
盘山三道沟 |
| 5 |
大洼二界沟 |
| 6 |
老边区外海 |
| 7 |
金普新区杏树屯 |
| 8 |
普兰店皮口 |
| 9 |
庄河黑岛 |
| 10 |
东港丹东黄土坎 |
数据来源:辽宁省人民政府网(WYD)
相关行业分析报告参考《2020年中国对虾行业分析报告-市场供需现状与发展规划趋势》。
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。