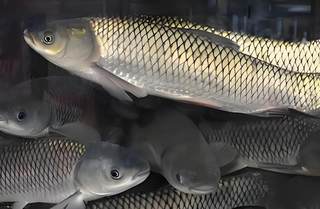
带鱼属于脊索动物门下脊椎动物亚门中的硬骨鱼纲鲈形目带鱼科,又叫、裙带、肥带、油带、牙带鱼等,性凶猛。
近十年来,在国家实行休渔制度的背景下,我国渔业捕捞量持续下滑。虽然后期国家也相继出台了一些关于减缓渔业资源下滑速度的政策,但是难改带鱼捕捞量总体下滑的趋势。根据数据显示,2019年中国带鱼捕捞量为91.7万吨,同比下降2.5%。

在需求端,根据数据显示,2019年我国带鱼消费量达到105.2万吨,同比增长4.7%,这是三年来首次实现增长。

因此,根据供需情况可以得出,90多吨的带鱼产量已无法满足百万吨的消费需求,所以需要大量的从海外进口,这也导致国内市场对于进口带鱼依赖度较高。根据数据显示,2019年中国带鱼进口14.1万吨,占国内消费13.4%,进口金额为25415万美元,进口均价为1801美元/吨。


因此,在市场需求强劲下,2012-2019年我国带鱼行业市场规模也不断扩大。根据数据显示,2019年我国带鱼行业零售市场规模达到421.9亿元,同比增长5.2%。

相关行业分析报告参考《2020年中国带鱼市场调研报告-行业供需现状与发展战略评估》。
近十年来,在国家实行休渔制度的背景下,我国渔业捕捞量持续下滑。虽然后期国家也相继出台了一些关于减缓渔业资源下滑速度的政策,但是难改带鱼捕捞量总体下滑的趋势。根据数据显示,2019年中国带鱼捕捞量为91.7万吨,同比下降2.5%。
2012-2019年中国带鱼海洋捕捞量统计情况
数据来源:国家统计局
在需求端,根据数据显示,2019年我国带鱼消费量达到105.2万吨,同比增长4.7%,这是三年来首次实现增长。
2012-2019年国内带鱼需求量规模
数据来源:国家统计局
因此,根据供需情况可以得出,90多吨的带鱼产量已无法满足百万吨的消费需求,所以需要大量的从海外进口,这也导致国内市场对于进口带鱼依赖度较高。根据数据显示,2019年中国带鱼进口14.1万吨,占国内消费13.4%,进口金额为25415万美元,进口均价为1801美元/吨。
2012-2019年中国带鱼产品进口情况
数据来源:中国海关
2012-2019年我国带鱼行业进口均价统计情况
数据来源:中国海关
因此,在市场需求强劲下,2012-2019年我国带鱼行业市场规模也不断扩大。根据数据显示,2019年我国带鱼行业零售市场规模达到421.9亿元,同比增长5.2%。
2012-2019年中国带鱼行业市场规模统计情况
数据来源:公开资料整理(WYD)
相关行业分析报告参考《2020年中国带鱼市场调研报告-行业供需现状与发展战略评估》。
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。