| 应用领域 |
具体分析 |
| 造纸业 |
主要用在四个方面:打浆机上胶,桶上胶,轧光机上胶,表面上胶。 |
| 纺织业 |
主要是用于棉纱、毛织物和人造丝织物的上浆,以增强和保持经纱在编织时的耐摩性、光洁度。 |
| 食品加工业 |
马铃薯淀粉约30%应用在食品上。用用于冰激凌中做增稠剂,比其他增稠剂具有更好的稳定性。 |
| 糖果工业 |
作为制作造型糖果的成形剂。作为稠化剂以增加焦糖和果汁软糖的光滑性和稳定性。作为馅饼、人造果冻的增稠剂,浇模糖果如雪花软糖的凝胶料,乳脂糖或果汁软糖的粘合剂,胶姆糖、日香糖等糖果的撒粉剂。 |
| 日用化工 |
在化妆品或涂料中用粘合剂、悬浮剂和增稠剂。作为粘合剂主要是糊精化马铃薯淀粉。19%的马铃薯淀粉用于制备粘合剂。 |
| 饲料工业 |
主要用于水上养殖饲料的粘结剂。甲鱼、鳗鱼饲料是浮漂在水中供食用的,作为水上养殖饲料的粘结剂应该具有不怕水、易于消化、无毒等特点,而马铃薯精淀粉的变性产物预糊化淀粉是鳗鱼饲料的最好粘结剂,一般添加量占20%。 |
| 铸造业 |
预糊化淀粉在高温状态下失去粘性并炭化为粉末,这一特性使其在铸造上得到广泛应用。 |
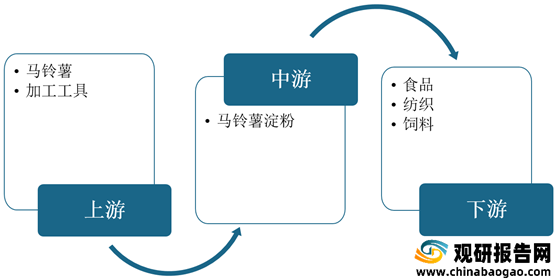
我国马铃薯淀粉产业链上游为原材料,中游为马铃薯制造行业,下游为应用领域,主要包括食品业、纺织业、饲料行业。
马铃薯是我国第四大粮食作物和重要的工业原料作物,我国是马铃薯生产的第一大国。马铃薯淀粉的原材料是马铃薯,由于我国近几年产量呈波浪式趋势,我国马铃薯淀粉也将受到影响。根据数据显示,2018年我国马铃薯淀粉产量为59.2万吨,2019年我国马铃薯淀粉产量为45.5万吨,同比下降23.14%。

一、供应商的议价能力
供应商讨价还价能力指的是供应商提高投入价格或通过降低投入和服务的品质来增加产业成本的能力。目前,我国马铃薯淀粉行业供应商主要是原材料(马铃薯)。由于我国马铃薯生产数量较多,其议价能力较弱。
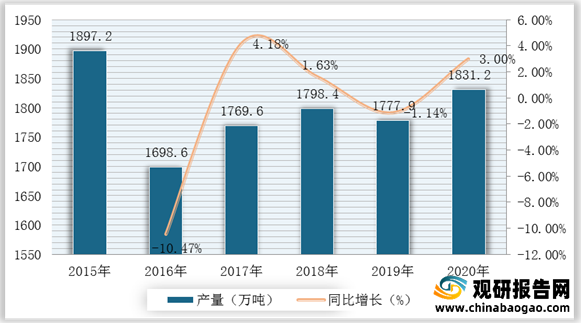
从我国马铃薯产量来看,2019年我国马铃薯产量为1777.9万吨,较2018年同比下滑1.14%;2020年我国马铃薯产量为1831.2万吨,同比增长3%。
二、购买者的议价能力
一般来说,购买者主要通过其压价与要求提供较高的产品或服务质量的能力,来影响行业中现有企业的盈利能力。目前马铃薯淀粉已经被广泛应用于生活各个领域。下游客户多为消费者,随着产品不断升级,购买者的议价能力也会不断降低。
根据数据显示,2018年我国马铃薯淀粉表观需求量为63.90万吨,2019年马铃薯淀粉表观需求量为47.98万吨,同比下降24.91%。

三、新进入者的威胁
新进入者在给行业带来新生产能力、新资源的同时,将希望在已被现有企业瓜分完毕的市场中赢得一席之地,这就有可能会与现有企业发生原材料与市场份额的竞争,最终导致行业中现有企业盈利水平降低。由于,马铃薯淀粉是淀粉行业众多种类的一小部分,企业数量及规模相对较小,所以目前企业受到新进入者的威胁也较小。
四、替代品的威胁
替代品是指两种产品存在相互竞争的销售关系,即一种产品销售的增加会减少另一种产品的潜在销售量,反之亦然。马铃薯淀粉的替代品主要有绿豆、小麦、玉米等主食。如若绿豆、小麦、玉米等产品价格下降,则会导致其需求量上升,而马铃薯淀粉产品销量下降,对马铃薯都有一定的替代效果。
五、同业竞争的竞争程度
现阶段,我国马铃薯淀粉行业主要企业包括青州市张瀚调味品有限公司、成都蓉播科技有限公司、云南力莲生物有限公司、北京好丽宇工贸有限公司、湖北-航生物科技有限公司等。(TJL)
|
企业名称 |
概述 |
| 青州市张瀚调味品有限公司 |
青州市张瀚调味品有限公司注册地址位于山东省潍坊市青州市东夏镇迎宾大道3888号鲁东瓜子产业园内E-3号,注册机关为青州市市场监督管理局,法人代表为张兴民,经营范围包括农业技术研发、推广,淀粉及淀粉制品加工、销售,花卉、苗木、水果、蔬菜、豆类、农作物种植、销售。 |
| 成都蓉播科技有限公司 |
成都蓉播科技有限公司名义投资修建自己的办公大楼及厂房,总面积约9000平方米,仓储容量50000多吨,地理位置优越,交通便利,资质雄厚。公司销售产品以大宗食品原辅料和添加剂为主,其主要产品有:淀粉类:玉米淀粉、木薯淀粉、马铃薯淀粉、小麦淀粉、变性淀粉、药用淀粉、谷朊粉、植脂沫、红苕粉等;糊精类:麦芽黄糊精、白糊精等。 |
| 云南力莲生物有限公司 |
云南力莲生物有限公司成立于2019年,地处云南省曲靖市,本公司是一家以先进的化学技术技术为专业主体,是集科研、开发、经营销售、代加工、电子商务销售为一体的大型综合性高科技企业。公司主要从事植物化工,香精香料,植物香料油,植物色素,芦荟冻干粉,五倍子等植物提取物一体的经营、代加工与销售,贸易等服务。 |
| 北京好丽宇工贸有限公司 |
北京好丽宇工贸有限公司专业从事各种淀粉销售,大批量销售质优价廉的马铃薯淀粉、玉米淀粉、木薯淀粉、绿豆淀粉、红薯淀粉、小麦淀粉、变性淀粉、生粉等,肉食品加工厂淀粉专供,凉粉块、油拉皮、水拉皮、粉鱼、鲜粉条等专用淀粉并免费负责技术指导。 |
| 湖北一航生物科技有限公司 |
湖北一航生物科技有限公司注册地址位于武汉东湖新技术开发区关南科技工业园现代国际设计城一期第3单元,注册机关为武汉东湖新技术开发区市场监督管理局,法人代表为杨永威,经营范围包括生物科技领域内的技术开发;食品添加剂、化工产品(不含危化品)、饲料添加剂、安防设备的批发兼零售。 |
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号


【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。