粗粮是相对我们平时吃的精米白面等细粮而言的,主要包括玉米、紫米、高粱、燕麦、荞麦、麦麸以及各种干豆类,如黄豆、青豆、赤豆、绿豆等。粗粮种类多样,营养价值高,各种粗粮所含的营养素各有所长。根据粗粮不同的形态,可将粗粮分为三大类,分别是谷物类、杂豆类和块茎类。
近年,越来越多的人开始注意到粗粮对身体健康的重要性,粗粮在世界各国越来越流行。2016年以前,粗粮还未进入大众健康饮食的流行区域,产量较少波动大;2016年粗粮成为流行食品,产量增极快,达到14.19亿吨;2017-2020年全球粗粮产量趋于平稳状态逐年增加,2020年全球粗粮产量为14.46亿吨,较2019年增加了0.34万吨。
其中,美国粗粮产量居全球首位,2020年美国粗粮产量为37456.8万吨;排名第二的是中国,2020年中国粗粮产量为26804.5万吨;中国与美国的粗粮产量远大于其他国家,排名第三的是欧盟众国,2020年欧盟粗粮产量为16249万吨。
随着近几年人们对粗粮健康的认识和营养的不断深入了解,粗粮越来越成为人们减脂、日常、充饥等各种情况下的流行健康食物,全球粗粮的消费量迅速增加。2014-2020年全球粗粮消费量呈增长态势,统计数据显示,2019年全球粗粮消费量为14.64亿吨,较2019年增加了0.36亿吨。
其中,全球粗粮消费集中在美国、中国、欧盟、巴西等地,中国与美国既是粗粮生产大国也是粗粮消费大国。2020年美国粗粮消费量为31600.4万吨,排名第一;中国位列第二,粗粮消费量为31308万吨;欧盟粗粮消费量为16899.2万吨;巴西粗粮消费量为7471.5万吨。

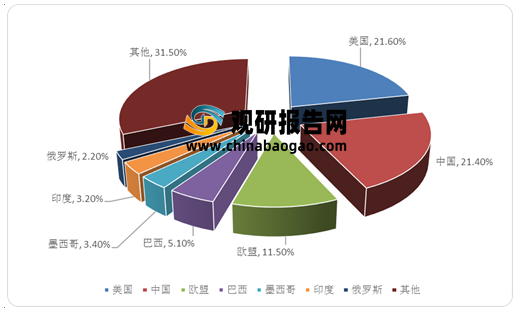
从2020年各地区粗粮消费量占全球总消费量比重来看,美国占比21.6%,中国占比21.4%,欧盟占比11.5%,巴西占比5.1%,墨西哥占比3.4%,印度占比3.2%,俄罗斯占比2.2%。
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
粗粮分类

资料来源:公开资料整理
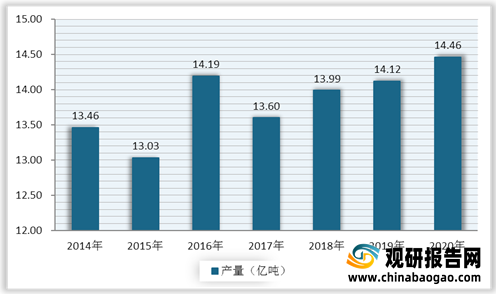
近年,越来越多的人开始注意到粗粮对身体健康的重要性,粗粮在世界各国越来越流行。2016年以前,粗粮还未进入大众健康饮食的流行区域,产量较少波动大;2016年粗粮成为流行食品,产量增极快,达到14.19亿吨;2017-2020年全球粗粮产量趋于平稳状态逐年增加,2020年全球粗粮产量为14.46亿吨,较2019年增加了0.34万吨。
2014-2020年全球粗粮产销量

资料来源:美国农业部
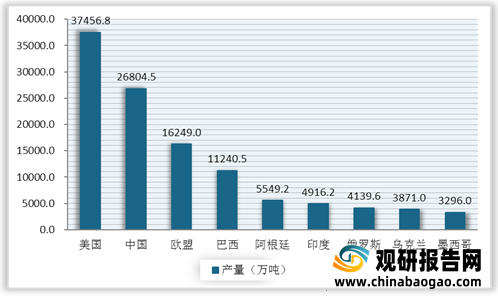
其中,美国粗粮产量居全球首位,2020年美国粗粮产量为37456.8万吨;排名第二的是中国,2020年中国粗粮产量为26804.5万吨;中国与美国的粗粮产量远大于其他国家,排名第三的是欧盟众国,2020年欧盟粗粮产量为16249万吨。
2020年全球粗粮产量排名

资料来源:美国农业部
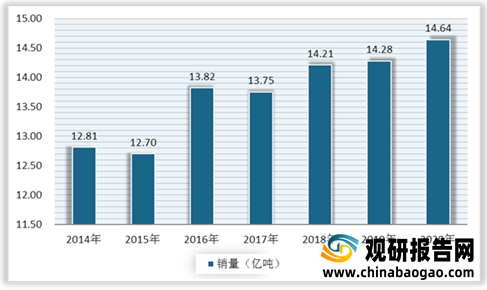
随着近几年人们对粗粮健康的认识和营养的不断深入了解,粗粮越来越成为人们减脂、日常、充饥等各种情况下的流行健康食物,全球粗粮的消费量迅速增加。2014-2020年全球粗粮消费量呈增长态势,统计数据显示,2019年全球粗粮消费量为14.64亿吨,较2019年增加了0.36亿吨。
2014-2020年全球粗粮销量

资料来源:美国农业部
其中,全球粗粮消费集中在美国、中国、欧盟、巴西等地,中国与美国既是粗粮生产大国也是粗粮消费大国。2020年美国粗粮消费量为31600.4万吨,排名第一;中国位列第二,粗粮消费量为31308万吨;欧盟粗粮消费量为16899.2万吨;巴西粗粮消费量为7471.5万吨。
2020年全球粗粮消费量分布

资料来源:美国农业部
从2020年各地区粗粮消费量占全球总消费量比重来看,美国占比21.6%,中国占比21.4%,欧盟占比11.5%,巴西占比5.1%,墨西哥占比3.4%,印度占比3.2%,俄罗斯占比2.2%。
2020年全球粗粮消费量分布占比

资料来源:美国农业部(LM)
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。