一、大菱鲆养殖及经济效益
根据观研报告网发布的《2021年中国大菱鲆行业分析报告-产业发展格局与投资战略研究》显示。大菱鲆养殖模式主要为工厂化流水和工厂化循环水养殖,其中工厂化流水养殖占较大比重,截至2019年底,体系示范区内大菱鲆养殖面积总共606.52万立方米,其中工厂化流水养殖面积达599.37万立方米,占总养殖面积98.82%,工厂化循环水养殖面积为7.15万立方米。
|
|
养殖面积(立方米) |
在同一养殖模式中所占比重(%) |
||
| 工厂化流水 |
工厂化循环水 |
工厂化流水 |
工厂化循环水 |
|
| 辽宁 |
2843500 |
0 |
47.441 |
0 |
| 天津 |
7000 |
0 |
0.117 |
0 |
| 河北 |
303000 |
45500 |
5.055 |
63.64 |
| 山东 |
2709200 |
26000 |
45.201 |
36.36 |
| 江苏 |
131000 |
0 |
2.186 |
0 |
| 合计 |
5993700 |
71500 |
100 |
100 |
| 省市名称 |
具体产区 |
养殖情况 |
| 辽宁省 |
葫芦岛龙港区、绥中县、兴城市、盖州市、大连甘井子区、大连旅顺口区、瓦房店市 |
辽宁的大菱鲆养殖主要集中在兴城市(养殖面积为200万立方米)和绥中县(养殖面积为70万立方米),兴城市的养殖面积占整个辽宁示范区的70.34% |
| 天津 |
汉沽区 |
|
| 河北省 |
秦皇岛市山海关区、昌黎县、乐亭县 |
|
| 山东省 |
莱州市、昌邑市、龙口市、蓬莱市、招远市、乳山市、烟台市福山区、海阳市、莱阳市、威海市文登区、日照市岚山区及开发区等 |
莱州市占比最大,达到152万立方米,占整个山东示范区的56.12% |
在产量方面,2019年,全国体系示范区的大菱鲆产量总计62952.56吨,其中,工厂化流水养殖模式全年产量为62411.49吨,占总产量的99.14%,工厂化循环水养殖模式的产量为541.07吨,占总产量的0.86%;产量最高的辽宁省大菱鲆年产量占总产量的67.13%,其次为山东省,占总产量的26.42%。
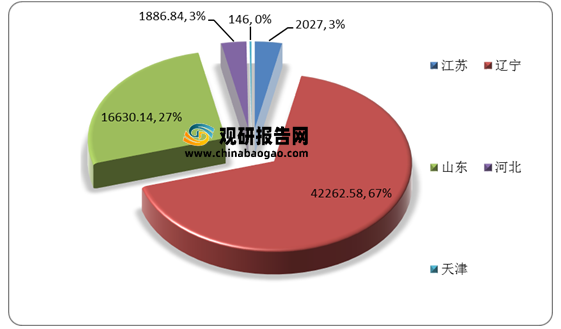
在销量方面,2019年,体系示范区大菱鲆总销量为55756.79吨。其中辽宁省的大菱鲆销量最高,占示范区全部大菱鲆销量的67.31%;山东省的大菱鲆销量占比为25.90%。
|
|
本年度销量(吨) |
||
| 总额 |
工厂化流水 |
工厂化循环水 |
|
| 辽宁 |
37532.28 |
37532.28 |
0 |
| 天津 |
190 |
190 |
0 |
| 河北 |
1682.89 |
1455.23 |
227.66 |
| 山东 |
14441.62 |
14247.32 |
194.3 |
| 江苏 |
1910 |
1910 |
0 |
| 合计 |
55756.79 |
55334.83 |
421.96 |
而在养殖经济效益方面,目前我国大菱鲆养殖方式主要有综合工厂化流水与循环水养殖两种,大菱鲆养殖的单位总成本为38.81元/公斤,可变成本为26.73元/公斤,占总成本的68.88%。其中,工厂化流水养殖模式的单位总成本较低,为37.86元/公斤,工厂化循环水养殖成本为46.32元/公斤。
| 项目 |
工厂化流水 |
工厂化循环水 |
||||||
| 金额(元/kg) |
在各自成本中所占比例(%) |
在总成本中所占比例(%) |
金额(元/kg) |
在各自成本中所占比例(%) |
在总成本中所占比例(%) |
|||
| 苗种支出 |
2.33 |
9.19 |
6.15 |
1.74 |
4.57 |
3.75 |
||
| 饲料支出 |
16.71 |
66.02 |
44.13 |
17.71 |
46.54 |
38.23 |
||
| 渔药支出 |
0.25 |
0.98 |
0.65 |
0.5 |
1.32 |
1.09 |
||
| 水费支出 |
0 |
0 |
0 |
0 |
0 |
|
||
| 电费支出 |
5.64 |
22.27 |
14.88 |
14.76 |
38.78 |
31.86 |
||
| 油费支出 |
0.01 |
0.02 |
0.02 |
0.61 |
1.6 |
1.31 |
||
| 临时员工工资 |
0.38 |
1.49 |
0.99 |
2.73 |
7.19 |
5.9 |
||
| 运输费用 |
0 |
0 |
0 |
0 |
0 |
|
||
| 其他可变费用 |
0.01 |
0.03 |
0.02 |
0 |
0 |
0 |
||
| 单位变动成本 |
25.31 |
100 |
66.85 |
38.05 |
100 |
82.15 |
||
| 固定员工工资 |
2.79 |
22.21 |
7.36 |
1.23 |
14.88 |
2.66 |
||
| 固定资产折旧 |
6.88 |
54.78 |
18.16 |
4.47 |
54 |
9.64 |
||
| 设备维修费用 |
0.61 |
4.84 |
1.6 |
0.83 |
10.07 |
1.8 |
||
| 利息支出 |
0.13 |
1.07 |
0.35 |
0.18 |
2.2 |
0.39 |
||
| 其他固定费用 |
0.05 |
0.4 |
0.13 |
0 |
0 |
0 |
||
| 土地资金 |
2.1 |
16.7 |
5.54 |
1.56 |
18.85 |
3.37 |
||
| 单位固定成本 |
12.55 |
100 |
33.15 |
8.27 |
100 |
17.85 |
||
| 单位总成本 |
37.89 |
46.32 |
||||||
| 大菱养殖收益分析 |
||||||||
|
|
成本(元/kg) |
销售(元/kg) |
净利润(元/kg) |
成本净利润率(%) |
销售利润率(%) |
边际贡献率(%) |
||
| 总收益 |
38.81 |
49.43 |
10.63 |
27.39 |
21.5 |
45.93 |
||
| 工厂化流水式 |
37.86 |
49.28 |
11.42 |
30.16 |
23.7 |
48.64 |
||
| 工厂化循环水 |
49.32 |
50.64 |
4.32 |
9.33 |
8.53 |
24.86 |
||
二、大菱鲆市场消费意愿
观研报告网发布的资料显示,目前,有77.91%的被调查者知道大菱鲆(或多宝鱼),61.29%的被调查者购买或吃过大菱鲆,在购买者中50.5%的消费者认为价格比较合适,21.98%的消费者认为偏高。
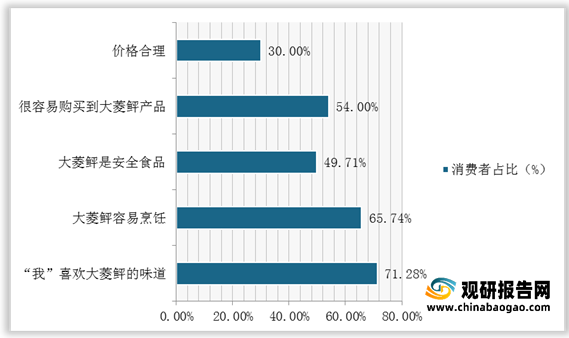
与此同时,在消费过大菱鲆的消费者中,有71.28%的消费者在“我喜欢大菱鲆的味道”选择“同意”或“非常同意”;65.74%的消费者认为“大菱鲆容易烹饪”;认为大菱鲆是安全食品的消费者占49.71%。由此可见,消费者对大菱鲆的总体认可度较高。
而在大菱鲆消费场所选择方面,随着生鲜电商和冷链物流的发展,居家消费增长较快,人数占总调查人数的40.79%。
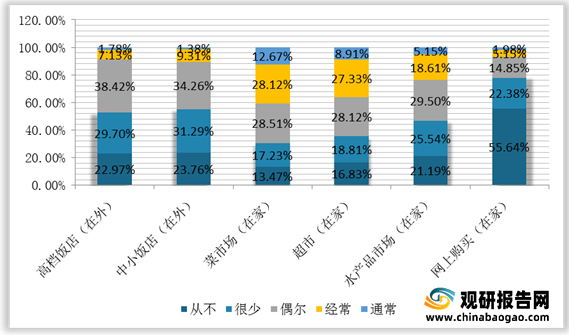
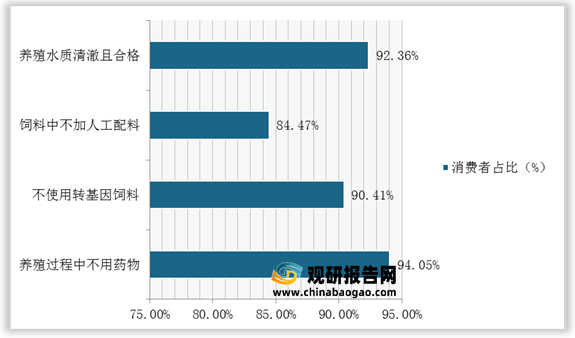
随着人们生活水平的改善,对食品安全的关注度也随之提高,消费者对于大菱鲆的产品安全、营养和鲜活性关注度高。根据数据显示,对于养殖过程的信息,被调查人员表示“重要”和“非常重要”的比例均在80%以上。
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。