
紫菜是一类生长在潮间带的海藻,其分布范围涵盖了寒带、温带、亚热带和热带海域,是世界上产值最高的栽培海藻。目前,坛紫菜、条斑紫菜和甘紫菜是我国主要养殖种类。
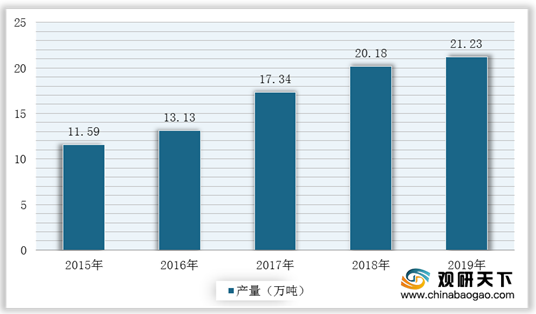
随着养殖技术逐渐成熟以及品种不断丰富,我国紫菜养殖产量逐年增加。但是,受到气候变暖、海洋环境保护政策趋严等因素影响,2018-2019年我国紫菜产量增长放缓。根据数据显示,2019年我国紫菜海水养殖产量为212304吨,同比增长5.22%。
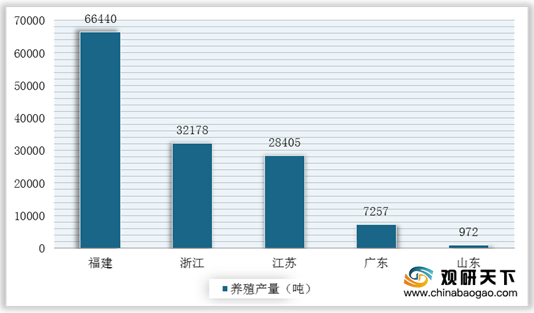
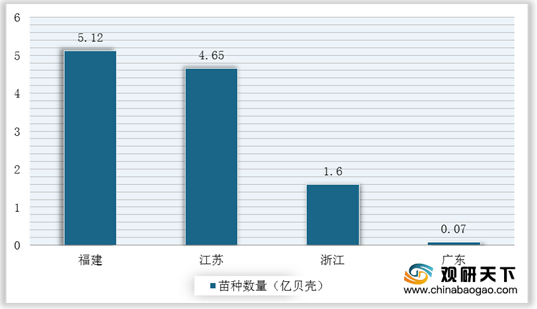
分地区来看,我国紫菜养殖主要集中在沿海地区,江苏、福建、浙江三省是紫菜养殖大省。根据数据显示,2019年福建省紫菜产量达到66440吨,育种数量为5.12亿贝壳,位居全国第一;其次是浙江省,紫菜产量达到32178吨,育种数量1.6亿贝壳。
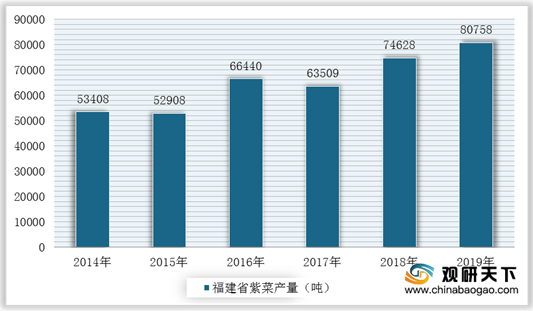
以紫菜产量及苗种量第一大省—福建省为例,2014-2019年福建省紫菜产量整体呈增长趋势,2019年达到80758吨。同时,在福建省漳州市漳浦县的深土紫菜以及宁德市霞浦县的霞浦紫菜均获得国家地理标志证明商标。
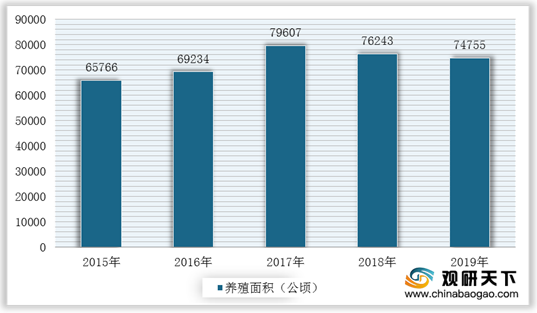
在养殖面积方面,2017年之前紫菜养殖面积逐年增长;2017年后受国家专项整治政策影响开始逐年下降,2019年紫菜养殖面积仅为74755公顷。
具体到各省市紫菜养殖面积中来,根据国家统计局数据显示,2019年江苏省紫菜海水养殖面积达到41667公顷,遥遥领先其他省份。

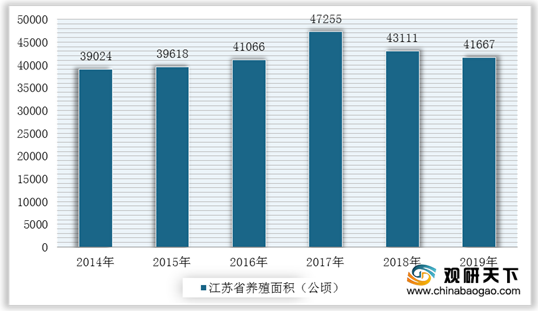
其中,江苏省紫菜主要养殖品类是条斑紫菜,其养殖规模和产量占全国条斑紫菜的95%以上。不过,随着江苏省的养殖密度越来越大,海洋生态环境以及航道通畅等方面受到不小影响。为此,江苏省自2017年后出台了一系列相关整治文件,如《连云港养殖用海清理整治专项执法行动工作方案》、《关于清理整治违法、违规养殖用海的通告》等,其紫菜养殖面积有所下降,2019年为41667公顷。
相关行业分析报告参考《2020年中国紫菜产业分析报告-市场深度调研与发展战略规划》。
随着养殖技术逐渐成熟以及品种不断丰富,我国紫菜养殖产量逐年增加。但是,受到气候变暖、海洋环境保护政策趋严等因素影响,2018-2019年我国紫菜产量增长放缓。根据数据显示,2019年我国紫菜海水养殖产量为212304吨,同比增长5.22%。
2015-2019年全国紫菜海水养殖产量统计情况
数据来源:国家统计局
分地区来看,我国紫菜养殖主要集中在沿海地区,江苏、福建、浙江三省是紫菜养殖大省。根据数据显示,2019年福建省紫菜产量达到66440吨,育种数量为5.12亿贝壳,位居全国第一;其次是浙江省,紫菜产量达到32178吨,育种数量1.6亿贝壳。
2019年各省市紫菜海水养殖产量统计情况
数据来源:国家统计局
2019年各省市紫菜苗种数量统计情况
数据来源:国家统计局
以紫菜产量及苗种量第一大省—福建省为例,2014-2019年福建省紫菜产量整体呈增长趋势,2019年达到80758吨。同时,在福建省漳州市漳浦县的深土紫菜以及宁德市霞浦县的霞浦紫菜均获得国家地理标志证明商标。
2014-2019年福建省紫菜产量统计情况
| 紫菜特产名称 |
产区 |
简介 |
| 深土紫菜 |
漳州市漳浦县 |
深土紫菜有着优越的自然环境和独特的养殖工艺,干品色泽乌黑光亮,质感丝滑柔嫩,口味甘甜香醇,为紫菜中上品;获国家地理标志证明商标 |
| 霞浦紫菜 |
宁德市霞浦县 |
是我国南方最早养殖紫菜地区。紫菜主产区生态环境独特,产品无论从形态、色泽、营养、口感等方面都优于同类产品,是“中国海带之乡”;获国家地理标志证明商标 |
| 石狮古浮紫菜 |
泉州市石狮市祥芝镇古浮村 |
古浮村紫菜种植有50多年的历史,该村位于泉州湾入海口,有优良的港湾和广阔的浅海滩涂,种植紫菜条件得天独厚,品质优异 |
| 南安紫菜 |
泉州市南安市 |
南安市水产资源较丰富,藻种类繁多,是福建省坛紫菜主产区之一 |
| 平潭紫菜 |
福州市平潭县 |
平潭是我国坛紫菜的原产地,同时也是坛紫菜养殖的发祥地。其水质好、无污染因此紫菜质量比其他地方好 |
数据来源:福建省政府网
福建省著名紫菜名称及产区简介
数据来源:公开资料整理
在养殖面积方面,2017年之前紫菜养殖面积逐年增长;2017年后受国家专项整治政策影响开始逐年下降,2019年紫菜养殖面积仅为74755公顷。
2015-2019年全国紫菜海水养殖面积统计情况
数据来源:国家统计局
具体到各省市紫菜养殖面积中来,根据国家统计局数据显示,2019年江苏省紫菜海水养殖面积达到41667公顷,遥遥领先其他省份。
2019年各省市紫菜海水养殖面积TOP5
数据来源:国家统计局
其中,江苏省紫菜主要养殖品类是条斑紫菜,其养殖规模和产量占全国条斑紫菜的95%以上。不过,随着江苏省的养殖密度越来越大,海洋生态环境以及航道通畅等方面受到不小影响。为此,江苏省自2017年后出台了一系列相关整治文件,如《连云港养殖用海清理整治专项执法行动工作方案》、《关于清理整治违法、违规养殖用海的通告》等,其紫菜养殖面积有所下降,2019年为41667公顷。
2014-2019年江苏省紫菜养殖面积统计情况
数据来源:江苏省政府网(WYD)
相关行业分析报告参考《2020年中国紫菜产业分析报告-市场深度调研与发展战略规划》。
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








