
目前我国生猪散养比例高达80%,没有实现规模化生产,散养户容易随着生猪价格的波动,盲目扩张或退出生产造成市场波动。同时猪肉供给受疾病灾害影响大,加剧产业波动。2019年受非洲猪瘟疫情的影响,国内猪肉价格持续走高,2019年10月高达56.02元/公斤,大大提高了居民的生活成本。在猪肉市场空缺时,替代蛋白显得尤为重要。
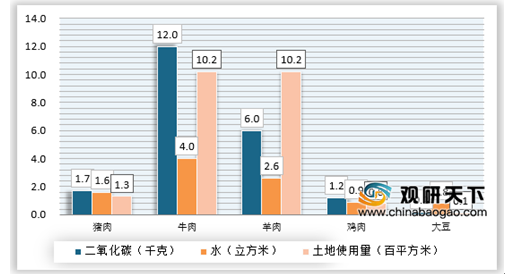
畜牧业在全球温室气体排放总量中的比例接近15%,超过所有汽车、卡车、飞机、火车和船舶的排放总和,是温室气体最主要的来源。如果改从植物中直接获取蛋白,就可以跳过动物养殖过程,因而缓解温室效应。同时,人造肉可以节省畜牧养殖中消耗的大量土地、粮食和水资源。与制作标准牛肉汉堡相比,制作Beyond Burger的过程中产生的温室气体排放量减少90%,水资源消耗减少99%,能源消耗减少46%,土地使用量减少93%。
人造肉含大量的蛋白质和少量的饱和脂肪,天然优势是没有胆固醇。随着生活条件的改善,肥胖率不断上升,肥胖引起的健康问题逐渐引起人们的重视。由于胆固醇含量极低,人造肉避免了过度摄入肉类带来的健康隐患。此外,人造肉的营养成分可控,可根据消费者健康需求加入特定的营养物质,满足消费升级带来的对健康的新需求。
畜牧业在全球温室气体排放总量中的比例接近15%,超过所有汽车、卡车、飞机、火车和船舶的排放总和,是温室气体最主要的来源。如果改从植物中直接获取蛋白,就可以跳过动物养殖过程,因而缓解温室效应。同时,人造肉可以节省畜牧养殖中消耗的大量土地、粮食和水资源。与制作标准牛肉汉堡相比,制作Beyond Burger的过程中产生的温室气体排放量减少90%,水资源消耗减少99%,能源消耗减少46%,土地使用量减少93%。
生产每千克蛋白质对环境的影响
资料来源:公开资料整理
人造肉含大量的蛋白质和少量的饱和脂肪,天然优势是没有胆固醇。随着生活条件的改善,肥胖率不断上升,肥胖引起的健康问题逐渐引起人们的重视。由于胆固醇含量极低,人造肉避免了过度摄入肉类带来的健康隐患。此外,人造肉的营养成分可控,可根据消费者健康需求加入特定的营养物质,满足消费升级带来的对健康的新需求。
同质量(112g)人造肉与碎牛肉对比
| 成分 |
人造肉 |
碎牛肉 |
| 卡路里 |
250 |
287 |
| 总脂肪(克) |
18 |
23 |
| 饱和脂肪(克) |
6 |
9 |
| 钠(毫克) |
390 |
76 |
| 蛋白质(克) |
20 |
19 |
| 纤维(克) |
2 |
0 |
| 胆固醇(毫克) |
0 |
80 |
资料来源:公开资料整理
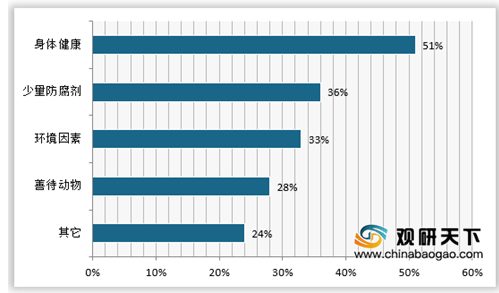
根据美国有关调查显示,近半数的素食主义者因为健康和环保等因素选择不吃肉。
2019年美国千禧一代素食主义者不吃肉原因调查统计
资料来源:观研天下数据中心整理
肉类蛋白的替代者目前主要由四种:
(1)昆虫蛋白:以昆虫为原料,从昆虫的各个生长阶段,如卵、幼虫、成虫、蛹、蛾等提取的蛋白质。由于昆虫数量大,繁殖快,且高蛋白、低脂肪,营养结构合理,肉质纤维少,又易于吸收,为世界各国所关注。但主流群体接受度低且大规模生产技术暂不成熟。
(2)微生物蛋白:以工农业及石油废料人工培养微生物菌体,形成蛋白质、脂肪、碳水化合物、维生素等混合物组成的细胞质团。由于微生物生长繁殖速率快,生产效率高;农业废料、废气均可成为生产原料,来源广泛,在世界范围内得到了广泛认可,但同样难以被消费者所接受。
(3)细胞蛋白:用组织培养技术以动物干细胞培育而成,这个过程生产了肌肉组织,模仿了动物肌肉并具有相同蛋白质特征。但目前细胞肉的成本昂贵,约为300美元/千克,且技术壁垒高,尚未真正推向市场。
(4)植物蛋白:最完善的蛋白,来源于植物,营养全面,易被人体消化吸收,具有多种生理保健功能。平时常见的豆类、谷类、薯类、坚果均含有蛋白质,其中豆类尤其是豌豆蛋白质含量20%,较为突出。植物蛋白整体成本低、安全性强、易消化且对动物福利和环境副作用小,现已大量应用,是目前为止最佳的替代蛋白质。
截止到2019年,全球人造肉市场规模约121亿美元,预计到2026年将接近300亿元的规模。根据有关数据,2019年中国肉类消费量为8850万吨,且目前中国肉类人均消费量仅为美国的一半左右,预计未来中国的肉类消费量将进一步增加。2030年中国肉类产品的供给缺口或将达到3800万吨以上。
2019年全球部分国家和地区肉类消费量对比

资料来源:公开资料整理
人造肉行业在国内才刚刚起步,整个市场相当分散,由大量小规模企业构成。且中国的人造肉还处在传统型植物蛋白素肉阶段,这类素肉多以豆粉、豆粕、大豆蛋白、小麦蛋白等为原料,通过挤压膨化方法制取,实际口感与肉制品相比有一定差距,不能满足消费者对口感的需求。国内植物性素肉技术落后于国际水平,在开发过程中,产品调味、素肉结构及工业化设备等发展瓶颈亟待解决。
以上数据资料参考《2020年中国人造肉行业分析报告-市场行情监测与发展战略规划》。
各类行业分析报告查找请登录chinabaogao.com 或gyii.cn
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








