
太阳能电池分为晶硅太阳能电池、薄膜电池、聚光太阳能电池等,其中晶硅太阳能电池应用最为广泛。晶硅太阳能电池产业链上游是原材料行业,包括生产电池片的硅料、硅片,生产背板的PET基膜、含氟薄膜等,该领域生产技术门槛较高;中游包括电池片、玻璃、EVA胶膜、背板、边框、接线盒及其组合而成的太阳能电池组件、安装系统支架、控制器、逆变器等;下游为应用系统环节。

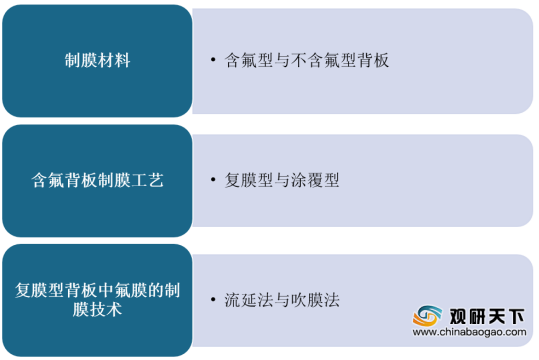
其中,光伏电池背板是光伏产业链中不可或缺的辅助材料,其性能的优劣直接决定了光伏的性能和使用寿命,因此光伏对背板的厚度、抗张强度、EVA粘结强度等性能要求较高。太阳能电池背板也称为太阳能电池背板膜、光伏背板、光伏背板膜、太阳能背板,其产品分类方法主要有三种:
随着国内光伏行业迅速发展,装机容量的不断扩大极大地带动了光伏电池背板的市场需求。根据中国光伏行业协会数据显示,2019年我国光伏累计装机容量达到204.68GW,新增装机30.11GW;2020年1-9月累计装机容量达到223、GW,新增装机18.70GW。

未来,基于光伏成本持续下降、国家政策的支持等因素的影响,我国光伏市场装机容量将持续扩大,届时对于光伏电池背板市场需求量将不断增加,市场前景良好。(WYD)
相关行业分析报告参考《2020年中国光伏电池背板市场分析报告-市场规模现状与发展趋势分析》。
晶硅太阳能电池产业链
数据来源:公开资料整理
其中,光伏电池背板是光伏产业链中不可或缺的辅助材料,其性能的优劣直接决定了光伏的性能和使用寿命,因此光伏对背板的厚度、抗张强度、EVA粘结强度等性能要求较高。太阳能电池背板也称为太阳能电池背板膜、光伏背板、光伏背板膜、太阳能背板,其产品分类方法主要有三种:
太阳能电池背板种类
数据来源:公开资料整理
随着国内光伏行业迅速发展,装机容量的不断扩大极大地带动了光伏电池背板的市场需求。根据中国光伏行业协会数据显示,2019年我国光伏累计装机容量达到204.68GW,新增装机30.11GW;2020年1-9月累计装机容量达到223、GW,新增装机18.70GW。
2013-2020年1-9月中国光伏行业累计、新增装机容量统计情况
数据来源:中国光伏行业协会
未来,基于光伏成本持续下降、国家政策的支持等因素的影响,我国光伏市场装机容量将持续扩大,届时对于光伏电池背板市场需求量将不断增加,市场前景良好。(WYD)
相关行业分析报告参考《2020年中国光伏电池背板市场分析报告-市场规模现状与发展趋势分析》。
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。





