
化合物半导体晶圆供给厂商格局:日美德主导,寡占格局
衬底市场:高技术门槛导致化合物半导体衬底市场寡占,日本、美国、德国厂商主导。 GaAs 衬底目前已日本住友电工、德国 Freiberg、美国 AXT、日本住友化学四家占据,四家份额超 90%。住友化学于 2011 年收购日立电缆(日立金属)的化合物半导体业务,并于 2016 年划至子公司 Sciocs。GaN 自支撑衬底目前主要由日本三家企业住友电工、三菱化学、住友化学垄断,占比合计超 85%。SiC 衬底龙头为美国 Cree(Wolfspeed 部门),市场占比超三分之一,其次为德国 SiCrystal、美国 II-VI、美国 Dow Corning,四家合计份额超 90%。近几年中国也出现了具备一定量产能力的 SiC 衬底制造商,如天科合达蓝光。
参考观研天下发布《2018年中国化合物半导体市场分析报告-行业深度调研与投资前景研究》
外延生长市场中,英国 IQE 市场占比超 60%为绝对龙头。英国 IQE 及中国台湾全新光电两家份额合计达 80%。外延生长主要包括 MOCVD(化学气相沉淀)技术以及 MBE(分子束外延)技术两种。例如,IQE、全新光电均采用 MOCVD,英特磊采用 MBE 技术。HVPE(氢化物气相外延)技术主要应用于 GaN 衬底的生产。
化合物半导体晶圆需求厂商格局:IDM 与代工大厂并存
化合物半导体产业链呈现寡头竞争格局。IDM 类厂商包括 Skyworks、Broadcom (Avago)、Qorvo、Anadigics 等。2016 年全球化合物半导体 IDM 呈现三寡头格局,2016 年 IDM 厂商 Skyworks、Qorvo、Broadcom 在砷化镓领域分别占据 30.7%、28%、7.4%市场份额。产业链呈现多模式整合态势,设计公司去晶圆化及 IDM 产能外包成为必然趋势。化合物半导体晶圆代工领域稳懋为第一大厂商,占比 66%,为绝对龙头。第二、第三为宏捷科技 AWSC、环宇科技 GCS,占比分别为 12%、9%。
国内设计推动代工,大陆化合物半导体代工龙头呼之欲出。目前国内 PA 设计已经涌现了锐迪科 RDA、唯捷创芯 vanchip、汉天下、飞骧科技等公司。国内化合物半导体设计厂商目前已经占领 2G/3G/4G/WiFi 等消费电子市场中的低端应用。三安光电目前以 LED 应用为主,有望在化合物半导体代工填补国内空白,其募投产线建设顺利,有望 2018 年年底实现4000-6000 片/月产能,成为大陆第一家规模量产 GaAs/GaN 化合物晶圆代工企业。
衬底市场:高技术门槛导致化合物半导体衬底市场寡占,日本、美国、德国厂商主导。 GaAs 衬底目前已日本住友电工、德国 Freiberg、美国 AXT、日本住友化学四家占据,四家份额超 90%。住友化学于 2011 年收购日立电缆(日立金属)的化合物半导体业务,并于 2016 年划至子公司 Sciocs。GaN 自支撑衬底目前主要由日本三家企业住友电工、三菱化学、住友化学垄断,占比合计超 85%。SiC 衬底龙头为美国 Cree(Wolfspeed 部门),市场占比超三分之一,其次为德国 SiCrystal、美国 II-VI、美国 Dow Corning,四家合计份额超 90%。近几年中国也出现了具备一定量产能力的 SiC 衬底制造商,如天科合达蓝光。
参考观研天下发布《2018年中国化合物半导体市场分析报告-行业深度调研与投资前景研究》
图表:化合物半导体供应商竞争力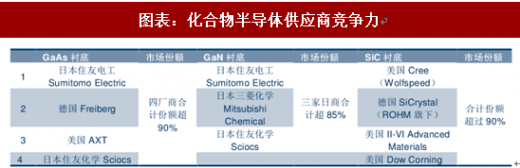

资料来源:观研天下整理
外延生长市场中,英国 IQE 市场占比超 60%为绝对龙头。英国 IQE 及中国台湾全新光电两家份额合计达 80%。外延生长主要包括 MOCVD(化学气相沉淀)技术以及 MBE(分子束外延)技术两种。例如,IQE、全新光电均采用 MOCVD,英特磊采用 MBE 技术。HVPE(氢化物气相外延)技术主要应用于 GaN 衬底的生产。
图表:化合物半导体外延厂商竞争力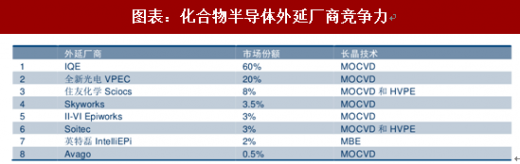

资料来源:观研天下整理
化合物半导体晶圆需求厂商格局:IDM 与代工大厂并存
化合物半导体产业链呈现寡头竞争格局。IDM 类厂商包括 Skyworks、Broadcom (Avago)、Qorvo、Anadigics 等。2016 年全球化合物半导体 IDM 呈现三寡头格局,2016 年 IDM 厂商 Skyworks、Qorvo、Broadcom 在砷化镓领域分别占据 30.7%、28%、7.4%市场份额。产业链呈现多模式整合态势,设计公司去晶圆化及 IDM 产能外包成为必然趋势。化合物半导体晶圆代工领域稳懋为第一大厂商,占比 66%,为绝对龙头。第二、第三为宏捷科技 AWSC、环宇科技 GCS,占比分别为 12%、9%。
国内设计推动代工,大陆化合物半导体代工龙头呼之欲出。目前国内 PA 设计已经涌现了锐迪科 RDA、唯捷创芯 vanchip、汉天下、飞骧科技等公司。国内化合物半导体设计厂商目前已经占领 2G/3G/4G/WiFi 等消费电子市场中的低端应用。三安光电目前以 LED 应用为主,有望在化合物半导体代工填补国内空白,其募投产线建设顺利,有望 2018 年年底实现4000-6000 片/月产能,成为大陆第一家规模量产 GaAs/GaN 化合物晶圆代工企业。
图表:全球砷化镓元件(含 IDM)产值分布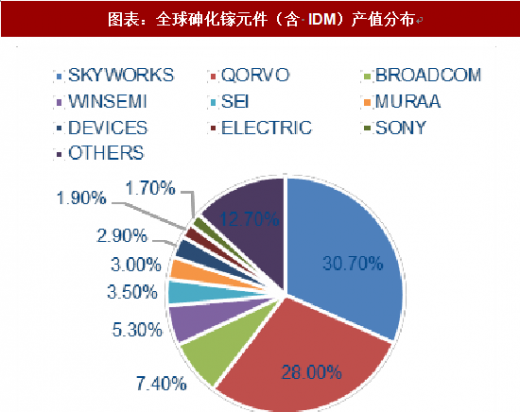

资料来源:观研天下整理
图表:全球砷化镓代工市占率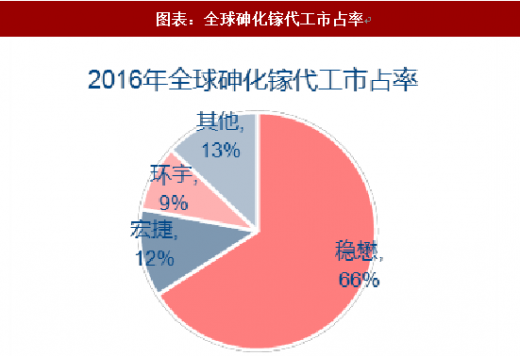

资料来源:观研天下整理
资料来源:观研天下整理,转载请注明出处(TC)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。






