
煤炭,简称煤,主要被人类开采用作燃料,是我国工业发展的重要能源之一。煤炭的应用广泛,可以根据其使用目的总结为动力煤与炼焦煤两大主要用途。
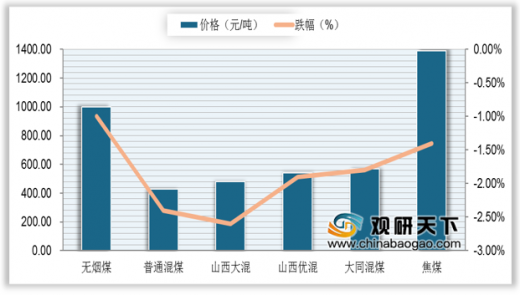
而煤炭价格是工业运行的晴雨表,它的变化影响着我国工业发展的进程,受疫情影响,2020年我国煤价呈现下降趋势。但随着疫情防控工作取得有效进展,全国煤炭价格跌幅放缓。据数据显示,2020年4月上旬全国煤炭价格下降,各煤种跌幅均超过1%。
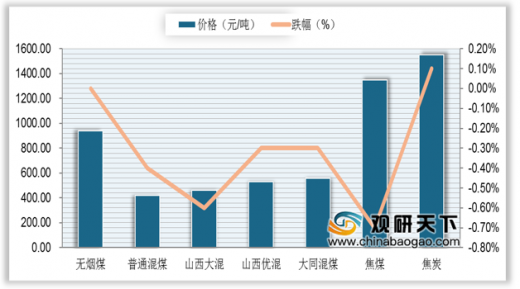
但从4月下旬以来,全国煤炭价格跌幅放缓,其中无烟煤价格940元/吨,与上期持平;其他具体煤类价格跌幅均不超过1%;焦炭价格还出现小幅上涨。
随着全球经济增速回落,煤炭价格跌幅放缓,煤炭需求增速也将回落,煤炭消费增速前低后高,需求探底回升,电力化工总体平稳,钢铁需求旺盛。
2020年预计煤炭消费约为40亿吨,增长1%。电力消费21.7亿吨,增长1.4%;钢铁、建材行业煤炭消费持平;化工消费将大力增长。

以上数据资料参考《2020年中国煤炭行业分析报告-市场现状调查与投资战略研究》。
各类行业分析报告查找请登录chinabaogao.com或gyii.cn
我国煤炭两大用途的主要分类
|
分类方式 |
产品 |
占比 |
|
|
动力煤分类 |
发电用煤 |
中国约1/3以上的煤用来发电 |
|
|
蒸汽机车用煤 |
2% |
||
|
一般工业锅炉用煤 |
30% |
||
|
冶金用动力煤 |
1% |
||
|
生活用煤 |
20% |
||
|
建材用煤 |
10% |
||
|
炼焦煤分类 |
炼焦煤类 |
气煤 |
13.75% |
|
肥煤 |
3.53% |
||
|
主焦煤 |
5.81% |
||
|
瘦煤 |
4.01% |
||
|
其它为未分牌号的煤 |
0.55% |
||
|
非炼焦煤类 |
无烟煤 |
10.93% |
|
|
贫煤 |
5.55% |
||
|
弱粘煤 |
1.74% |
||
|
不粘煤 |
13.8% |
||
|
长焰煤 |
12.52% |
||
|
褐煤 |
12.76% |
||
|
天然焦 |
0.19% |
||
|
未分牌号的煤 |
13.80% |
||
|
牌号不清的煤 |
1.06% |
||
资料来源:公开资料整理
而煤炭价格是工业运行的晴雨表,它的变化影响着我国工业发展的进程,受疫情影响,2020年我国煤价呈现下降趋势。但随着疫情防控工作取得有效进展,全国煤炭价格跌幅放缓。据数据显示,2020年4月上旬全国煤炭价格下降,各煤种跌幅均超过1%。
2020年4月上旬全国煤炭价格及跌幅变化
数据来源:国家统计局
但从4月下旬以来,全国煤炭价格跌幅放缓,其中无烟煤价格940元/吨,与上期持平;其他具体煤类价格跌幅均不超过1%;焦炭价格还出现小幅上涨。
2020年4月下旬全国煤炭价格及跌幅变化
数据来源:国家统计局
随着全球经济增速回落,煤炭价格跌幅放缓,煤炭需求增速也将回落,煤炭消费增速前低后高,需求探底回升,电力化工总体平稳,钢铁需求旺盛。
2020年预计煤炭消费约为40亿吨,增长1%。电力消费21.7亿吨,增长1.4%;钢铁、建材行业煤炭消费持平;化工消费将大力增长。
2020年煤炭消费增长变化
数据来源:公开资料整理(shz)
以上数据资料参考《2020年中国煤炭行业分析报告-市场现状调查与投资战略研究》。
各类行业分析报告查找请登录chinabaogao.com或gyii.cn
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。






