
1、资源储量丰富,地质条件复杂是增产障碍
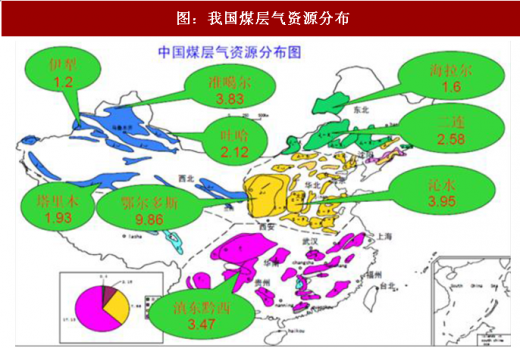
煤层气是指储存在煤层中以甲烷为主要成分、以吸附在煤基质颗粒表面为主、部分游离于煤孔隙中或溶解于煤层水中的烃类气体,是煤的伴生矿产资源,与常规天然气热值相当。我国煤层气资源丰富,埋深2000米以内煤层气地质资源量约30.1万亿立方米,可采资源量12.5万亿立方米。不过由于我国地质条件复杂,煤矿开采的突出煤层约95.4%位于石炭二叠系海陆交互相沉积地层,经历过多期次构造运动,使煤层受到严重的挤压搓揉破坏,近半数煤层不具备保护层开采条件,瓦斯抽采效果差。我国30万亿立方米煤层气资源量中,构造煤、超低渗、深部以及低阶煤等难采资源量约占70%。我国煤层气资源具有成煤条件多样、成煤时代多期、煤变质作用叠加等特点,常规油气技术和国外常规的煤层气开发技术,不适用我国难采的煤层气资源。
参考观研天下发布《2018年中国煤层气市场分析报告-行业深度分析与发展趋势预测》
我国煤层气资源主要分布在鄂尔多斯(山西、内蒙)、沁水(山西)、准噶尔(新疆)、滇东黔西、二连(内蒙)、吐哈(新疆)、塔里木(新疆)、海拉尔(内蒙)、伊犁(新疆)这9个主要区域。经过多年的实践,我国已掌握了常规煤层压裂、排采等技术,已经形成了沁水盆地和鄂尔多斯盆地东缘的两个商业化产区,其中沁水盆地南部的高阶煤、鄂尔多斯盆地东缘的中低阶煤煤层气勘探开发技术较成熟。
2、开发利用历史悠久,“十二五”逐步形成规模化
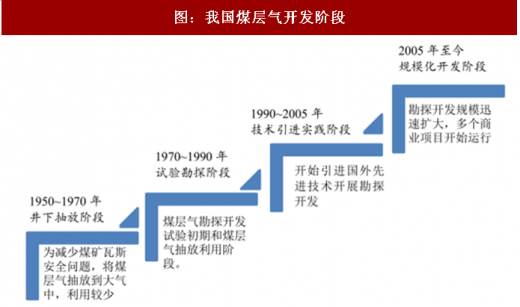
我国煤层气开发利用已经有超过50年的历史。从行业发展阶段来看,大致可划分为井下抽放—试验勘探—技术引进—规模开发四个阶段。1950年-1970年处于井下抽放阶段,主要目的是为了减少煤矿瓦斯安全问题,煤层气抽取后利用较少。1970年-1990年处于试验勘探阶段,逐渐尝试对煤层气进行勘探开发以及利用。1990年-2005年处于技术引进实践阶段,我国开始引进国外先进技术开展勘探开发。2005年以后,我国才开始大规模的对煤层气进行商业开发,煤层气利用进入快速发展期。
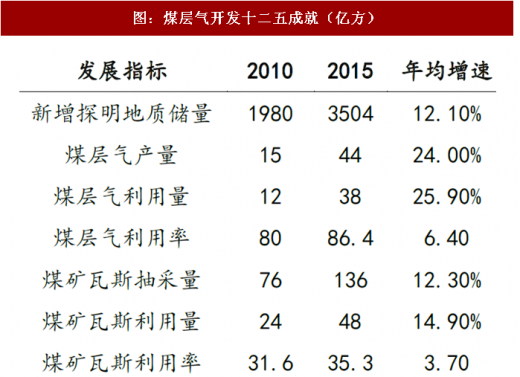
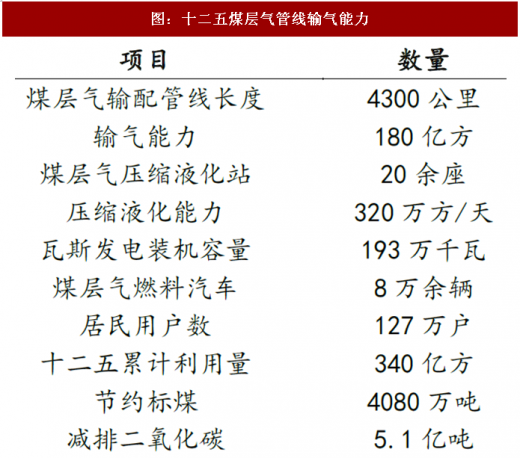
“十二五”期间,我国煤层气地面开发利用步伐加快,沁水盆地、鄂尔多斯盆地东缘产业化基地初步形成,潘庄、樊庄、潘河、保德、韩城等重点开发项目建成投产,四川、新疆、贵州等省(区)煤层气勘探开发取得突破性进展。煤层气输气管道建设也取得重大进展,建成了沁水-侯马、临县-临汾、韩城-渭南-西安、博爱-郑州等煤层气干线输气管道,全国煤层气输配管线达到4300余千米,输气能力180亿立方米/年。“十二五”期间,全国新钻煤层气井11300余口,新增煤层气探明地质储量3504亿立方米,分别比“十一五”增长109.3%、77.0%。
2015年煤层气(煤矿瓦斯)抽采量、利用量合计分别为180亿、86亿立方米,总利用量较十一五末增长了近140%,煤层气利用量年均增速超25%。但受技术、经济效益等多种因素影响,2015年实际产量和利用量低于产量300亿方、利用量244亿方的“十二五”规划目标。
煤层气是指储存在煤层中以甲烷为主要成分、以吸附在煤基质颗粒表面为主、部分游离于煤孔隙中或溶解于煤层水中的烃类气体,是煤的伴生矿产资源,与常规天然气热值相当。我国煤层气资源丰富,埋深2000米以内煤层气地质资源量约30.1万亿立方米,可采资源量12.5万亿立方米。不过由于我国地质条件复杂,煤矿开采的突出煤层约95.4%位于石炭二叠系海陆交互相沉积地层,经历过多期次构造运动,使煤层受到严重的挤压搓揉破坏,近半数煤层不具备保护层开采条件,瓦斯抽采效果差。我国30万亿立方米煤层气资源量中,构造煤、超低渗、深部以及低阶煤等难采资源量约占70%。我国煤层气资源具有成煤条件多样、成煤时代多期、煤变质作用叠加等特点,常规油气技术和国外常规的煤层气开发技术,不适用我国难采的煤层气资源。
参考观研天下发布《2018年中国煤层气市场分析报告-行业深度分析与发展趋势预测》
我国煤层气资源主要分布在鄂尔多斯(山西、内蒙)、沁水(山西)、准噶尔(新疆)、滇东黔西、二连(内蒙)、吐哈(新疆)、塔里木(新疆)、海拉尔(内蒙)、伊犁(新疆)这9个主要区域。经过多年的实践,我国已掌握了常规煤层压裂、排采等技术,已经形成了沁水盆地和鄂尔多斯盆地东缘的两个商业化产区,其中沁水盆地南部的高阶煤、鄂尔多斯盆地东缘的中低阶煤煤层气勘探开发技术较成熟。
图:我国煤层气资源分布

资料来源:观研天下整理
2、开发利用历史悠久,“十二五”逐步形成规模化
我国煤层气开发利用已经有超过50年的历史。从行业发展阶段来看,大致可划分为井下抽放—试验勘探—技术引进—规模开发四个阶段。1950年-1970年处于井下抽放阶段,主要目的是为了减少煤矿瓦斯安全问题,煤层气抽取后利用较少。1970年-1990年处于试验勘探阶段,逐渐尝试对煤层气进行勘探开发以及利用。1990年-2005年处于技术引进实践阶段,我国开始引进国外先进技术开展勘探开发。2005年以后,我国才开始大规模的对煤层气进行商业开发,煤层气利用进入快速发展期。
“十二五”期间,我国煤层气地面开发利用步伐加快,沁水盆地、鄂尔多斯盆地东缘产业化基地初步形成,潘庄、樊庄、潘河、保德、韩城等重点开发项目建成投产,四川、新疆、贵州等省(区)煤层气勘探开发取得突破性进展。煤层气输气管道建设也取得重大进展,建成了沁水-侯马、临县-临汾、韩城-渭南-西安、博爱-郑州等煤层气干线输气管道,全国煤层气输配管线达到4300余千米,输气能力180亿立方米/年。“十二五”期间,全国新钻煤层气井11300余口,新增煤层气探明地质储量3504亿立方米,分别比“十一五”增长109.3%、77.0%。
2015年煤层气(煤矿瓦斯)抽采量、利用量合计分别为180亿、86亿立方米,总利用量较十一五末增长了近140%,煤层气利用量年均增速超25%。但受技术、经济效益等多种因素影响,2015年实际产量和利用量低于产量300亿方、利用量244亿方的“十二五”规划目标。
图:我国煤层气开发阶段

资料来源:观研天下整理
图:煤层气开发十二五成就(亿方)

资料来源:观研天下整理
图:十二五煤层气管线输气能力

资料来源:观研天下整理
资料来源:观研天下整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。





