1、负极材料产量保持快速增长
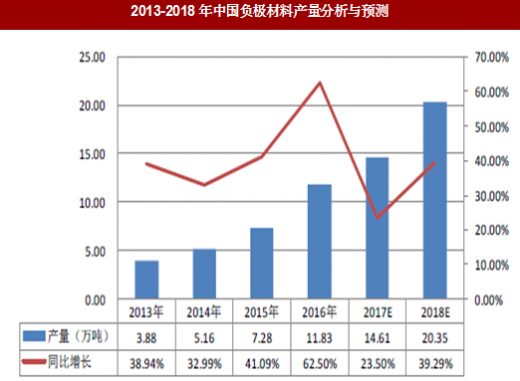
根据统计,2016年我国负极材料产量为11.83万吨,同比增长62.5%。预计2017-2018年,我国负极材料产量仍将保持较高增长速度。
参考观研天下发布《2018-2023年中国锂电池负极材料产业市场竞争现状调研与未来发展趋势预测报告》
 2、石墨类负极材料占据主导地位,人造石墨上升较快

人造石墨已成为我国负极材料中最重要的材料。根据统计数据,2016年我国人造石墨产量达8.03万吨,相比2015年增长75.71%,且已连续三年保持40%以上增速。2016年,人造石墨占所有负极材料产量的比例为68%。人造石墨因循环性能、安全性能相对占优,主要应用于动力电池市场。受益于新能源汽车需求带来的动力电池产量增长,预计作为动力电池主要负极材料的人造石墨将保持较高增长速度,是负极材料行业未来主要增长点。

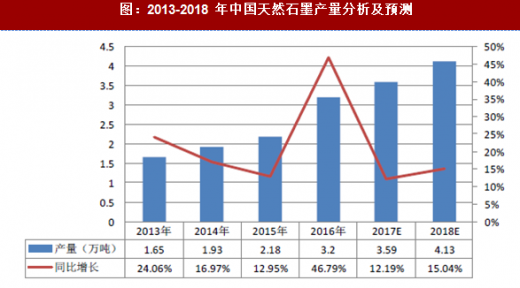
天然石墨是我国负极材料中第二大材料,2016 年,天然石墨产量达3.2 万吨,占所有负极材料的比例为27%。目前天然石墨主要应用于消费电池市场领域。
除天然石墨、人造石墨材料外,目前得到产业化应用的主要是中间相碳微球,2016年其产量占负极材料总产量的比例为4.23%。除上述的三种材料外,各种替代材料普遍在研发、小批量阶段,距离大规模产业化均有一定距离。
3、华南、华东区域为主要聚集地
负极材料行业的分布与锂离子电池行业的分布有相似,也有不同。
相似之处在于,华南、华东区域为负极材料企业的主要聚集地。华南的泛珠三角和华东的泛长三角地区是中国锂离子电池的主要生产基地,负极材料企业在邻近布局,可以降低运输成本、提升产品价格竞争优势、提升客户响应速度及优化售后服务,同时利于掌握电池厂的生产动态。据高工锂电统计,约65%的负极材料生产企业集中于华南和华东两大区域。
不同之处在于,部分负极材料厂商也选择在华中地区布局,其中又以湖南、河南为主。其中,湖南为中国天然石墨矿的主要矿藏地,因此湖南的天然石墨企业具有显著的资源优势;而河南地区因地方政府对锂电产业支持较多,配套较为完善,也吸引了部分负极材料厂商在当地扎根。约23%的负极材料生产企业集中在华中地区。
出于电价、地价、石墨资源、地方政策等因素的综合考虑,负极材料厂商也选择除前述区域外的其他区域进行产能扩张。比如内蒙古是我国石墨三大生产基地之一,四川与重庆近年来锂离子电池产量增长较快,这些区域对于我国的负极材料企业也具有较强吸引力。
根据统计,2016年我国负极材料产量为11.83万吨,同比增长62.5%。预计2017-2018年,我国负极材料产量仍将保持较高增长速度。
参考观研天下发布《2018-2023年中国锂电池负极材料产业市场竞争现状调研与未来发展趋势预测报告》

图:2013-2018年中国负极材料产量分析与预测
市场规模方面,虽然负极材料的平均价格随着产业配套成熟、规模效应提升而有所下降,但因为人造石墨和高端天然石墨的占比有所提高,市场规模增长率仍保持较高水平,略低于产量增长率。2016年,我国负极材料市场规模为64.57亿元,同比增长59.43%。图:2013-2018年中国负极材料市场规模分析及预测

图:2015-2016 年中国负极材料市场产品结构变动

人造石墨已成为我国负极材料中最重要的材料。根据统计数据,2016年我国人造石墨产量达8.03万吨,相比2015年增长75.71%,且已连续三年保持40%以上增速。2016年,人造石墨占所有负极材料产量的比例为68%。人造石墨因循环性能、安全性能相对占优,主要应用于动力电池市场。受益于新能源汽车需求带来的动力电池产量增长,预计作为动力电池主要负极材料的人造石墨将保持较高增长速度,是负极材料行业未来主要增长点。
图:2013-2018年中国人造石墨产量分析及预测

天然石墨是我国负极材料中第二大材料,2016 年,天然石墨产量达3.2 万吨,占所有负极材料的比例为27%。目前天然石墨主要应用于消费电池市场领域。
图:2013-2018 年中国天然石墨产量分析及预测

除天然石墨、人造石墨材料外,目前得到产业化应用的主要是中间相碳微球,2016年其产量占负极材料总产量的比例为4.23%。除上述的三种材料外,各种替代材料普遍在研发、小批量阶段,距离大规模产业化均有一定距离。
3、华南、华东区域为主要聚集地
负极材料行业的分布与锂离子电池行业的分布有相似,也有不同。
相似之处在于,华南、华东区域为负极材料企业的主要聚集地。华南的泛珠三角和华东的泛长三角地区是中国锂离子电池的主要生产基地,负极材料企业在邻近布局,可以降低运输成本、提升产品价格竞争优势、提升客户响应速度及优化售后服务,同时利于掌握电池厂的生产动态。据高工锂电统计,约65%的负极材料生产企业集中于华南和华东两大区域。
不同之处在于,部分负极材料厂商也选择在华中地区布局,其中又以湖南、河南为主。其中,湖南为中国天然石墨矿的主要矿藏地,因此湖南的天然石墨企业具有显著的资源优势;而河南地区因地方政府对锂电产业支持较多,配套较为完善,也吸引了部分负极材料厂商在当地扎根。约23%的负极材料生产企业集中在华中地区。
出于电价、地价、石墨资源、地方政策等因素的综合考虑,负极材料厂商也选择除前述区域外的其他区域进行产能扩张。比如内蒙古是我国石墨三大生产基地之一,四川与重庆近年来锂离子电池产量增长较快,这些区域对于我国的负极材料企业也具有较强吸引力。
资料来源:观研天下整理,转载请注明出处。(ww)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。