
页岩气是指赋存于以富有机质页岩为主的储集岩系中的非常规天然气,是连续生成的生物化学成因气、热成因气或二者的混合,可以游离态存在于天然裂缝和孔隙中,以吸附态存在于干酪根、黏土颗粒表面,还有极少量以溶解状态储存于干酪根和沥青质中。页岩气是一种情结、高效的能源资源和化工原料。
参考观研天下发布《2019年中国页岩气行业分析报告-产业规模现状与发展前景研究》
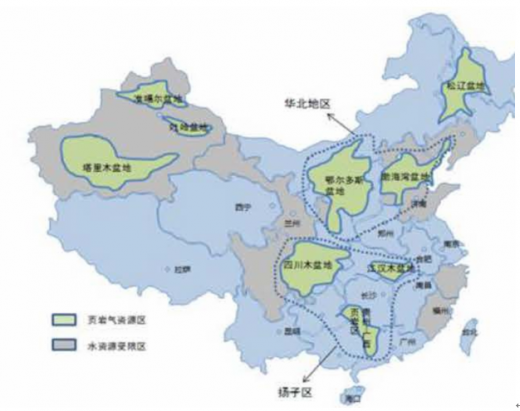
国内页岩气田主要分布于四川盆地和塔里木盆地,其中涪陵页岩气田累计探明地质储量6008亿立方米,是我国最大的页岩气田。根据中国自然资源部,目前在四川盆地及周缘的下古生界志留系龙马溪组的海相地层累计探明页岩气地质储量7643亿立方米,重庆涪陵页岩气田累计探明地质储量6008亿立方米,成为北美之外最大的页岩气田,预计2017年底将建成年产能100亿立方米。四川威远——长宁地区页岩气累计探明地质储量1635亿立方米。2016年全国页岩气产量达78.82亿立方米,仅次于美国、加拿大,位于世界第三位。
根据国家能源局发布份《页岩气发展规划(2016-2020)》,力争在2020年实现页岩气产量30亿立方米,在2030年实现页岩气产量800-1000亿立方米,远低于我国页岩气可采资源量。
一直以来,由于页岩气边际利润较低,其经济性和运输瓶颈是制约大规模发展的两个重要因素,但近期政策利好叠加技术进步,上述因素有望缓解,页岩气的经济性有望得到凸显。
补贴方面,根据2015年财政部和能源局的政策,2016-2018年的补贴标准为0.3元/立方,2019-2020年的补贴标准为0.2元、立方米;降税方面,财政部和国家税务发布通知,2018年4月1日志2021年3月31日,对页岩气资源税施行减佂30%的优惠政策。
参考观研天下发布《2019年中国页岩气行业分析报告-产业规模现状与发展前景研究》
国内页岩气田主要分布于四川盆地和塔里木盆地,其中涪陵页岩气田累计探明地质储量6008亿立方米,是我国最大的页岩气田。根据中国自然资源部,目前在四川盆地及周缘的下古生界志留系龙马溪组的海相地层累计探明页岩气地质储量7643亿立方米,重庆涪陵页岩气田累计探明地质储量6008亿立方米,成为北美之外最大的页岩气田,预计2017年底将建成年产能100亿立方米。四川威远——长宁地区页岩气累计探明地质储量1635亿立方米。2016年全国页岩气产量达78.82亿立方米,仅次于美国、加拿大,位于世界第三位。
国内页岩气田分布地区

图片来源:互联网
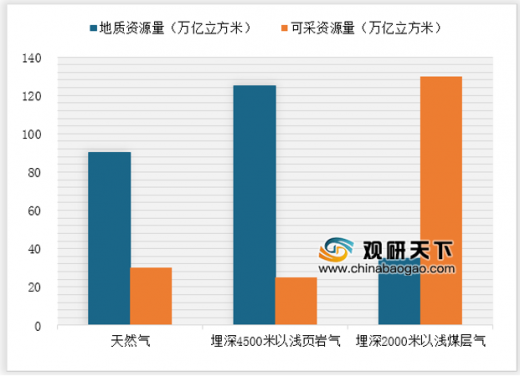
根据国家能源局发布份《页岩气发展规划(2016-2020)》,力争在2020年实现页岩气产量30亿立方米,在2030年实现页岩气产量800-1000亿立方米,远低于我国页岩气可采资源量。
十三五期间页岩气重点建产区情况
| 产区名称 |
地理位置 |
开采权归属 |
埋层 |
地质资源量(亿立方米) |
| 涪陵勘探开发区 |
位于重庆市东部 |
中石化 |
埋层小于4000米面积600平方千米 |
4767 |
| 长宁勘探开发区 |
位于四川盆地与云贵高原结合部,包括水富—叙永和沐川—宜宾两个地区 |
中石油 |
埋深小于4000,米有利区面积4450平方千米 |
19万 |
| 威远勘探开发区 |
位于四川省和重庆市境内,包括内江—犍为、安岳-潼南、大足-自贡、璧山-合江和泸县-长安5个区块 |
中石油 |
埋深小于4000米有利区面积8500平方千米 |
3.9万 |
| 昭通勘探开发区 |
四川省和云南省交界地区 |
中石油 |
四个有利区面积1430平方千米 |
4965 |
| 富顺-永川勘探开发区 |
四川省境内 |
中石油 |
初步落实有利区面积约为1000平方千米 |
5000 |
数据来源:国家能源局
我国地质资源量及可采资源量分布情况

数据来源:国家能源局
一直以来,由于页岩气边际利润较低,其经济性和运输瓶颈是制约大规模发展的两个重要因素,但近期政策利好叠加技术进步,上述因素有望缓解,页岩气的经济性有望得到凸显。
补贴方面,根据2015年财政部和能源局的政策,2016-2018年的补贴标准为0.3元/立方,2019-2020年的补贴标准为0.2元、立方米;降税方面,财政部和国家税务发布通知,2018年4月1日志2021年3月31日,对页岩气资源税施行减佂30%的优惠政策。
“减税”、“补贴”等财政政策
| 财政政策 |
发布时间 |
发布主体 |
政策内容 |
| 减税 |
2018年 |
财政部、国家税务总局 |
2018年4月1日至2021年3月31日,对页岩气实施资源税减佂30%的优惠 |
| 补贴 |
2015年 |
财政部、国家能源局 |
2012-2015年的补贴标准为0.4元/立方米 2016-2018年的补贴标准为0.3元/立方米 2019-2020年的补贴标准为0.2元/立方米 |
数据来源:财政部、国家税务局、国家能源局
资料来源:财政部、国家税务局、国家能源局,观研天下TLN整理,转载请注明出处
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。





