
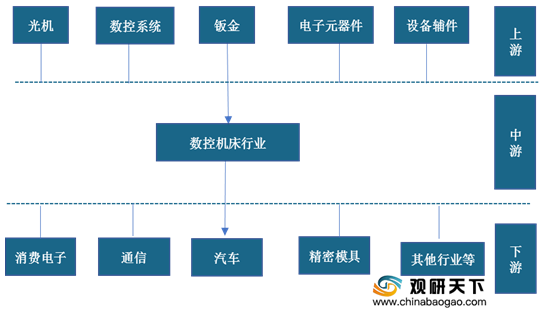
数控机床,又称自动化机床,是指一种装有程序控制系统的自动化机床。其产业链上游主要为光机、数控系统件等设备提供商,下游主要应用于消费电子、通信、汽车以及精密模具等行业领域。
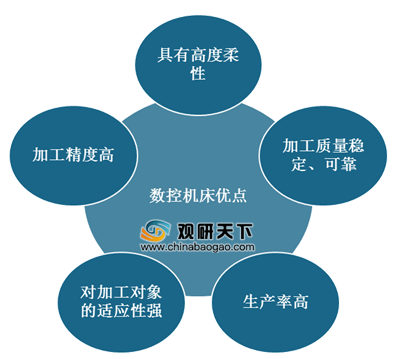
凭借加工精度高、加工质量稳定、可靠、生产率高等优点,目前数控机床已成为我国机床工具行业的重要发展方向。
近三年来,得益于人工智能技术的发展,全球数控机床产业规模保持逐年增长态势。数据显示,截至2019年全球数控机床产业规模已达1492亿美元。
目前全球数控机床产业主要集中在亚洲、欧盟、美洲三大区域,而经过多年的发展,我国已成为全球第二大数控机床产业基地,产业规模仅次于日本。数据显示,2019年,我国数控机床产业规模占全球比重约31.5%。
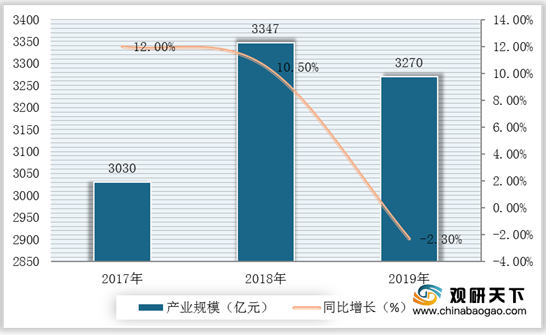
但由于行业整体处于需求结构调整及升级阶段以及下游领域并不景气,近三年来我国数控机床产业规模波动较大,呈下滑态势。数据显示,2019年我国数控机床产业规模为3270亿元,同比下降2.30%。
与此同时,我国数控机床行业主要产品产量也有所下滑。数据显示,截止到2020年1-9月我国数控金属成形机床产量为1.2万台,同比下降16.6%;数控金属切削机床产量为13万台,同比增长2.4%。

相关行业分析报告参考《2020年中国数控机床市场分析报告-市场现状调查与投资战略研究》。
数控机床产业链
资料来源:公开资料整理
凭借加工精度高、加工质量稳定、可靠、生产率高等优点,目前数控机床已成为我国机床工具行业的重要发展方向。
数控机床优点
资料来源:公开资料整理
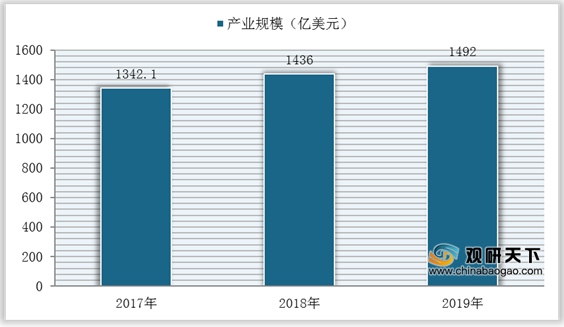
近三年来,得益于人工智能技术的发展,全球数控机床产业规模保持逐年增长态势。数据显示,截至2019年全球数控机床产业规模已达1492亿美元。
2017-2019年全球数控机床产业规模
数据来源:CCID
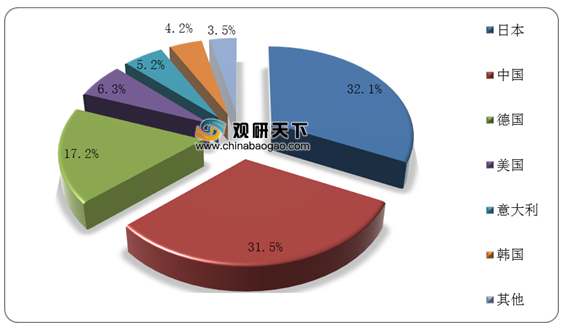
目前全球数控机床产业主要集中在亚洲、欧盟、美洲三大区域,而经过多年的发展,我国已成为全球第二大数控机床产业基地,产业规模仅次于日本。数据显示,2019年,我国数控机床产业规模占全球比重约31.5%。
2019年全球数控机床产业规模分布
数据来源:CCID
但由于行业整体处于需求结构调整及升级阶段以及下游领域并不景气,近三年来我国数控机床产业规模波动较大,呈下滑态势。数据显示,2019年我国数控机床产业规模为3270亿元,同比下降2.30%。
2017-2019年我国数控机床产业规模与同比增长
数据来源:CCID
与此同时,我国数控机床行业主要产品产量也有所下滑。数据显示,截止到2020年1-9月我国数控金属成形机床产量为1.2万台,同比下降16.6%;数控金属切削机床产量为13万台,同比增长2.4%。
2017-2020年1-9月我国数控机床工具主要产品产量(单位:万台)
数据来源:国家统计局(shz)
相关行业分析报告参考《2020年中国数控机床市场分析报告-市场现状调查与投资战略研究》。
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。





