咨询热线

400-007-6266

010-86223221

2018年中国工控行业细分领域:3C 产业固定投资对工控行业形成有力支撑(图)


        1、3C 产业固定资产投资维持高位,对工控行业形成有力支撑 
        
        3C 产品即计算机(computer)、通讯(communication)、消费电子(consumer electric)的统称。其中计算机主要指电脑,具体又可以细分为台式机、笔记本和平板电脑;通讯产品包括手机和对讲机;消费电子种类繁多,如数码相机、影音娱乐设备等。 
        
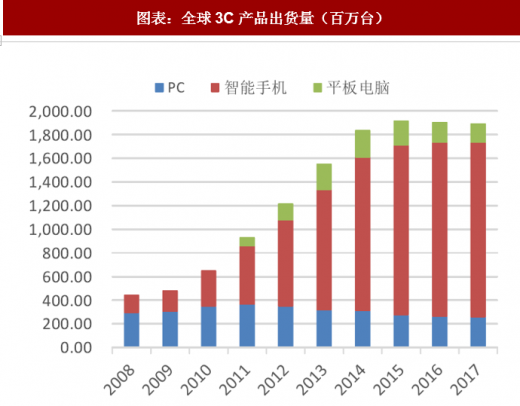
        我国 3C 产能占比全球的 70%,已经成为全球 3C 制造业的中心。根据 IDC 统计数据,2017 年全球智能手机、平板手机与 PC 出货总量达到 18.95 亿台,其中全球智能手机出货量为 14.72 亿台,中国智能手机出货量为 4.61 亿台,占全球智能手机出货量的 31%。 
        
        参考观研天下发布《2018年中国工控行业分析报告-市场运营态势与投资前景研究
        
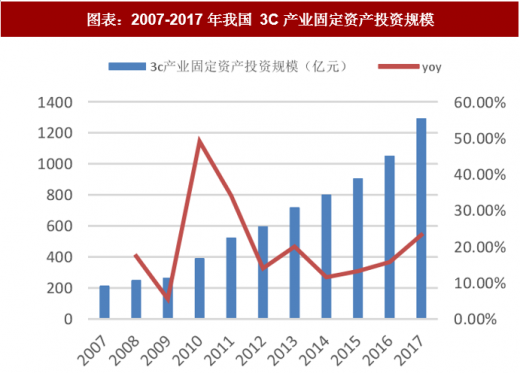
图表:2007-2017年我国 3C产业固定资产投资规模
 
        资料来源:观研天下整理

图表:全球3C产品出货量(百万台)
 
        资料来源:观研天下整理

        3C 产业具有竞争激烈,产品更新速度快等特点,因此设备更新率较高。以苹果手机为例,新产品的推出周期基本为 1 年,并且频率正在加速。我国 3C 产能虽大,但是自动化和智能化能力尚不成熟,未来 3C 行业将面临产线频繁更换,人工成本提高等难题,因此 3C 产业还需提高自动化率,对工控产品将产生较高的需求。3C 产业固定资产投资同比增长率在 2017 年达到 23%,未来有望保持较高的增长,将对工控有较强的联动效应。 
        
        2、新能源汽车发力,电机电控市场空间巨大,有望孕育大市值公司 
        
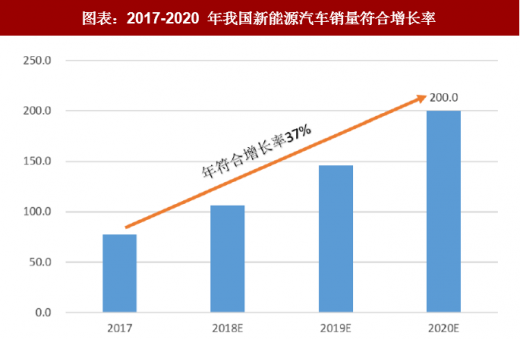
        我国已经成为新能源汽车最大的市场,2017 年我国新能源汽车产销量分别为 79.4 万辆和 77.7 万辆,全球领先。根据中国汽协公布数据,2018 年 5 月我国新能源汽车产销分别完成 9.6 万辆和 10.2 万辆,同比增长 85.6%和 125.6%;1-5 月我国新能源汽车产销均完成 32.8 万辆,同比增长 122.9%和 141.6%。其中纯电动汽车产销均完成 25 万辆,同比分别增长 105.1%和 124.7%。预计 2020 年我国新能源汽车销量有望达到 200 万辆。2018-2020 年复合增速有望达到 37%。 
        
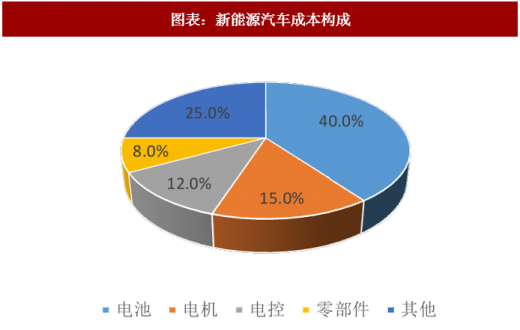
        电机电控是新能源电动车的核心部件,价值约占到整车的 27%。新能源汽车的快速发展,对电机电控的需求巨大。目前电机电控主要有两种供应模式,一是整车厂商自己生产,另一种是第三方的电机电控厂商。 
         
图表:2017-2020 年我国新能源汽车销量符合增长率
 
        资料来源:观研天下整理

图表:新能源汽车成本构成
 
        资料来源:观研天下整理

        目前我国电机电控市场集中度较低,工控行业中的汇川技术、英威腾、麦格米特、蓝海华腾、英博尔等公司已经开始布局新能源汽车电机电控产业。新能源汽车电机控制器具有一定的技术壁垒,国内整车企业中仅有中车时代、宇通客车、中通客车、比亚迪、北汽新能源等少数车企具有自主配套电控能力,其余车企均采用第三方电机控制器,而且行业集中度较低,寡头优势尚不明显,未来市场会整合加速,具有工控电控技术优势的第三方供应商已经开始布局乘用车市场,未来有望抢占更多的市场份额。 
        
        资料来源:观研天下整理,转载请注明出处(TC)
        
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。

政策、技术与市场需求共筑自主水下机器人发展动能 行业向长续航、智能化方向迈进

政策、技术与市场需求共筑自主水下机器人发展动能 行业向长续航、智能化方向迈进

在政策、技术与市场需求三重驱动下,自主水下机器人行业发展势能持续积蓄,市场规模具备长期扩容潜力。与此同时,下游多元场景的需求牵引产品迭代,推动自主水下机器人朝着长续航、智能化方向持续升级。

2026年09月22日
我国机器人动力模组行业:人形机器人打开新增长空间 直驱产品领跑增长

我国机器人动力模组行业:人形机器人打开新增长空间 直驱产品领跑增长

机器人动力模组是决定机器人运动性能与精度的重要部件,已在工业机器人、移动机器人等领域实现规模化应用,各赛道需求持续释放。人形机器人作为前沿赛道,有望打开行业新增长曲线。在下游需求支撑下,机器人动力模组市场规模不断扩容,预计2030年将增至729亿元。

2026年09月20日
微型马达行业高景气延续:中国话语权持续提升 双赛道驱动增量扩容

微型马达行业高景气延续:中国话语权持续提升 双赛道驱动增量扩容

微型马达作为精密执行核心部件,广泛应用于消费电子、汽车、医疗及自动化装备领域。全球市场保持稳健扩容,2020至2025年规模持续增长,预计2030年突破536亿美元。中国市场增速领跑全球,市场份额稳步抬升,成为行业增长核心引擎。

2026年09月18日
双向突破、同步布局 国内核泵产业迈入自主发展新阶段

双向突破、同步布局 国内核泵产业迈入自主发展新阶段

从装机规模变化来看,国内核能发电在运装机容量自 2019 年的 48.7GW 提升至 2023 年的 56.9GW,期间年复合增长率为 4.0%;后续随着大批在建核电站陆续建成投入商运,预计国内核电在运装机容量将由 2024 年的 63.1GW 增长至 2029 年的 102.8GW,对应年复合增长率达到 10.3%。

2026年09月17日
火箭发动机行业前景:多型号集中进入工程化交付期 3D打印转向批产

火箭发动机行业前景:多型号集中进入工程化交付期 3D打印转向批产

2020年—2025年,全球火箭发动机市场规模由10.56亿美元增长至24.8亿美元,期间年复合增长率18.62%。预计2026年—2030年,全球火箭发动机市场规模由28.52亿美元增长至49.88亿美元,期间年复合增长率15.00%。

2026年09月15日
我国注胶机市场分析:增量市场爆发、存量市场升级、高端赛道突破

我国注胶机市场分析:增量市场爆发、存量市场升级、高端赛道突破

竞争格局上,全球70%以上市场份额由Nordson、Musashi等国际巨头占据,但中国本土厂商已从五年前的不足15%提升至约35%,在标准型和中端市场取得显著突破,竞争焦点正从单一设备价格延伸至整体解决方案能力、工艺数据库积累和远程运维服务响应速度。

2026年09月14日
藏在晶圆厂背后的安全屏障:工艺排气配套迎来结构性增长窗口 国产替代正当时

藏在晶圆厂背后的安全屏障:工艺排气配套迎来结构性增长窗口 国产替代正当时

不同于普通化工废气系统,该体系需维持机台后端压力稳定,按废气类型分网管控,当前主流采用不锈钢基材搭配内壁氟聚合物涂层。全球与国内晶圆厂持续扩产,带动配套市场扩容。赛道兼具交付、认证、人才多重壁垒,过去长期由海外厂商主导,随着本土企业技术与项目经验积累,国产替代进入加速阶段。

2026年09月14日
县域补短板+存量AI与超低排放技改 垃圾焚烧设备行业迎回升拐点 三峰环境出海领跑

县域补短板+存量AI与超低排放技改 垃圾焚烧设备行业迎回升拐点 三峰环境出海领跑

2021—2025年,我国垃圾焚烧设备制造行业市场规模从282.07亿元回落至235.04亿元,期间年复合增长率为-4.46%,行业整体呈现增量收缩的调整态势。

2026年09月13日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部