
1、产业链
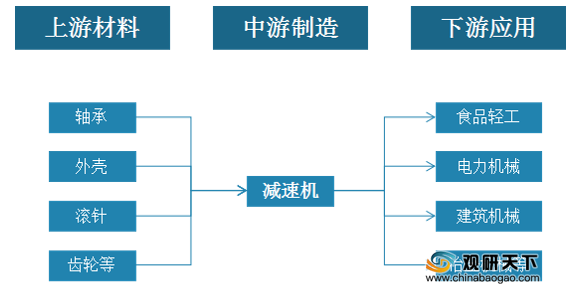
在减速机行业产业链中,上游主要包括轴承、外壳、滚针及齿轮等材料,由钢材、生铁等大宗原材料加工而成;行业下游应用领域十分广泛,主要应用于食品轻工、电力机械、建筑机械、冶金机械等行业。
减速机产业链
2、政策分析
近年来,我国对机械制造业相当重视,陆续发布一系列相关政策,支持减速机行业发展。2019年11月,发改委发布了《产业结构调整指导目录(2019年本)》,“工业机器人RV减速机谐波减速机轴承”、“机器人用关键零部件:高精密减速器、高性能伺服电机和驱动器、全自主编程等高性能控制器,传感器,末端执行器等”、“新能源汽车关键零部件:高速减速器(最高输入转速≥12000rpm,噪声<75dB)”被列入鼓励类。
| 时间 |
发布单位 |
政策 |
相关内容 |
| 2016 |
国务院 |
《“十三五”国家战略性新兴产业发展规划》 |
构建工业机器人产业体系,全面突破高精度减速器、高性能控制器等 |
| 2016 |
工信部 |
《产业技术创新能力发展规划(2016-2020年)》 |
构建工业机器人产业体系,全面突破高精度减速器、高性能控制器等 |
| 2016 |
发改委 |
《机器人产业发展规划(2016-2020年)》 |
发展适合机器人应用的高效率、低重量、长期免维护的系列化减速器 |
| 2017 |
发改委 |
《增强制造业核心竞争力三年行动计划(2018-2020年)》 |
加快发展先进制造业,突破制造业重点领域关键技术实现产业化 |
| 2017 |
工信部 |
《工业转型升级(中国制造2025)》 |
核心零部件重点支持机器人减速器等资金工作指南 |
| 2017.12 |
工信部 |
《首台(套)重大技术装备推广应用指导目录》 |
对于轴向柱塞马达和减速机总成的主要技术指标进行了规划 |
| 2017.5 |
工信部 |
《关于发布2017年工业转型升级(中国制造2025)资金工作指南的通知》 |
围绕《工业强基工程实施指南(2016-2020年)》“十大领域‘一揽子’突破行动”关键核心瓶颈要求,核心零部件〔元器件)重点支持机器人减速器、高速列车设备部件,智能终端核心芯片等方面;关键基础材料重点支持高温超导材料,生物基材料、石墨烯、特种陶瓷和人工晶体等新材料;先进基础工艺重点支持集成电路封装、增材制造等工艺。 |
| 2017.10 |
工信部 |
《高端智能再制造行动计划《2018-2020年》 |
高端智能再制造产业协同体系建设培育盾构机高值关键件再制造配套企业。开展刀盘、主驱动变速箱,中心回转装置,减速机、高端液压件、螺旋输送机等关键件再制造,形成基本完整的盾构机再制造产业链。培育服务型再制造企业。鼓励应用激光、电子束等高技术含显的再制造技术,面向大型机电装备开展专业化、个性化再制造技术服务,培育一批服务型高端智能再制造企业。 |
| 2018.4 |
工信部 |
《军用技术转民用推广目录(2018年度)》 |
智能制造:增材制造装备、高档数控机床与智能加工中心等,高精度减速器、高性能控制器,精密测等技术与核心零部件,高精度、高可靠性中高端工业机器人。 |
| 2018.9 |
工信部 |
关于组织开展2018年度工业强基工程重点产品、工艺“一条龙”应用计划 |
2018年,选择“控制器”“高精密减速器”“伺服电机”“发动机电喷系统”“高速动车组轴承及地铁车辆轴承”“存储器”等一条龙开展相关工作。 |
| 2019.11 |
发改委 |
《产业结构调整指导目录(2019年本)》 |
“工业机器人RV减速机谐波减速机轴承”、“机器人用关键零部件:高精密减速器、高性能伺服电机和驱动器、全自主编程等高性能控制器,传感器,末端执行器等”、“新能源汽车关键零部件:高速减速器(最高输入转速≥12000rpm,噪声<75dB)”被列入鼓励类。 |
3、行业分析
根据数据显示,我国减速机产量在2013年到2016年间保持在560-600万台左右,到2017年同比上升15.37%,在2018年又落回563万台。2019年中国减速机产量大幅度增加,产量达到851.7万台,同比增长51.28%;2020年中国减速机产量增长至917万台,同比增长7.67%。
2013-2020年中国减速机产量及同比增长

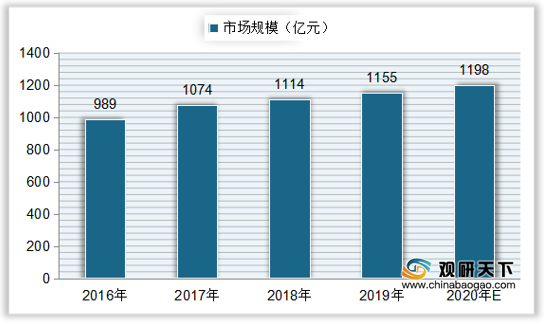
随着产量的增加,我国减速机行业市场规模也逐年增长,市场规模从2016年的989亿元增长至2019年的1155亿元,复合年增长率为5.31%;预计到2020年中国减速机行业市场规模将达到1198亿元。
2016-2020年中国减速机行业市场规模
4、需求分析
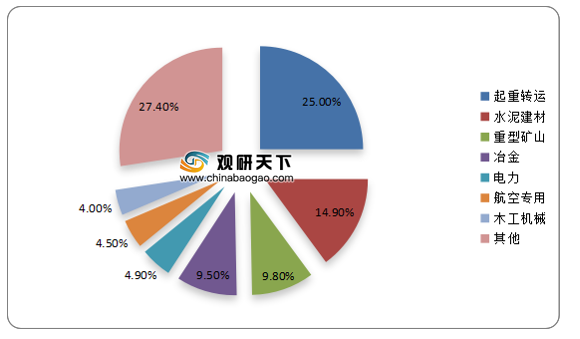
在我国减速机下游应用中,起重运输行业使用减速机产品的数量最高,在2019年占比约为25.02%;其次是水泥建材行业,占比14.89%左右;然后是重型矿山与冶金行业,占比均在9%以上;电力行业、航空专用和木工机械领域使用占比分别为4.9%、4.5%、4.0%。
2019年中国减速机下游应用市场占比
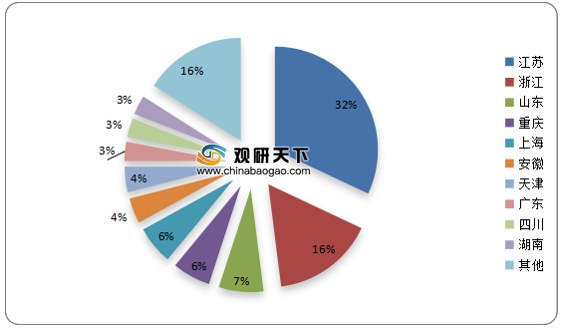
销售区域分布方面,2019年我国减速机销量最多的省份是江苏省,占比达到32%;浙江省排名第二,占比为16%;然后是山东、重庆和上海,销量占比分别为7%、6%、6%;其他省份销量较少,占比均在5%以下。
2019年中国减速机销量区域分布
5、技术分析
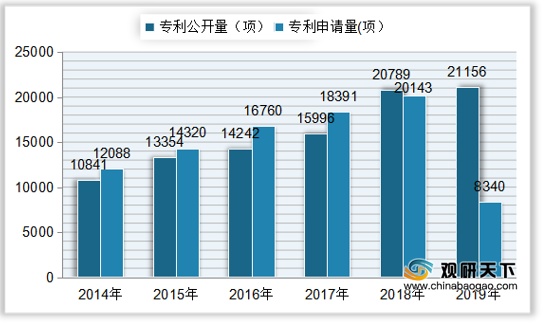
在技术方面,我国减速机行业专利公开量自2014年来持续增加,到2018年专利公开量达到20789项,同比增长29.96%;专利申请量达到20143项,同比增长9.53%。2019年中国减速机专利公开数量持续增加,为21156项,同比增长1.77%;专利申请数大幅度下降,为8430项,同比下降58.6%。
2014-2019年中国减速机行业专利公开与申请量
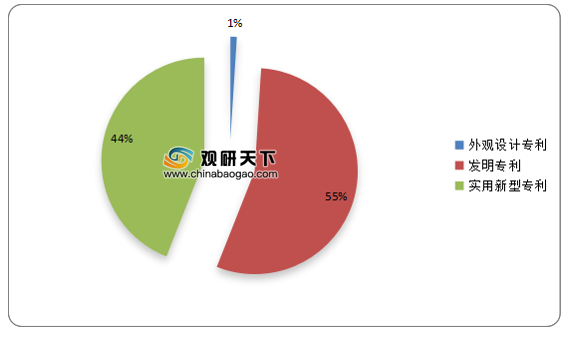
据统计,目前我国减速机行业发明专利占整体专利申请数量比重最大,达到55%;其次是绝实用新型专利,占比为44%;外观设计专利数量较少,占比仅为1%。
2019年中国减速机行业相关专利申请类型占比
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国减速机市场分析报告-市场现状与未来商机分析》
《2020年中国减速机行业分析报告-行业深度调研与发展战略评估》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Emial:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号


【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。






