
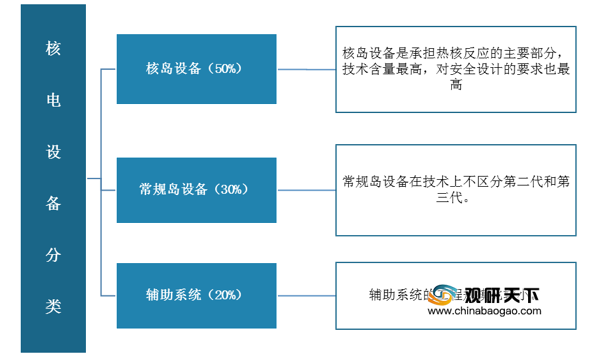
核电设备分类
1、产业链
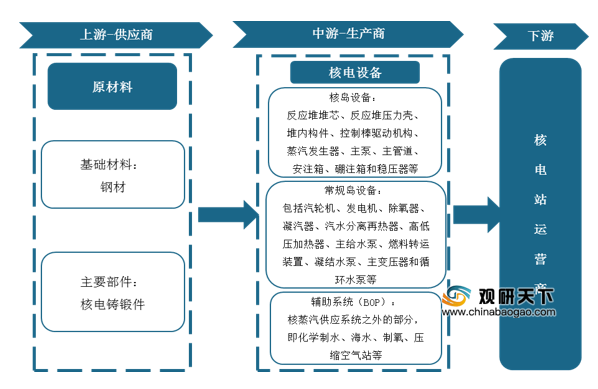
核电设备产业链上游主要为钢材等原材料供应商,中游主要为核电设备生产商,下游主要为核电站运营商。
核电设备产业链
2、政策环境
受能源需求持续上涨和碳排放下降承诺的双重压力,发展核电成为我国能源战略的必然选择。在此态势下,为推动我国核电产业的快速平稳发展,相关部门制定出台了一系列政策,规范市场竞争,引导产业可持续健康发展。而作为核电产业发展必不可缺的核电设备,也受益得到良好发展。
2021年3月12日,《中华人民共和国国民经济和社会发展第十四个五年规划和2035年远景目标纲要》发布,提出推进核电机组关键部件等研发应用,我国核电设备行业发展迎来重磅利好。
| 时间 |
政策规划 |
要点 |
| 2007年 |
《国家核电中长期发展规划(2005-2020年)》 |
提出到2020年,核电运行装机容量争取达到4000万千瓦,并有1800万千瓦在建项目结转到2020年以后续建。核电占全部电力装机容量的比重从现在的不到2%提高到4%,核电年发电量达到2600~2800亿千瓦时。 |
| 2013年 |
《能源发展“十二五”规划》 |
在核电建设方面,坚持热堆、快堆、聚变堆“三步走”技术路线,以百万千瓦级先进压水堆为主,积极发展高温气冷堆、商业快堆和小型堆等新技术;合理把握建设节奏,稳步有序推进核电建设;科学布局项目,对新建厂址进行全面复核,“十二五”时期只安排沿海厂址;提高技术准入门槛,新建机组必须符合三代安全标准。 |
| 《关于2012年国民经济和社会发展计划执行情况与2013年国民经济和社会发展计划草案的报告》 |
强调进一步完善水电、核电价格形成机制。 |
|
| 《关于完善核电上网电价机制有关问题的通知》 |
对新建核电机组实行标杆上网电价政策。根据目前核电社会平均成本与电力市场供需状况,核定全国核电标杆上网电价为每千瓦时0.43元。全国核电标杆上网电价高于核电机组所在地燃煤机组标杆上网电价(含脱硫、脱硝加价,下同)的地区,新建核电机组投产后执行当地燃煤机组标杆上网电价。 |
|
| 《关于加大工作力度确保实现2013年节能减排目标任务的通知》 |
在做好保护生态和移民安置的前提下开工建设水电2000万千瓦以上,在确保安全的基础上开工建设核电335万千瓦。 |
|
| 《大气污染防治行动计划》 |
安全高效发展核电,到2017年,运行核电机组装机容量达到5000万千瓦。 |
|
| 2014年 |
《2014年能源工作指导意见》 |
加强在运核电站安全管理,确保核电站安全运行。加快完成AP1000设计固化、主设备定型,推动AP1000自主化依托工程建设。适时启动核电重点项目审批,稳步推进沿海地区核电建设,做好内陆地区核电厂址保护。制订核燃料技术发展总体战略规划,保障核电安全高效可持续发展。 |
| 2016年 |
《电力发展“十三五”规划》 |
提出到2020年全国核电装机达到5800万千瓦,在建规模3000万千瓦以上。 |
| 《能源发展“十三五”规划》 |
提出2020年运行核电装机力争达到5800万千瓦,在建核电装机达到3000万千瓦以上。 |
|
| 《核电管理条例(送审稿)》 |
首次明确了核电项目投资主体的准入条件。 |
|
| 2018年 |
《关于加强核电标准化工作的指导意见》 |
提出到2019年,核电标准体系更加完善,体系框架结构进一步优化,标准技术内容逐步统一,标准自主化水平和协调性显著提高,形成自主统一的、与我国核电发展水平相适应的核电标准体系。提出到2022年,标准应用明显加强。国内自主核电项目采用自主核电标准的比例大幅提高,我国核电标准的国际影响力和认可度明显提升。提出到2027年,跻身核电标准化强国前列,在国际核电标准化领域发挥引领作用。 |
| 2019年 |
《关于调整重大技术装备进口税收政策有关目录的通知》 |
根据国内产业发展情况,自2019年1月1日起,取消百万千瓦级核电机组(二代改进型核电机组)等装备的免税政策,生产制造相关装备和产品的企业2019年度预拨免税进口额度相应取消。 |
| 2021年3月 |
《中华人民共和国国民经济和社会发展第十四个五年规划和2035年远景目标纲要》 |
提出推进核电机组关键部件等研发应用。 |
3、行业分析
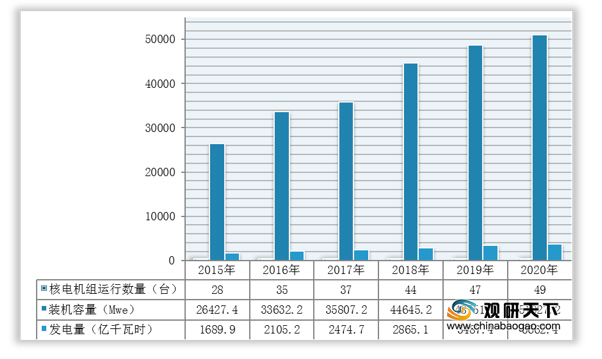
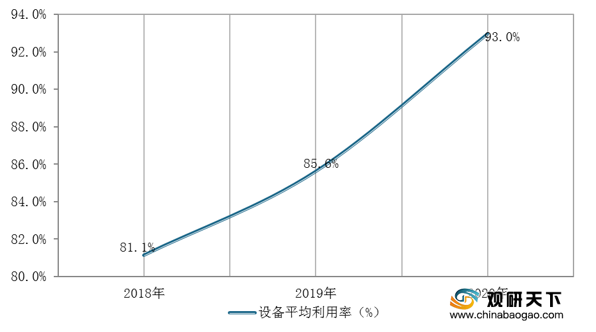
在政策驱动下,我国核电设备行业保持高速发展,运行数量、装机容量、发电量、设备平均利用率稳步增长。
数据显示,截止2020年我国共有49台核电机组运行;装机容量为51027.2MWe(额定装机容量),同比上年增加2276 Mwe;发电量为3662.4亿千瓦时,同比上年增加175亿千瓦时;设备平均利用率为92.95%,同比上年提升7.34%。
2015-2020年我国核电机组运行数量、装机容量、发电量
2018-2020年我国核电设备平均利用率变化
具体来看,截止2020年我国共有49台运行核电机组保持安全稳定运行,其中,田湾核电厂5号机组、福清核电厂5号机组分别在2020年7月和9月完成首次装料。
| 核电厂 |
机组 |
装机容量(Mwe) |
发电量(亿千瓦时) |
设备平均利用率(%) |
| 泰山核电厂 |
1号机组 |
330 |
26.82 |
92.2 |
| 大亚湾核电厂 |
1号机组 |
984 |
87.86 |
99.99 |
| 2号机组 |
984 |
78.15 |
89.21 |
|
| 泰山第二核电厂 |
1号机组 |
650 |
55.66 |
99.96 |
| 2号机组 |
650 |
52.02 |
92.34 |
|
| 3号机组 |
660 |
50.63 |
90.43 |
|
| 4号机组 |
660 |
56.24 |
99.97 |
|
| 岭澳核电厂 |
1号机组 |
990 |
78.88 |
99.99 |
| 2号机组 |
990 |
73.21 |
89.17 |
|
| 3号机组 |
1086 |
80.34 |
90.71 |
|
| 4号机组 |
1086 |
78.09 |
92.77 |
|
| 泰山第三核电厂 |
1号机组 |
728 |
60.68 |
99.93 |
| 2号机组 |
728 |
55.96 |
91.04 |
|
| 田湾核电厂 |
1号机组 |
1060 |
79.96 |
89.57 |
| 2号机组 |
1060 |
83.7 |
98.56 |
|
| 3号机组 |
1126 |
77.41 |
91.28 |
|
| 4号机组 |
1126 |
83.37 |
95.37 |
|
| 5号机组 |
1118 |
30.95 |
100 |
|
| 红沿河核电厂 |
1号机组 |
1118.79 |
84.41 |
91.09 |
| 2号机组 |
1118.79 |
83.07 |
90.88 |
|
| 3号机组 |
1118.79 |
74.33 |
99.78 |
|
| 4号机组 |
1118.79 |
85.22 |
92.74 |
|
| 宁德核电厂 |
1号机组 |
1089 |
79.61 |
91.39 |
| 2号机组 |
1089 |
84.4 |
99.99 |
|
| 3号机组 |
1089 |
83.59 |
96.73 |
|
| 4号机组 |
1089 |
77.92 |
91.22 |
|
| 福清核电厂 |
1号机组 |
1089 |
89.55 |
99.3 |
| 2号机组 |
1089 |
83.78 |
92.02 |
|
| 3号机组 |
1089 |
78.5 |
89.69 |
|
| 4号机组 |
1089 |
71.74 |
92.47 |
|
| 5号机组 |
1150 |
1.46 |
- |
|
| 阳江核电厂 |
1号机组 |
1086 |
86.66 |
98.5 |
| 2号机组 |
1086 |
69.55 |
85.96 |
|
| 3号机组 |
1086 |
70.33 |
85.51 |
|
| 4号机组 |
1086 |
84.92 |
96.18 |
|
| 5号机组 |
1086 |
78.12 |
92.64 |
|
| 6号机组 |
1086 |
63.49 |
81.82 |
|
| 方家山核电厂 |
1号机组 |
1089 |
76.76 |
89.78 |
| 2号机组 |
1089 |
88.26 |
99.96 |
|
| 三门核电厂 |
1号机组 |
1251 |
94.46 |
88.18 |
| 2号机组 |
1251 |
94.67 |
99.99 |
|
| 海阳核电厂 |
1号机组 |
1253 |
93.62 |
86.73 |
| 2号机组 |
1253 |
96.89 |
90.05 |
|
| 台山核电厂 |
1号机组 |
1750 |
97.65 |
71.56 |
| 2号机组 |
1750 |
133.53 |
97.71 |
|
| 昌江核电厂 |
1号机组 |
650 |
48.92 |
90.83 |
| 2号机组 |
650 |
46.71 |
93.07 |
|
| 防城港核电厂 |
1号机组 |
1086 |
84.35 |
91.2 |
| 2号机组 |
1086 |
84.03 |
91.98 |
数据来源:中国核能协会(shz)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国核电设备市场分析报告-行业竞争现状与前景评估预测》
《2020年中国核电设备产业分析报告-市场竞争现状与发展战略评估》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Emial:sales@chinabaogao.com

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。




