咨询热线

400-007-6266

010-86223221

下游市场收窄 行业需求量降低 中国数控系统市场规模有所下降

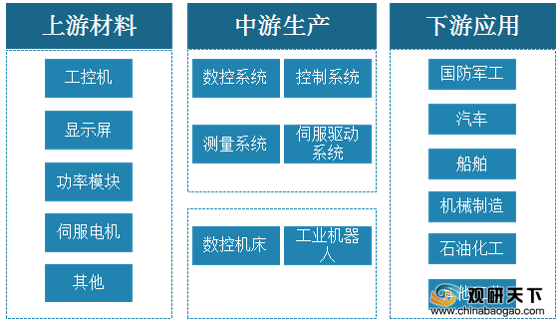
        数控系统是数字控制系统的简称,英文名称为(Numerical Control System),是根据计算机存储器中存储的控制程序,执行部分或全部数值控制功能,并配有接口电路和伺服驱动装置的专用计算机系统。数控系统产业链上游主要包括工控机、显示屏、功率模块、伺服电机等重要组成部分;行业一般应用于数控机床与工业机器人等工控自动化装备;行业下游广泛应用于国防军工、汽车船舶、机械制造和石油化工等领域。

数控系统产业链

 数据来源:公开资料整理

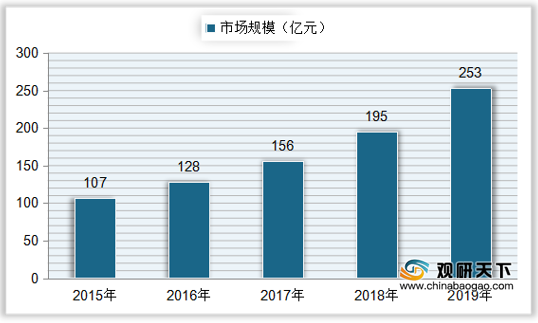
        上游构成中,显示屏对于数控系统来说基本属于标配,近年来,我国显示屏市场规模逐年增长,从2015年的107亿元增长至2018年的195亿元,复合年增长率为22.15%;2019年我国显示屏市场规模达到253亿元,同比增长30%。

2015-2019年中国显示屏市场规模
 数据来源:公开资料整理

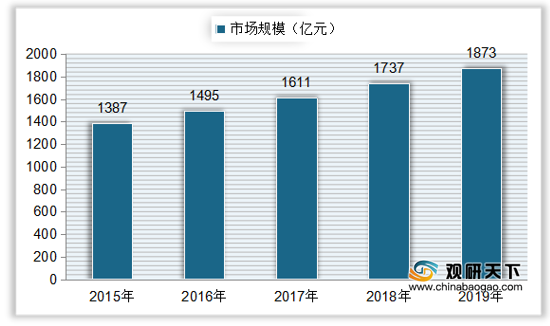
        功率模块也是数控系统的核心模块之一,据统计,我国功率模块(包括功率IC)的市场规模也持续上升,增幅稳定,从2015年的1387亿元增长至2018年的1737亿元,复合年增长率为7.79%;2019年中国功率模块市场规模达到1873亿元,同比增长7.83%。

2015-2019年中国功率模块市场规模
 数据来源:公开资料整理

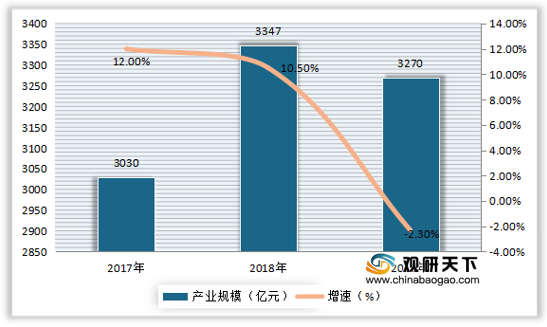
        虽然上游产品市场持续提升,但由于下游应用行业市场需求降低,我国数控系统市场在持续增长后有所下滑。从数控机床产业规模来看,在2018年我国数控机床产业规模达到3347亿元,同比增长10.50%;2019年我国数控机床产业规模为有所下降,为3270亿元,同比下降2.30%。

2017-2019年中国数控机床行业产业规模及增速
 数据来源:公开资料整理

        从市场规模来看,我国数控系统行业市场规模在2018年达到502亿元,较上年增加47亿元,同比增长10.33%;2019年我国数控系统行业市场规模达到491亿元,同比下降2.19%。

2017-2019年中国数控系统市场规模

 数据来源:公开资料整理

        下游应用领域中,汽车领域是数控系统重要应用行业之一,我国汽车产量近十年来在全球位居第一,但自2017年后呈持续下降态势,到2019年汽车产量为2552.8万辆,同比下降8.24%;2020年中国汽车产量为2462.5万辆,同比下降3.54%;2021年1-2月中国汽车产量为385.5万辆,较去年同期增长89.9%。

2015-2021年1-2月中国汽车产量及同比增长

 数据来源:中国汽车工业协会

        与汽车产量相比,数控系统另一应用领域,船舶行业市场也有所收窄,自2014年以来,我国手持船舶订单数量整体呈下降趋势,到2018年出现小幅度的回升,订单数量达到8931万载重吨,同比增长2.38%;2019年我国手持船舶订单降至8166万载重吨,同比下降8.57%。

2014-2019年中国手持船舶订单情况

 数据来源:公开资料整理(LJ)


          欲了解更多内容,请参阅我们的行业分析报告:
        《2021年中国数控系统市场分析报告-市场现状与未来规划分析》

        《2020年中国数控系统行业分析报告-行业竞争现状与未来动向研究》


        行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。

        中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。

        报告订购咨询请联系:
        电话:400-007-6266   010-86223221
        客服微信号:guanyankf
        客服QQ:1174916573
        Email:sales@chinabaogao.com

更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。
国家数据集团成立:数据要素行业从“制度搭建”进入“央企运营”节点分析

国家数据集团成立:数据要素行业从“制度搭建”进入“央企运营”节点分析

2026年10月20日,国家数据集团有限公司在雄安新区挂牌成立,定位为“数据要素服务国家队、数据基础设施互联互通引领者、国家数据科技创新战略力量”。这一事件的产业含义不在于新增了一家央企,而在于数据要素行业从“制度设计阶段”进入了“央企实体运营阶段”。

2026年11月09日
美国发布DeepSeek禁令! 开源低成本或是国产AI大模型行业生态蓬勃发展关键因素

美国发布DeepSeek禁令! 开源低成本或是国产AI大模型行业生态蓬勃发展关键因素

美国国土安全部2026年10月19日发布的DeepSeek禁令,核心杀伤力在于使用DeepSeek技术开发的第三方产品同样被排除在政府采购之外,意在制造寒蝉效应,迫使美国商业生态主动疏离中国开源模型。DeepSeek的应对以开源对冲封锁:禁令次日全面开源推理框架DeepInfer,使美国可以禁止“采购”但无法阻止“使用

2026年11月02日
AI安全行业呈高弹性 智能体安全主线下两类企业迎结构机遇 工程化能力成新护城河

AI安全行业呈高弹性 智能体安全主线下两类企业迎结构机遇 工程化能力成新护城河

AI 安全正在从网络安全的 “合规附属项” 独立为一条结构性增长赛道,智能体安全是主战场。2025 年我国 AI 安全市场收入达 44.1 亿元,预计 2030 年将增长至 340.3 亿元,期间 CAGR 约 50.48%,增长弹性显著高于传统网络安全。

2026年10月29日
文旅展馆升级带来刚需,数字展示行业中游企业向下游拓展 产品化运营化成新方向

文旅展馆升级带来刚需,数字展示行业中游企业向下游拓展 产品化运营化成新方向

受益于文化产业结构性上行红利,文化新业态已成为产业核心增长动能。国家统计局数据显示,2025 年全国 8.2 万家规模以上文化及相关产业企业实现营业收入 152135 亿元,同比增长 7.4%;其中文化新业态特征突出的 16 个行业小类营收 68253 亿元,增速达 14.3%,显著高于行业整体水平。

2026年10月28日
数据稀缺、算力受限、演示依赖:我国物理AI产业化障碍与破局路径浅析

数据稀缺、算力受限、演示依赖:我国物理AI产业化障碍与破局路径浅析

物理AI面临高质量、可复用、与机器人动作对齐的数据供给不足——真机数据采集成本约500-1000元/小时,而仿真合成数据单条成本仅0.2-0.3元,数据“对齐度”与“规模化”之间存在根本性权衡。端侧算力与高端GPU、高精度减速器、六维力传感器等核心部件的高度进口依赖,构成第二重约束;

2026年10月23日
我国地理信息行业现状分析:稳量提质底色凸显 高研发支撑时空底座建设

我国地理信息行业现状分析:稳量提质底色凸显 高研发支撑时空底座建设

作为数字经济重要的时空底座,我国地理信息产业增长模式逐步由规模扩张转向质量优先,产业稳中有进、提质扩量,AI、大数据与GIS深度融合,推动产业走向 “空间智能・数智共生”。资本市场持续赋能,龙头企业、专精特新主体梯队不断壮大。行业维持高强度研发投入,专利与科技成果持续产出。同时天基遥感体系加速成型,实景三维中国建设落地

2026年10月22日
500万亿日均调用量背后的产业逻辑:Token工厂行业市场需求与出海机遇分析

500万亿日均调用量背后的产业逻辑:Token工厂行业市场需求与出海机遇分析

我国日均Token调用量已从2024年初的约1000亿增至2026年6月的500万亿,需求底座真实且增长迅猛;但Token工厂的商业化前景取决于一个核心变量——单位Token成本的下降速度能否跑赢Token价格的下跌速度。硅基流动2025年收入增长超6倍、毛利率却跌至-24%,揭示了行业早期“调用量增长不等于利润增长”

2026年10月20日
高端算力溢价 算力租赁行业企业营收与盈利分化显现 Token分成模式加速渗透

高端算力溢价 算力租赁行业企业营收与盈利分化显现 Token分成模式加速渗透

算力租赁位于算力产业链中游环节,正凭借其低成本、灵活、高效等优势,打破算力资源配置壁垒,成为 AI 产业爆发的关键支撑,并且受益于目前算力供需严重错配,算力租赁行业的定价权正显著增强,带来利润分配的结构性上移。

2026年10月19日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部