
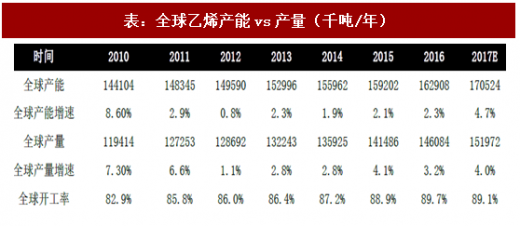
乙烯作为体量最大的石化产品,也被称为石化之母,是整个石化景气的晴雨表。15年乙烯进入景气大周期,至今已近3年,仅从经验看应该是处于周期尾声,但是恰恰在今年3季度油价大涨期间,乙烯价格也同样大涨,单吨价差甚至还创出了年内的新高,其价格在如此高位还能强劲上涨,说明供需仍然非常紧张。另据中石化17年3季报披露,其乙烯销量同比增速高达11%,远高于前几年5%左右的增速水平。需求高增长也带动了全球乙烯产能利用率接近90%,考虑检修因素,几近满负荷。而展望未来,新增乙烯产能很少,远低于需求增量,景气甚至有望再创新高。
1、油头和气头产能增长很少
参考观研天下发布《2017-2022年中国乙烯行业市场发展现状及十三五发展机会分析报告》
乙烯产能主要分为油、气、煤三种工艺,其中油头和气头的成本最低。油头最快的新增产能就是我国民营大炼化,但主体都是芳烃型炼厂,只有浙石化副产乙烯,产量为140万吨,占全球比重尚不到1%。北美气头产能虽然成本最具优势,但受到当地劳工法、环保法的诸多限制约束,建设进度极慢,一拖再拖。此前市场预计17年新增的674万吨产能,实际只投产了359万吨,明年主要就是上述延迟的315万吨产能继续投产,后续也没有什么新增产能。未来全球乙烷裂解新建产能将主要集中在我国,但其投产进度要远远落后于民营大炼化,几年内还构不成明显威胁。

2、煤头产能也不足以逆转周期
虽然煤头成本最高,但在乙烯价格维持高位的背景下,盈利能力尚可,未来三年我们统计还是有320万吨左右的新增产能。但需要指出的是,由于煤化工污染比较严重,环保压力较大,因此近几年建设进度一直低于预期,今年就比规划少投产了100万吨以上,未来煤化工产能进度也不宜过分乐观。综合而言,未来三年全球预计新增乙烯产能775万吨,如果假设需求增速为4%,则同期需求总增量为2000万吨,远大于供给。未来乙烯大周期不但有望维持,甚至很可能还要再创新高。
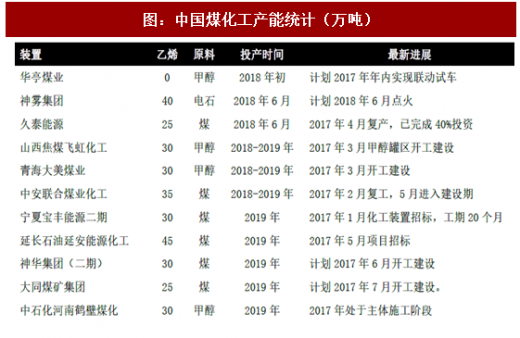
表:全球乙烯产能vs产量(千吨/年)

资料来源:观研天下整理
1、油头和气头产能增长很少
参考观研天下发布《2017-2022年中国乙烯行业市场发展现状及十三五发展机会分析报告》
乙烯产能主要分为油、气、煤三种工艺,其中油头和气头的成本最低。油头最快的新增产能就是我国民营大炼化,但主体都是芳烃型炼厂,只有浙石化副产乙烯,产量为140万吨,占全球比重尚不到1%。北美气头产能虽然成本最具优势,但受到当地劳工法、环保法的诸多限制约束,建设进度极慢,一拖再拖。此前市场预计17年新增的674万吨产能,实际只投产了359万吨,明年主要就是上述延迟的315万吨产能继续投产,后续也没有什么新增产能。未来全球乙烷裂解新建产能将主要集中在我国,但其投产进度要远远落后于民营大炼化,几年内还构不成明显威胁。
图:北美乙烷裂解产能投产进度低于预期(万吨)

资料来源:观研天下整理
2、煤头产能也不足以逆转周期
虽然煤头成本最高,但在乙烯价格维持高位的背景下,盈利能力尚可,未来三年我们统计还是有320万吨左右的新增产能。但需要指出的是,由于煤化工污染比较严重,环保压力较大,因此近几年建设进度一直低于预期,今年就比规划少投产了100万吨以上,未来煤化工产能进度也不宜过分乐观。综合而言,未来三年全球预计新增乙烯产能775万吨,如果假设需求增速为4%,则同期需求总增量为2000万吨,远大于供给。未来乙烯大周期不但有望维持,甚至很可能还要再创新高。
图:中国煤化工产能统计(万吨)

资料来源:观研天下整理
资料来源:观研天下整理,转载请注明出处(GSL)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。



