
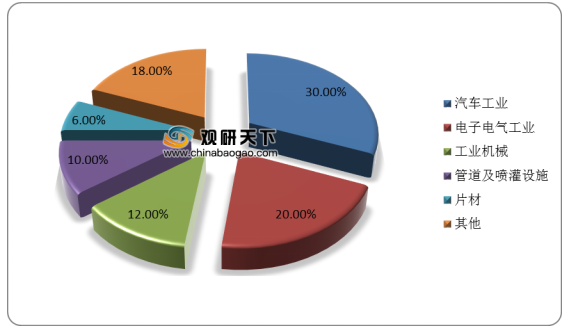
聚甲醛,简称POM,综合性能优异,是当今世界五大工程塑料之一,广泛应用于汽车、电子、家用器具、机械、医疗技术等方面。全球范围内使用聚甲醛较多的领域为汽车工业、电子电气,消费占比分别为30%、20%,另外工业机械、管道及喷灌设施、片材领域的聚甲醛消费占比依次是12%、10%、6%,其他领域占比18%。
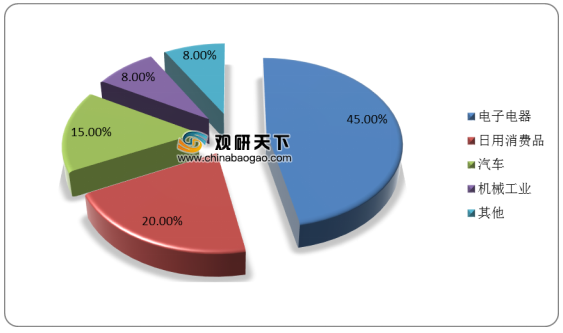
而我国的聚甲醛消费以电子电器、日用消费品和汽车等领域为主,其中电子电器应用最多,占比达到45%,日用消费品占比为20%,汽车占比15%,机械工业占比8%,其他占比8%。
国外聚甲醛产能主要分布在西欧、日韩以及美国等地区,有美国杜邦和塞拉尼斯、德国的巴斯夫、日本的旭化成和宝理塑料等公司,据统计,目前全球POM的生产能力约180万吨/年。中国是世界主要的POM生产国,截止2019年,中国大陆POM总产超过50万吨/年。然而受生产技术和管理水平的限制,国内高端聚甲醛产品需要进口,低端产品产能过剩,市场竞争相对激烈。
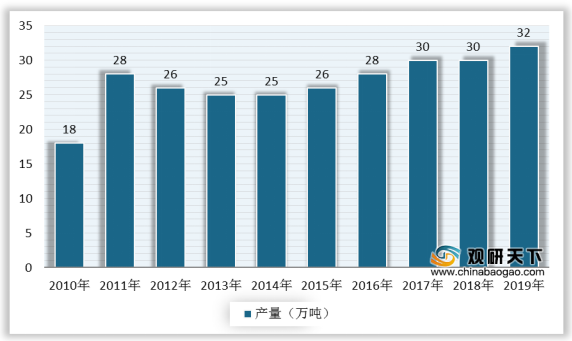
根据数据显示,2010年我国聚甲醛产量仅18万吨,经过行业产能的增加,2019年国内聚甲醛产量提升到32万吨。据悉,未来久泰新材料、兖矿鲁南化工、旭化成存在聚甲醛投产计划,预计供应量将进一步增长。
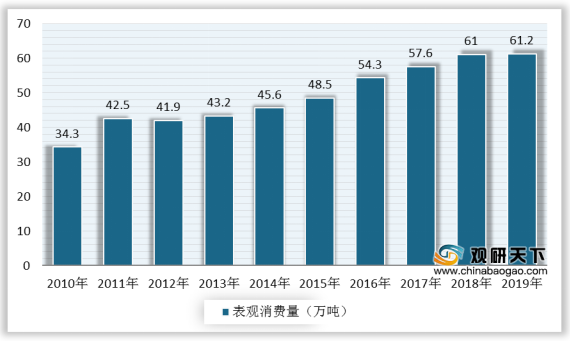
由于近年来工程塑料行业发展前景被看好,特别是下游电子电器、汽车等市场的需求带动,我国POM消费发展迅速,需求增长趋势相对乐观。数据显示,2010-2019年期间,我国聚甲醛表观消费量稳步上升,2019年达到61.2万吨。
相关行业分析报告参考《2020年中国聚甲醛市场调研报告-行业运营现状与发展趋势预测》。
全球聚甲醛(POM)消费结构
数据来源:公开资料整理
而我国的聚甲醛消费以电子电器、日用消费品和汽车等领域为主,其中电子电器应用最多,占比达到45%,日用消费品占比为20%,汽车占比15%,机械工业占比8%,其他占比8%。
中国聚甲醛(POM)消费结构
数据来源:公开资料整理
国外聚甲醛产能主要分布在西欧、日韩以及美国等地区,有美国杜邦和塞拉尼斯、德国的巴斯夫、日本的旭化成和宝理塑料等公司,据统计,目前全球POM的生产能力约180万吨/年。中国是世界主要的POM生产国,截止2019年,中国大陆POM总产超过50万吨/年。然而受生产技术和管理水平的限制,国内高端聚甲醛产品需要进口,低端产品产能过剩,市场竞争相对激烈。
2019年中国主要POM生产企业及产能统计(单位:万吨/年)
序号 |
生产厂家 |
生产能力 |
1 |
开封龙宇化工有限公司 |
10 |
2 |
云天化集团 |
9 |
3 |
宝泰菱工程塑料(南通)公司 |
6 |
4 |
上海蓝星聚甲醛有限公司 |
6 |
5 |
神华宁夏煤业集团煤化工公司 |
6 |
6 |
内蒙古天野化工股份有限公司 |
6 |
7 |
天津渤化永利化工股份有限公司 |
4 |
9 |
兖矿鲁南化工有限公司 |
4 |
10 |
旭化成聚甲醛(张家港)有限公司 |
2 |
|
合计 |
53 |
数据来源:化工在线
根据数据显示,2010年我国聚甲醛产量仅18万吨,经过行业产能的增加,2019年国内聚甲醛产量提升到32万吨。据悉,未来久泰新材料、兖矿鲁南化工、旭化成存在聚甲醛投产计划,预计供应量将进一步增长。
2010-2019年中国聚甲醛(POM)行业产量
数据来源:化工在线
由于近年来工程塑料行业发展前景被看好,特别是下游电子电器、汽车等市场的需求带动,我国POM消费发展迅速,需求增长趋势相对乐观。数据显示,2010-2019年期间,我国聚甲醛表观消费量稳步上升,2019年达到61.2万吨。
2010-2019年中国聚甲醛(POM)行业表观消费量
数据来源:化工在线(CT)
相关行业分析报告参考《2020年中国聚甲醛市场调研报告-行业运营现状与发展趋势预测》。
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。






