
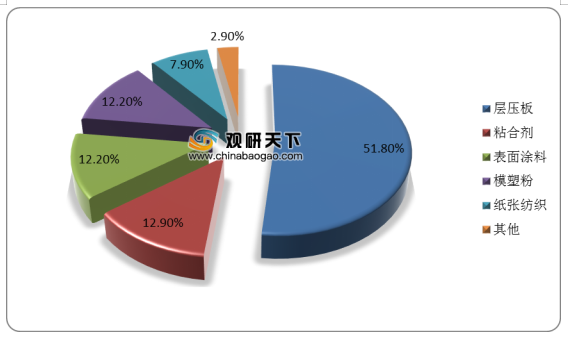
三聚氰胺,简称三胺,俗称蜜胺、蛋白精,是重要的氮杂环有机化工原料。目前三聚氰胺生产较多采用尿素法,因其成本低。从消费结构看,三聚氰胺于层压板使用较多,消费占比为51.8%,粘合剂、表面涂料、模塑粉消费占比均在12%左右,纸张纺织消费占比7.9%。
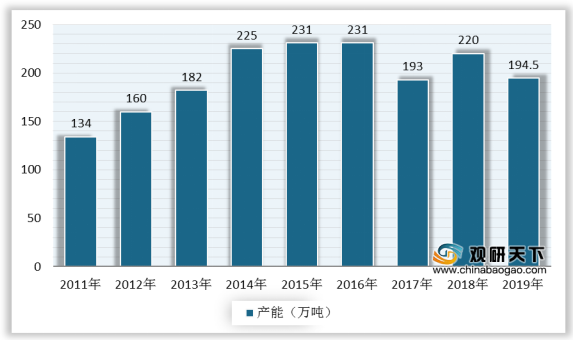
我国三聚氰胺行业起步于20世纪50年代,经过多年发展,中国已成为全球最大的生产基地。近年来,国内三聚氰胺产能产量迅速提升,并且处于供大于求的局面。根据统计数据显示,截至2019年底,国内三聚氰胺有效产能达194.5万吨/年,三聚氰胺全国总产量约130万吨,同比增长1%,产能开工率66.53%。

目前,全国三聚氰胺生产企主要集中在四川、山东、河南、山西、新疆等地,行业内比较大的企业包括四川金象、山东鲁西、河南骏化、山西丰喜、中原大化等。数据显示,2019年,中国三聚氰胺主要生产企业产能居前三的分别是金象赛瑞、山东鲁西、河南骏化,产能为37万吨、18万吨、17万吨。
2020年及以后,我国三聚氰胺仍将继续扩大,多家企业存在扩产预期,预计新增产能将达到67万吨。
相关行业分析报告参考《2020年中国三聚氰胺市场调研报告-市场运营现状与发展前景研究》。
中国三聚氰胺消费结构
数据来源:化工在线
我国三聚氰胺行业起步于20世纪50年代,经过多年发展,中国已成为全球最大的生产基地。近年来,国内三聚氰胺产能产量迅速提升,并且处于供大于求的局面。根据统计数据显示,截至2019年底,国内三聚氰胺有效产能达194.5万吨/年,三聚氰胺全国总产量约130万吨,同比增长1%,产能开工率66.53%。
2011-2019年我国三聚氰胺行业产能
数据来源:公开资料整理
2011-2019年我国三聚氰胺行业产量
数据来源:公开资料整理
目前,全国三聚氰胺生产企主要集中在四川、山东、河南、山西、新疆等地,行业内比较大的企业包括四川金象、山东鲁西、河南骏化、山西丰喜、中原大化等。数据显示,2019年,中国三聚氰胺主要生产企业产能居前三的分别是金象赛瑞、山东鲁西、河南骏化,产能为37万吨、18万吨、17万吨。
2019年中国三聚氰胺主要生产企业及产能统计(单位:万吨/年)
序号 |
生产厂家 |
产能 |
1 |
金象赛瑞 |
37 |
2 |
山东鲁西 |
18 |
3 |
河南骏化 |
17 |
4 |
山西丰喜 |
14 |
5 |
新疆心连心 |
12 |
6 |
河北九元 |
12 |
7 |
奎屯锦疆 |
10 |
8 |
山东华鲁恒升 |
10 |
9 |
山东舜天 |
9 |
10 |
河南金山化工 |
9 |
11 |
新疆嘉城(宜化) |
8 |
12 |
山东联合 |
7 |
13 |
河南中原大化 |
6 |
14 |
安徽金禾 |
6 |
15 |
重庆建峰 |
6 |
16 |
山东三和化工 |
6 |
17 |
湖北华强 |
5 |
18 |
四川美丰 |
5 |
19 |
四川玉龙 |
5 |
20 |
山西丰荷 |
4 |
21 |
安徽华尔泰 |
3 |
22 |
四川美青 |
3 |
数据来源:化工在线
2020年及以后,我国三聚氰胺仍将继续扩大,多家企业存在扩产预期,预计新增产能将达到67万吨。
2020年及以后国内拟在建三聚氰胺产能统计(单位:万吨/年)
序号 |
生产厂家 |
产能 |
投产时间 |
1 |
阳煤丰喜 |
5 |
2020 |
2 |
金象赛瑞(眉山) |
6 |
2020 |
3 |
华鲁恒升新建一期 |
6 |
2020 |
4 |
天泽集团 |
10 |
2020 |
5 |
山西晋丰 |
6 |
2021 |
6 |
四川能源投资 |
5 |
2021 |
7 |
陕西银泉煤业 |
12 |
2021 |
8 |
甘肃刘化集团 |
6 |
2021下 |
9 |
华鲁恒升新建二期 |
6 |
计划 |
10 |
新疆中能万源 |
5 |
未知 |
|
合计 |
67 |
数据来源:化工在线(CT)
相关行业分析报告参考《2020年中国三聚氰胺市场调研报告-市场运营现状与发展前景研究》。
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。





