
尼龙6,又叫PA6、聚酰胺6,电绝缘性优越,对酸、碱等化学品的耐腐蚀性尚可。尼龙6的基础原料是己内酰胺,大多数尼龙产品用于服装织物制造。据统计数据,尼龙6在民用长丝的消费占比最大,为50%,其次是工程塑料,消费占比23%,工业丝、BOPA分别占比19%、6%。

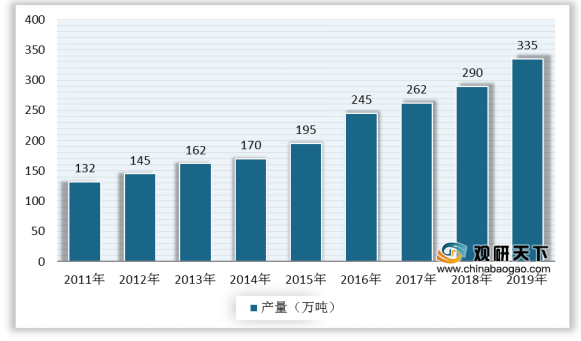
随着国内尼龙6生产装置的陆续投产和聚合技术的进步,我国尼龙6切片产量迅速上升。数据显示,我国尼龙6切片产量由2011年的132万吨增长至2019年的335万吨。
需求方面,2011-2019年,我国尼龙6切片表观消费量稳定增长,2019年达到357.5万吨。

我国尼龙6切片生产企业分布在江浙闽地区,当前行业内主要企业产能基本上都超过10万吨/年,生产装置趋向规模化、自动化和节能化,规模效益显著。数据显示,2019年中国大陆主要尼龙6切片生产企业产能为530万吨,产能继续增长。其中浙江恒逸、福建中锦新材料、江苏海阳化纤、福建锦江科技的生产能力居行业前列,分别为44万吨、36万吨、34.5万吨、30万吨。
据不完全统计,2020年我国部分企业有尼龙6切片装置新建扩建计划,例如,恒申集团计划新增尼龙6切片产能20万吨,锦江科技、长安高分子均有15万吨的产能投放等等,行业将迎来投产高峰,产能过剩压力进一步显现。
相关行业分析报告参考《2020年中国尼龙6市场调研报告-市场竞争格局与发展商机研究》。
中国尼龙6消费结构
数据来源:化工在线
随着国内尼龙6生产装置的陆续投产和聚合技术的进步,我国尼龙6切片产量迅速上升。数据显示,我国尼龙6切片产量由2011年的132万吨增长至2019年的335万吨。
2011-2019年中国尼龙6切片产量
数据来源:化工在线
需求方面,2011-2019年,我国尼龙6切片表观消费量稳定增长,2019年达到357.5万吨。
2011-2019年中国尼龙6切片表观消费量
数据来源:化工在线
我国尼龙6切片生产企业分布在江浙闽地区,当前行业内主要企业产能基本上都超过10万吨/年,生产装置趋向规模化、自动化和节能化,规模效益显著。数据显示,2019年中国大陆主要尼龙6切片生产企业产能为530万吨,产能继续增长。其中浙江恒逸、福建中锦新材料、江苏海阳化纤、福建锦江科技的生产能力居行业前列,分别为44万吨、36万吨、34.5万吨、30万吨。
2019年中国大陆主要尼龙6切片生产企业及产能统计(单位:万吨/年)
序号 |
生产厂家 |
企业地址 |
生产能力 |
1 |
浙江恒逸 |
浙江杭州 |
44 |
2 |
福建中锦新材料 |
福建莆田 |
36 |
3 |
江苏海阳化纤 |
江苏泰州 |
34.5 |
4 |
福建锦江科技 |
福建长乐 |
30 |
5 |
鲁西化工 |
山东聊城 |
27 |
6 |
长乐力恒锦纶科技(恒申集团) |
福建长乐 |
25 |
7 |
杭州聚合顺新材料 |
浙江余姚 |
23 |
8 |
广东新会美达锦纶 |
广东江门 |
20 |
9 |
永通新材料 |
江苏海安 |
20 |
10 |
神马集团 |
河南平顶山 |
17 |
11 |
山西阳煤 |
山西阳泉 |
17 |
12 |
岳化化纤 |
湖南岳阳 |
16 |
13 |
长安高分子 |
无锡惠山 |
15.5 |
14 |
江苏弘盛新材料 |
江苏南通 |
15 |
15 |
福建凯邦锦纶科技 |
福建福州 |
15 |
16 |
浙江方圆 |
浙江嘉兴 |
15 |
17 |
中仑塑业(福建) |
福建泉州 |
14.5 |
18 |
巴斯夫(上海) |
上海黄埔 |
10 |
19 |
山东时风集团 |
山东聊城 |
10 |
20 |
湖南金帛化纤 |
湖南常德 |
8.5 |
|
其它 |
|
117 |
|
合计 |
|
530 |
数据来源:化工在线
据不完全统计,2020年我国部分企业有尼龙6切片装置新建扩建计划,例如,恒申集团计划新增尼龙6切片产能20万吨,锦江科技、长安高分子均有15万吨的产能投放等等,行业将迎来投产高峰,产能过剩压力进一步显现。
2020年我国部分尼龙6切片装置新建扩建概况(单位:万吨/年)
序号 |
生产厂家 |
产能 |
计划投产 |
1 |
浙江方圆 |
3.5 |
2020 |
2 |
江苏弘盛 |
5 |
2020 |
3 |
山东鲁西 |
10 |
2020 |
4 |
威名石化 |
10 |
2020 |
5 |
锦江科技 |
15 |
2020 |
6 |
长安高分子 |
15 |
2020 |
7 |
恒申集团 |
20 |
2020 |
数据来源:化工在线(CT)
相关行业分析报告参考《2020年中国尼龙6市场调研报告-市场竞争格局与发展商机研究》。
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








