
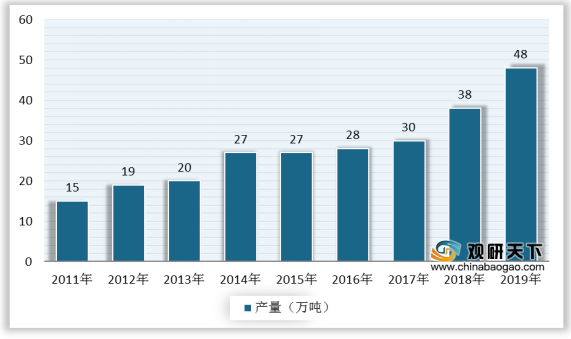
异丙醇,又名仲丙醇、二甲基甲醇,属于一种中等爆炸危险物品。目前我国工业上生产异丙醇主要有丙烯水合法、丙酮加氢法及醋酸异丙酯氢化法三种方法。由于异丙醇新增装置的投产,2019年国内异丙醇产量有大幅增长,达48万吨,较2018年增加10万吨。
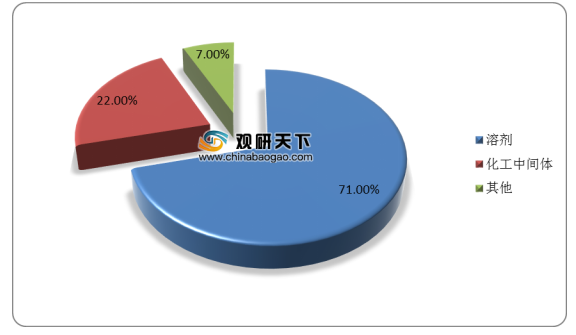
异丙醇性能优良,不但可以用作溶剂,还可以生产多种有机化合物的中间体,广泛应用于医药、农药、涂料、日用化工、有机合成等领域。数据显示,我国异丙醇作为溶剂用于油墨、涂料和制药工业,消费占比达到71%;化学中间体消费占比22%;电子工业清洗剂、汽车防冻液、消毒剂等其他领域异丙醇消费占比为7%。
我国异丙醇表观消费量整体呈现上升态势,但不及供应增长。据统计数据,2019年中国异丙醇表观消费量增长至34.4万吨。

自2010年以来,我国异丙醇产能不断提升,但需求跟进有限,产能过剩局面快速出现。数据显示,2019年国内异丙醇总产能约100万吨/年,以丙酮加氢法生产工艺为主。
2020年国内异丙醇行业仍然有新装置投产,预计合计新增产能20万吨,届时总产能将达到120万吨左右,同比增幅约20%,国内异丙醇供应再登新台阶。
相关行业分析报告参考《2020年中国异丙醇市场调研报告-市场竞争格局与未来动向研究》。
2011-2019年中国异丙醇产量
数据来源:化工在线
异丙醇性能优良,不但可以用作溶剂,还可以生产多种有机化合物的中间体,广泛应用于医药、农药、涂料、日用化工、有机合成等领域。数据显示,我国异丙醇作为溶剂用于油墨、涂料和制药工业,消费占比达到71%;化学中间体消费占比22%;电子工业清洗剂、汽车防冻液、消毒剂等其他领域异丙醇消费占比为7%。
中国异丙醇消费结构
数据来源:化工在线
我国异丙醇表观消费量整体呈现上升态势,但不及供应增长。据统计数据,2019年中国异丙醇表观消费量增长至34.4万吨。
2011-2019年中国异丙醇表观消费量
数据来源:化工在线
自2010年以来,我国异丙醇产能不断提升,但需求跟进有限,产能过剩局面快速出现。数据显示,2019年国内异丙醇总产能约100万吨/年,以丙酮加氢法生产工艺为主。
2019年中国主要异丙醇生产企业及产能统计(单位:万吨/年)
序号 |
生产厂家 |
企业地址 |
生产能力 |
生产工艺 |
1 |
凯凌化工 |
江苏张家港 |
27.6 |
17.6醋酸异丙酯氢化+10丙酮加氢 |
2 |
锦州石化 |
辽宁锦州 |
10 |
丙烯水合 |
3 |
山东大地苏普化工 |
山东寿光 |
10 |
丙酮加氢 |
4 |
长春化工 |
辽宁盘锦 |
8.4 |
丙酮加氢 |
5 |
东营海科新源化工 |
山东东营 |
8 |
丙烯水合 |
6 |
珠海长成化工 |
广东珠海 |
6 |
丙酮加氢 |
7 |
德州德田化工 |
山东德州 |
5 |
丙酮加氢 |
8 |
江苏新化化工 |
江苏盐城 |
5 |
丙烯水合 |
9 |
盐城苏普尔化工科技 |
江苏盐城 |
5 |
丙酮加氢 |
10 |
青岛海力加 |
山东黄岛 |
5 |
丙酮加氢 |
11 |
浙江新化化工 |
浙江建德 |
3 |
丙酮加氢 |
12 |
淄博诺奥 |
山东淄博 |
3 |
丙酮加氢 |
13 |
联盛化学 |
浙江临海 |
3 |
丙酮加氢 |
14 |
昌德化工 |
湖南岳阳 |
1.5 |
丙酮加氢 |
合计 |
100.5 |
|||
数据来源:化工在线
2020年国内异丙醇行业仍然有新装置投产,预计合计新增产能20万吨,届时总产能将达到120万吨左右,同比增幅约20%,国内异丙醇供应再登新台阶。
2020年中国主要异丙醇生产企业及产能统计(单位:万吨/年)
序号 |
生产厂家 |
项目地址 |
生产能力 |
生产工艺 |
投产时间 |
1 |
惠州宇新 |
广东惠州 |
5.0 |
丙酮加氢 |
2020.6 |
2 |
淄博诺奥 |
山东淄博 |
5.0 |
丙酮加氢 |
2020 |
3 |
利华益维远化工 |
山东东营 |
10.0 |
丙酮加氢 |
2020 |
数据来源:化工在线(CT)
相关行业分析报告参考《2020年中国异丙醇市场调研报告-市场竞争格局与未来动向研究》。
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。





