
| - |
碳酸二甲酯(DMC) |
碳酸甲乙酯(EMC) |
碳酸二乙酯(DEC) |
碳酸乙烯酯(EC) |
碳酸丙烯酯(PC) |
| 相对介电常数 |
3.12 |
2.96 |
2.82 |
89 |
65 |
| 粘度 |
0.59 |
0.65 |
0.75 |
1.4 |
2.53 |
| 主要应用领域 |
电解液、聚碳酸酯、涂料、制备DEC和EMC |
电解液 |
电解液 |
电解液、制备DMC |
电解液、制备DMC |
| 电解液中用量 |
30%-40% |
10%-15% |
10%-15% |
20%-30% |
5%-10% |
我国碳酸酯行业技术已基本成熟,生产工艺主要包括五种:光气法、甲醇氧化羰化法、酯交换法、尿素醇解法、二氧化碳直接氧化法。其中光气法已基本淘汰,二氧化碳直接氧化法尚处于基础研究阶段。
| 工艺路线 |
概述 |
优点 |
缺点 |
| 光气法 |
由于光气剧毒、“三废”污染严重、产品质量较差而被淘汰。 |
-- |
-- |
| 液相甲醇氧化羰化法 |
甲醇与一氧化碳和氧气在催化剂的参与下生成碳酸二甲酯。 |
原料易得、技术成熟、投资省、成本低、装置规模灵活、生产安全性高。 |
在处理产物时需要克服碳酸二甲酯和水、甲醇形成共沸体系,产物提纯麻烦。 |
| 气相甲醇氧化羰化法 |
甲醇与氧气、一氧化氮和一氧化氮在催化剂的作用下生成。 |
减少了混合物爆炸的危险。 |
催化剂价格较贵,反应过程中产生少量有强腐蚀性的硝酸,碳酸二甲酯选择性差。 |
| 酯交换法 |
包括碳酸丙烯酯法和碳酸乙烯酯法。其中,碳酸丙烯酯法制备碳酸二甲酯是目前国内主流技术。 |
技术成熟,避免了一氧化碳、光气、氮氧化合物等其他流程可能接触的有毒有害物质。 |
原料碳酸乙烯酯和碳酸丙烯酯来源受石化行业制约,且副产物有大量的乙二醇、丙二醇,单位体积设备生产能力低、费用高。 |
| 直接尿素醇解法 |
-- |
原料易得、流程较短,无腐蚀无污染 |
甲醇大大过量,分离能耗高,碳酸二甲酯选择性较低,尿素易分解生成副产物,产业化困难。 |
| 简接尿素醇解法 |
-- |
原料易得、流程较短 |
尿素易分解、DMC产品中的杂质可能会影响其在高端领域的应用。 |
| 二氧化碳直接氧化法 |
目前处于基础研究阶段,采用金属镁、碳酸钾等做催化剂。 |
利用二氧化碳,流程短 |
受热力学限制、收率很低。 |
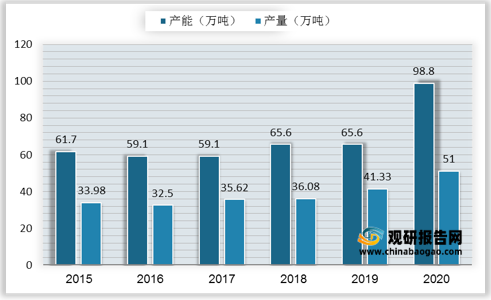
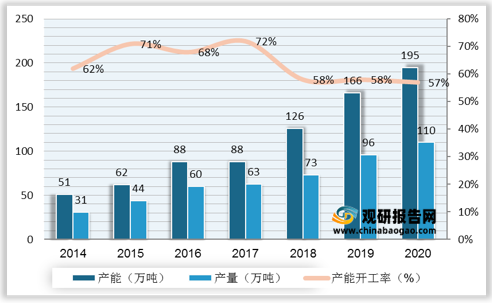
供给端:据相关数据统计,2015-2020年我国DMC产能及产量整体呈增长态势,其中,2020年,国内DMC整体产能达到98.8万吨/年,同比增加80%,占全球产能的70%以上。此外,我国DMC产能利用率已逐渐从疫情中恢复,但整体处于较低水平。2020 年国内DMC产量约为51万吨,较去年同期增加约 6%。
从国内企业来看,2020年我国DMC产能增至98.6万吨/年,浙石化拥有20万吨/年的DMC生产能力,占国内总产能的比例为20.3%,石大胜华为国内生产DMC的龙头企业,其2020年DMC产能为12.5万吨/年,产能占比12.7%。从工艺路线来看,我国以酯交换法和甲醇氧化羰基化法为主。
| 企业 |
产能(万吨/年) |
工艺路线 |
| 浙江石化 |
20 |
环氧乙烷酯交换法 |
| 石大胜华 |
12.5 |
环氧丙烷酯交换法 |
| 安徽红四方 |
10 |
甲醇氧化羰基化法 |
| 铜陵金泰 |
9 |
环氧丙烷酯交换法 |
| 重庆东能 |
7 |
甲醇氧化羰基化法 |
| 维尔斯化工 |
6 |
环氧丙烷酯交换法 |
| 云化绿能 |
5.5 |
环氧丙烷酯交换法 |
| 中科惠安 |
5 |
尿素醇解法 |
| 海科新源 |
5 |
环氧丙烷酯交换法 |
| 浙铁大风 |
4 |
环氧丙烷酯交换法 |
| 山东德普 |
4 |
环氧丙烷酯交换法 |
| 东营顺新 |
3 |
环氧丙烷酯交换法 |
| 华鲁恒升 |
3 |
甲醇氧化羰基化法 |
| 江苏澳克 |
2.6 |
环氧乙烷酯交换法 |
| 山东飞扬 |
2 |
环氧丙烷酯交换法 |
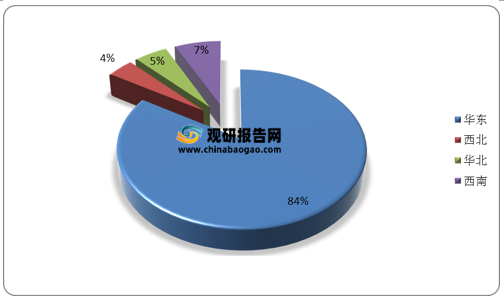
我国DMC产能集中在华东地区,CR3 占比稳定。目前国内 DMC 产能区域集中度较高,主要集中在华东地区,占比高 达 84%,特别是山东地区是我国碳酸二甲酯生产的主要地区,主要原因是靠近消费地。
2021年上半年,碳酸二甲酯市场价格波动较为频繁,价格多在5500-7000元/吨区间内波动。相比于2020年上半年,2021年上半年价格同比上涨18.49%左右,整体利润较为可观。2021年来看,场内装置整体开工率较高,供应量增加。截止目前,年内价格最高点出现在2月末,山东市场主流成交价在8900元/吨左右,国内市场成交均价在8967元/吨左右;年内价格低点出现在5月末,山东市场主流成交价格在5400元/吨左右,国内市场成交均价在5633元/吨左右。截止6月30日,山东市场主流成交价在6500元/吨左右,华东地区主流成交价在6700元/吨左右,华南地区主流成交价在7000元/吨左右。
| 月份 |
2021年 |
2020年 |
山东同比 |
||||
| 山东 |
华东 |
华南 |
山东 |
华东 |
华南 |
||
| 1月 |
7061 |
7161 |
7490 |
5490 |
5616 |
6039 |
28.62% |
| 2月 |
7011 |
7068 |
7418 |
5717 |
5700 |
6100 |
22.63% |
| 3月 |
7394 |
7442 |
7666 |
5374 |
5465 |
5939 |
37.59% |
| 4月 |
6653 |
6797 |
7043 |
5770 |
5937 |
6163 |
15.3% |
| 5月 |
6529 |
6639 |
6981 |
6813 |
6913 |
7258 |
-4.17% |
| 6月 |
6600 |
6713 |
6966 |
5417 |
5417 |
5740 |
21.84% |
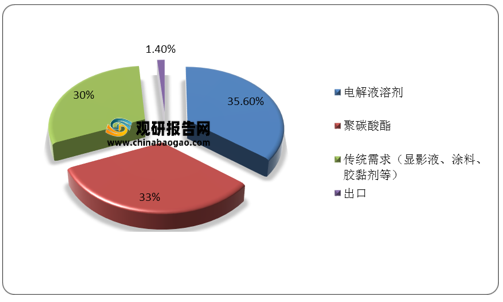
需求端:国内来看,近年来我国DMC下游消费结构出现明显变化,电解液溶剂、聚碳酸酯、传统领域三分天下。近年来随着新能源汽车的快速发展和PC国产化的持续推进,相关应用极大地带动了对DMC的需求。2020年我国DMC表观消费量为42万吨,电解液溶剂及聚碳酸酯(PC)合计约占我国DMC消费量的近70%。未来看,下游消费结构中电解液溶剂和PC占比或将持续扩大。
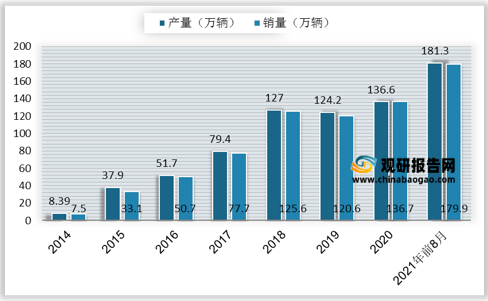
电解液溶剂领域:政策推动,新能源汽车替代化石燃料大势所趋。随着全球一体化愈加深入,环境保护、能源消费结构调整受到各国政府高度关注,低碳、绿色、环保已经成为未来发展趋势,新能源汽车产业成为各国政府发展规划和 鼓励扶持的重点领域。2021年1-8月,我国新能源汽车产销分别达到181.3万辆和179.9万辆,同比增长均为1.9倍。
|
|
2020 |
2021E |
2022E |
2023E |
2024E |
2025E |
| 中国锂电池出货量(GWh) |
142 |
229 |
314 |
410 |
508 |
611 |
| 中国电解液需求量(万吨) |
25.2 |
40.5 |
55.5 |
72.5 |
89.9 |
108.1 |
| 国内电解液溶剂出货量(万吨) |
20.7 |
33.3 |
45.6 |
59.6 |
73.9 |
88.8 |
| 国内DMC需求量(万吨) |
14.3 |
22.8 |
31.3 |
40.8 |
50.6 |
60.8 |
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。


【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。





