
参考中国报告网发布《2017-2022年中国工业废水处理行业运营现状调查及发展定位分析报告》
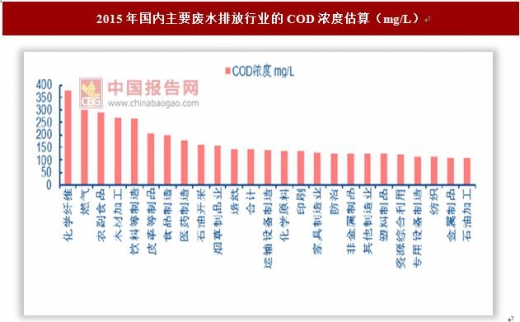
相比市政污水,工业污水具有结构复杂,水质水量变化大,污染物浓度高、污染物种类多且具有毒性及难降解等特性。工业污水通常分为清洁废水和生产污水两种,清洁废水主要来自工业设备间接冷却水,通常水温高、污染轻,简单处理后即可再循环使用或者排入水体;生产废水主要来自生产过程中与生产物料直接接触所产生的废水,污染程度较为严重,必须经过严格处理方能使用或者排入水体。
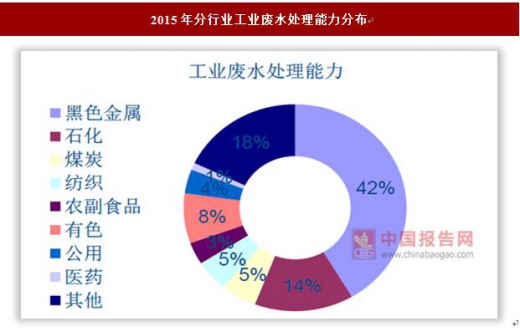
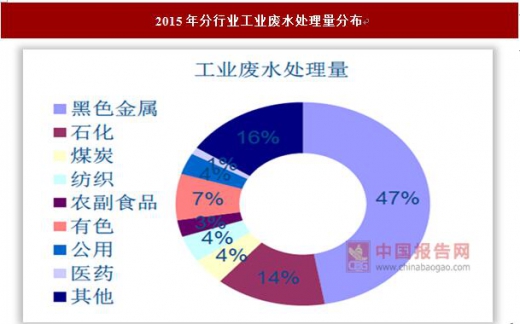
我国工业水排放体量巨大。2015年,我国工业废水排放量为199亿吨,工业污水处理设施处理能力为2.47亿吨/日,处理量为444.6亿吨,其中黑色金属、石化、煤炭、纺织、有色、食品等六大行业的合计处理能力为1.91亿吨,占比77.2%,污水处理量为354.7亿吨,占比77.8%。
如前所属,工业污水处理设施建设标准较低、运营效果不达标在业内是普遍现象,监管日益趋严、社会舆论高度关注以及环境税正式开征在即等背景下,工业企业对于现有设施进行改造并进一步实施委托运营以保证稳定达标或是未来趋势,“第三方治理”模式有望不断得到推广。如果我们假设我国工业污水处理设施中有30%需要改造,按照单吨改造成本为2,000元估算,对应的工程投资额约1500亿元;如果我们假设我国工业污水处置量中未来有40%通过专业第三方运营,假设工业污水平均处理费为3元/吨,则工业污水第三方运营市场规模未来有望达约500亿元市场规模。
在第三方专业运营市场打开后,从商业模式层面看,预计存量托管运营(O&M)以及工程总包+托管运营(EPC+O)模式有望成为专业环保公司切入工业污水第三方治理的主要商业模式。上述两种商业模式几乎不需要第三方企业新增投资,相应其退出成本较低,有利于专业环保公司规避经济周期引发的风险和充分发挥其专业提供环境解决方案的能力。
从客户类型看,工业园区以及单一大型工业企业是下一阶段环保公司拓展工业污水第三方业务的主要对象。其中集中式工业园区模式更适用于单一企业产生废水量较少浓度很高的企业,比如电镀、制革、搪瓷、防止及化工行业等;对出水量大且出水类型多的大型钢铁、企业及石化类客户,企业自身的产水规模就足以支撑中大型污水处理设施运营。
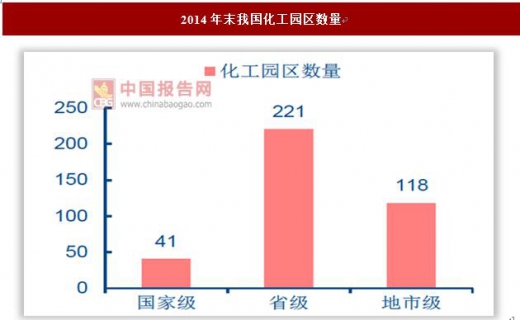
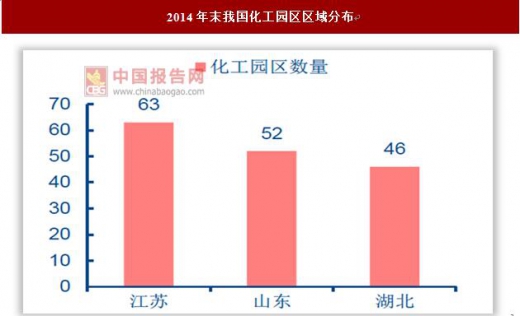
近年来,为优化工业资源,促进经济快速发展,国内建设了一批经济技术开发区、特色工业园区及技术示范区等多种形式的工业园区。以化工园区为例,根据中国石油和化学工业联合会园区委最新统计数据,截至2014年底,全国重点化工园区或以石油和化工为主导产业的工业园区共381家,其中江苏、山东、湖北等省份分布较多,目前已有约1.2万家规模以上石化和化工企业进入化工园区,企业入园率达45%。
相比市政污水,工业污水具有结构复杂,水质水量变化大,污染物浓度高、污染物种类多且具有毒性及难降解等特性。工业污水通常分为清洁废水和生产污水两种,清洁废水主要来自工业设备间接冷却水,通常水温高、污染轻,简单处理后即可再循环使用或者排入水体;生产废水主要来自生产过程中与生产物料直接接触所产生的废水,污染程度较为严重,必须经过严格处理方能使用或者排入水体。
我国工业水排放体量巨大。2015年,我国工业废水排放量为199亿吨,工业污水处理设施处理能力为2.47亿吨/日,处理量为444.6亿吨,其中黑色金属、石化、煤炭、纺织、有色、食品等六大行业的合计处理能力为1.91亿吨,占比77.2%,污水处理量为354.7亿吨,占比77.8%。
如前所属,工业污水处理设施建设标准较低、运营效果不达标在业内是普遍现象,监管日益趋严、社会舆论高度关注以及环境税正式开征在即等背景下,工业企业对于现有设施进行改造并进一步实施委托运营以保证稳定达标或是未来趋势,“第三方治理”模式有望不断得到推广。如果我们假设我国工业污水处理设施中有30%需要改造,按照单吨改造成本为2,000元估算,对应的工程投资额约1500亿元;如果我们假设我国工业污水处置量中未来有40%通过专业第三方运营,假设工业污水平均处理费为3元/吨,则工业污水第三方运营市场规模未来有望达约500亿元市场规模。

数据来源:中国统计数据库

数据来源:中国统计数据库

数据来源:中国统计数据库
在第三方专业运营市场打开后,从商业模式层面看,预计存量托管运营(O&M)以及工程总包+托管运营(EPC+O)模式有望成为专业环保公司切入工业污水第三方治理的主要商业模式。上述两种商业模式几乎不需要第三方企业新增投资,相应其退出成本较低,有利于专业环保公司规避经济周期引发的风险和充分发挥其专业提供环境解决方案的能力。
从客户类型看,工业园区以及单一大型工业企业是下一阶段环保公司拓展工业污水第三方业务的主要对象。其中集中式工业园区模式更适用于单一企业产生废水量较少浓度很高的企业,比如电镀、制革、搪瓷、防止及化工行业等;对出水量大且出水类型多的大型钢铁、企业及石化类客户,企业自身的产水规模就足以支撑中大型污水处理设施运营。
近年来,为优化工业资源,促进经济快速发展,国内建设了一批经济技术开发区、特色工业园区及技术示范区等多种形式的工业园区。以化工园区为例,根据中国石油和化学工业联合会园区委最新统计数据,截至2014年底,全国重点化工园区或以石油和化工为主导产业的工业园区共381家,其中江苏、山东、湖北等省份分布较多,目前已有约1.2万家规模以上石化和化工企业进入化工园区,企业入园率达45%。

数据来源:中国统计数据库

数据来源:中国统计数据库
在集中式工业园区模式下,园区内产生的工业污水通过管网运送至园区内的工业废水处理厂集中处理,在处理过程中回收有用废物,处理后的出水通过市政管网进入市政污水处理厂再进行进一步处理,处理产生的污泥运送至填埋场进行填埋。工业园区集中式污水处理模式有诸多优点:1)可以发挥规模效应以降低污水处理成本;2)专业第三方进行处理,处理效果通常好于工业企业自行处理;3)能够增加化学药品回收潜力,有助降低运行费用和减轻污泥处置负担;4)企业在园区内可以通过共享服务以进一步降低经营成本和污水处理费用。资料来源:中国报告网整理,转载请注明出处(WW)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。





