
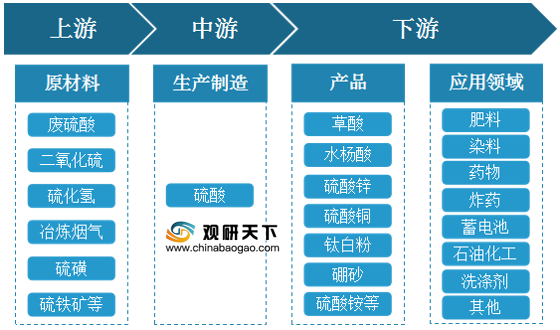
硫酸(化学式:H2SO4),硫的最重要的含氧酸。无水硫酸为无色油状液体,10.36℃时结晶,通常使用的是它的各种不同浓度的水溶液,用塔式法和接触法制取。硫酸是一种无机化合物,一种具有极强腐蚀性的化学品,分类为易制爆化学品和易制毒化学品。硫酸行业产业链上游主要为原材料,包括废硫酸、二氧化硫、硫化氢、硫铁矿等;行业下游产品主要有草酸、钛白粉、硫酸铵、硫酸锌、硫酸铜等,硫酸应用广泛,包括肥料、染料、药物、炸药、蓄电池、石油化工、洗涤剂等领域。
在上游原料结构方面,2019年硫磺制酸占最大,达到比42.8%,同比下降1.3%;其次是冶炼酸,占比为38.4%,同比增长1.5%;然后是硫铁矿制酸,占比为17.3%;其他制酸占比较少,仅为1.5%。
中游产量方面,从2016年到2018年中国硫酸(折100%)产量逐年下降,在2019年出现小幅回升,硫酸产量达到8936.7万吨,同比增长3.28%;2020年我国硫酸(折100%)产量又开始下滑,为8332万吨,较上年减少603.7万吨,同比下降6.77%。
目前我国硫酸产地集中在华东、西南、华中地区,2020年产量共占70%以上,其中华东地区产量最高,占比达到28.4%;西南地区仅次于华东地区,产量占比为28%;然后是华中地区,占比为17.8%;华北、华南、西北地区占比分别为8.9%、8.1%、6.1%。
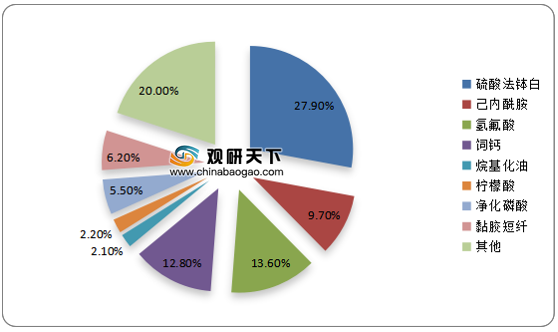
下游消费方面,在我国工业用酸中,消费最大的是硫酸法钛白,占工业用酸总量的27.9%,远超过氢氟酸(13.60%)、饲料氢钙(12.8%)、己内酰胺(9.7%)、粘胶短纤(6.2%)、净化磷酸(5.5%)等。
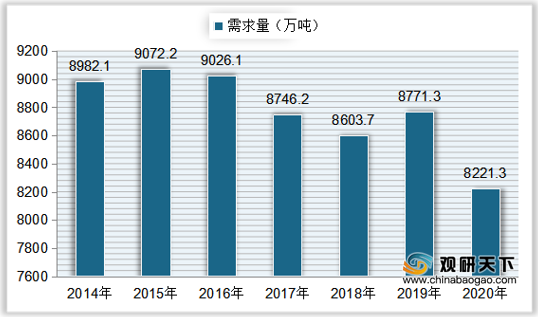
根据数据显示,我国硫酸需求量自2015年后整体呈下降趋势,在2019年出现小幅度回升,需求量为8771.3万吨,同比增长1.95%;2020年中国硫酸需求量将继续下降,为8221.3万吨左右,同比下降6.27%。
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国硫酸市场分析报告-行业运营态势与前景评估预测》
《2020年中国互联网+硫酸行业投资分析报告-市场竞争格局与投资战略研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
硫酸行业产业链
数据来源:公开资料整理
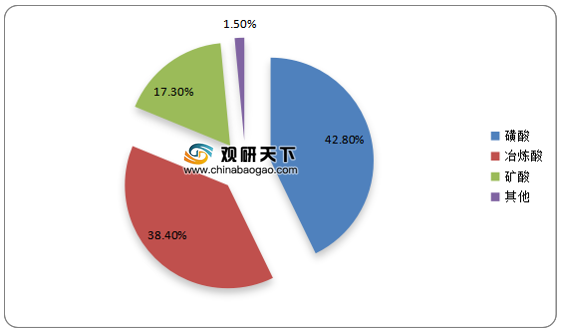
在上游原料结构方面,2019年硫磺制酸占最大,达到比42.8%,同比下降1.3%;其次是冶炼酸,占比为38.4%,同比增长1.5%;然后是硫铁矿制酸,占比为17.3%;其他制酸占比较少,仅为1.5%。
2019年我国硫酸原料结构分布
数据来源:公开资料整理
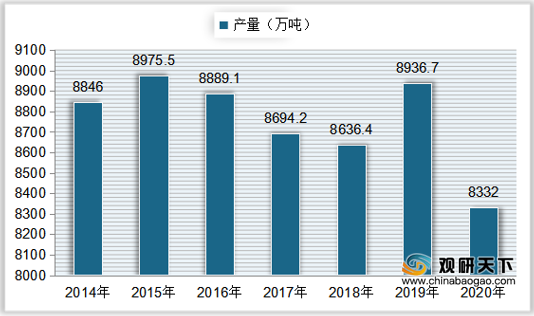
中游产量方面,从2016年到2018年中国硫酸(折100%)产量逐年下降,在2019年出现小幅回升,硫酸产量达到8936.7万吨,同比增长3.28%;2020年我国硫酸(折100%)产量又开始下滑,为8332万吨,较上年减少603.7万吨,同比下降6.77%。
2014-2020年我国硫酸(折100%)产量
数据来源:国家统计局
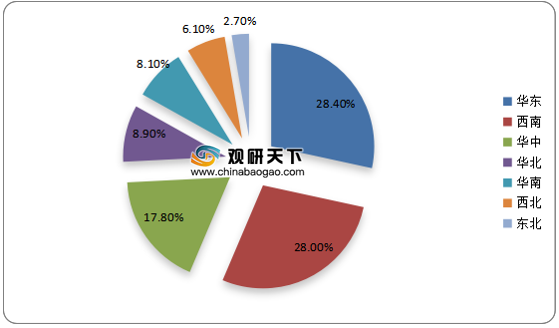
目前我国硫酸产地集中在华东、西南、华中地区,2020年产量共占70%以上,其中华东地区产量最高,占比达到28.4%;西南地区仅次于华东地区,产量占比为28%;然后是华中地区,占比为17.8%;华北、华南、西北地区占比分别为8.9%、8.1%、6.1%。
2020年中国硫酸产量地区占比
数据来源:国家统计局
下游消费方面,在我国工业用酸中,消费最大的是硫酸法钛白,占工业用酸总量的27.9%,远超过氢氟酸(13.60%)、饲料氢钙(12.8%)、己内酰胺(9.7%)、粘胶短纤(6.2%)、净化磷酸(5.5%)等。
2019年我国工业用酸消费结构
数据来源:公开资料整理
根据数据显示,我国硫酸需求量自2015年后整体呈下降趋势,在2019年出现小幅度回升,需求量为8771.3万吨,同比增长1.95%;2020年中国硫酸需求量将继续下降,为8221.3万吨左右,同比下降6.27%。
2014-2020年中国硫酸需求量
数据来源:公开资料整理(LJ)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国硫酸市场分析报告-行业运营态势与前景评估预测》
《2020年中国互联网+硫酸行业投资分析报告-市场竞争格局与投资战略研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。






