
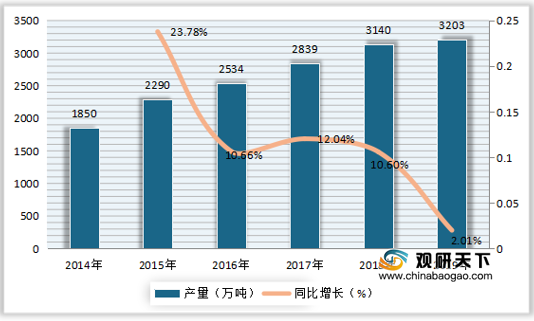
丙烯是最重要的石油化工产品之一,不仅拥有多元化的生产工艺,也具有丰富的下游产业链条。中国丙烯行业的产量、当量消费已经连续多年位居全球第一,自2014年来,我国丙烯产量逐年增长,增速逐渐放缓,到2018年中国丙烯产量达到3140万吨,同比增长10.6%;2019年我国丙烯产量达到3203万吨,同比增长2.01%。
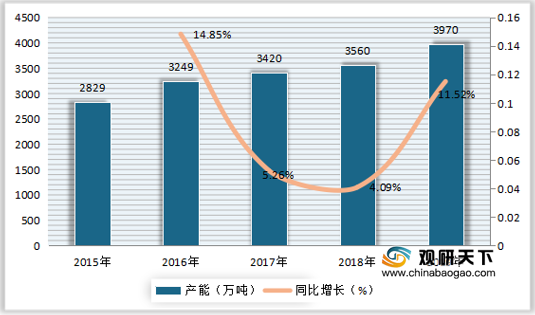
自2015年来,我国丙烯产能也保持扩张,到2018年中国丙烯行业产能达到3560万吨,同比增长4.09%;2019年我国丙烯产能增长至3970万吨,同比增长11.52%。
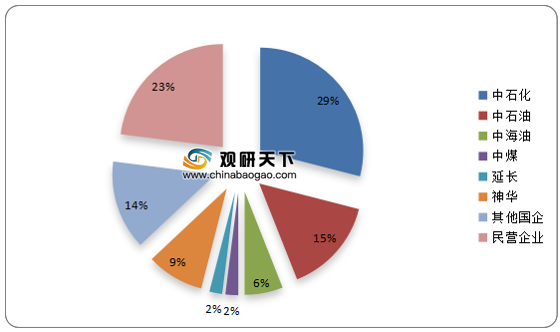
在我国丙烯行业产能中,国企占比较大,2019年整体产能达到70%以上,其中中石化产能占比最大,达到29%;其次是中石油,占比为15%;然后是神华、中海油,占比分别为9%、6%;其他国企丙烯产能占比均在3%以下,民营企业产能占比共计23%。
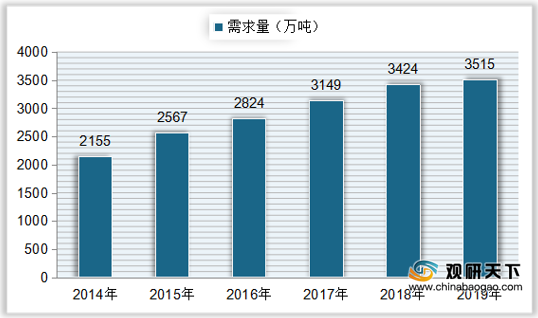
据统计,我国丙烯需求量较大且持续上升,到2018年中国丙烯需求量增长至3424万吨,同比增长8.73%;2019年中国丙烯需求量达到3515万吨,同比增长2.66%。
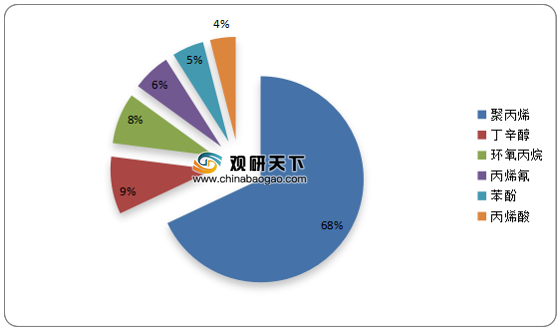
从行业下游消费结构来看,聚丙烯需求最大,占比达到68%;其次是丁辛醇、环氧丙烷和丙烯氰,占比分别为9%、8%、6%;然后是苯酚与丙烯酸,分别占比5%、4%。
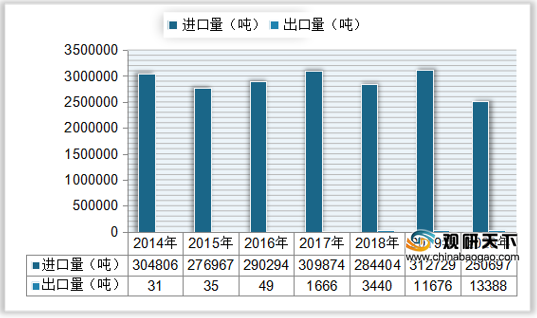
因为需求量过大,我国丙烯行业产量供不应求,因此仍较为依赖进口,一直以来我国丙烯进口数量都远大于出口数量。自2014年来,我国丙烯行业进口量呈波动性下降趋势,出口数量快速上升,到2019年,中国丙烯进口量为3127296吨,同比增长9.96%;出口数量为11676吨,同比增长239.42%。2020年我国丙烯进口量为250.7万吨,同比下降19.84%;出口数量为13388吨,同比增长14.66%。
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国丙烯市场分析报告-市场规模现状与发展趋势分析》
《2021年中国聚丙烯市场分析报告-市场现状与未来商机分析》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com

2014-2019年我国丙烯产量及同比增长
数据来源:公开资料整理
自2015年来,我国丙烯产能也保持扩张,到2018年中国丙烯行业产能达到3560万吨,同比增长4.09%;2019年我国丙烯产能增长至3970万吨,同比增长11.52%。
2015-2019年中国丙烯产能及同比增长
数据来源:公开资料整理
在我国丙烯行业产能中,国企占比较大,2019年整体产能达到70%以上,其中中石化产能占比最大,达到29%;其次是中石油,占比为15%;然后是神华、中海油,占比分别为9%、6%;其他国企丙烯产能占比均在3%以下,民营企业产能占比共计23%。
2019中国丙烯产能企业分布
数据来源:公开资料整理
据统计,我国丙烯需求量较大且持续上升,到2018年中国丙烯需求量增长至3424万吨,同比增长8.73%;2019年中国丙烯需求量达到3515万吨,同比增长2.66%。
2014-2019年中国丙烯需求量
数据来源:公开资料整理
从行业下游消费结构来看,聚丙烯需求最大,占比达到68%;其次是丁辛醇、环氧丙烷和丙烯氰,占比分别为9%、8%、6%;然后是苯酚与丙烯酸,分别占比5%、4%。
中国丙烯下游消费结构
数据来源:公开资料整理
因为需求量过大,我国丙烯行业产量供不应求,因此仍较为依赖进口,一直以来我国丙烯进口数量都远大于出口数量。自2014年来,我国丙烯行业进口量呈波动性下降趋势,出口数量快速上升,到2019年,中国丙烯进口量为3127296吨,同比增长9.96%;出口数量为11676吨,同比增长239.42%。2020年我国丙烯进口量为250.7万吨,同比下降19.84%;出口数量为13388吨,同比增长14.66%。
2014-2020年我国丙烯进出口数量
数据来源:公开资料整理(LJ)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国丙烯市场分析报告-市场规模现状与发展趋势分析》
《2021年中国聚丙烯市场分析报告-市场现状与未来商机分析》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。






