
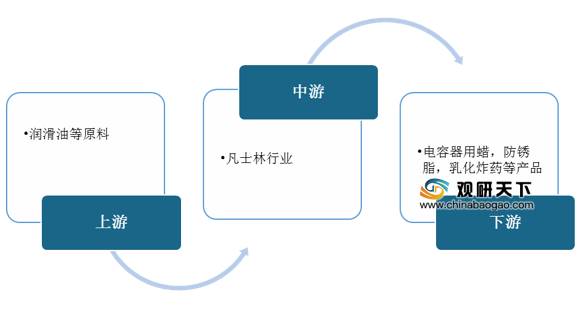
凡士林是一种烷系烃或饱和烃类半液态的混合物,也叫矿脂,由石油分馏后制得,其状态在常温时介于固体及液体之间。其产业链上游原料主要为润滑油,下游主要为电容器用蜡,防锈脂,乳化炸药等产品。
凡士林具有缓解肌肤干燥等功效,主要用于药膏的原料和化妆品的原料,根据用途不同,可分为三大类:普通用、工业用、医药用。其中,医药凡士林为我国凡士林主要产品,其产量占比高达74%。

我国作为凡士林生产与消费大国,在进出口方面长期处于贸易逆差状态,但受疫情影响近两年贸易逆差有所缩小。数据显示,2020年我国凡士林行业实现贸易逆差558.1万美元,同比上年减少24.2万美元;进出口总额为823.5万美元,同比上年减少19万美元。
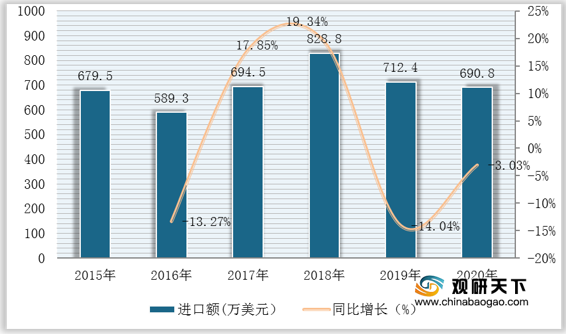
在进口方面,数据显示,2015-2019年我国凡士林进口量基本趋于稳定,2020年受疫情影响,国际市场凡士林价格下跌,我国凡士林进口量有所增长但进口额却有所下滑,进口量达2904.6吨,同比增长10.43%;进口金额为690.8万美元,同比下降3.03%。
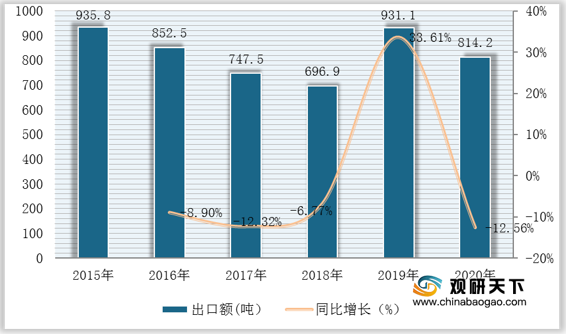
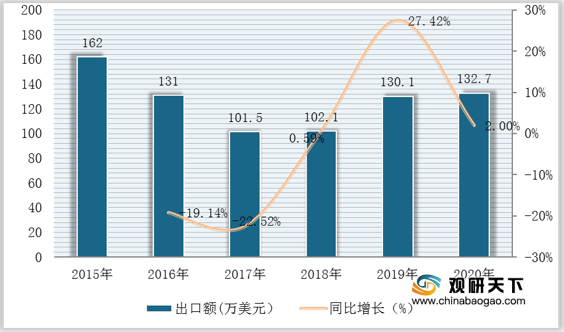
在出口方面,2015-2018年我国凡士林出口量呈逐年下降态势,但2019年受国内供求因素以及中美贸易战等因素影响,我国凡士林出口量急剧上升,2020年受疫情影响又有所下滑,但从金额方面看,2020年我国凡士林出口金额同比上年基本持平,小幅增长2.6万美元。
数据显示,截至2020年我国凡士林出口量为814.2吨,同比下降12.56%;出口额为132.7万美元,同比增长2%。
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国凡士林市场分析报告-市场现状调查与投资战略研究》
《2021年中国凡士林行业分析报告-行业供需现状与投资战略研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com

凡士林产业链
资料来源:公开资料整理
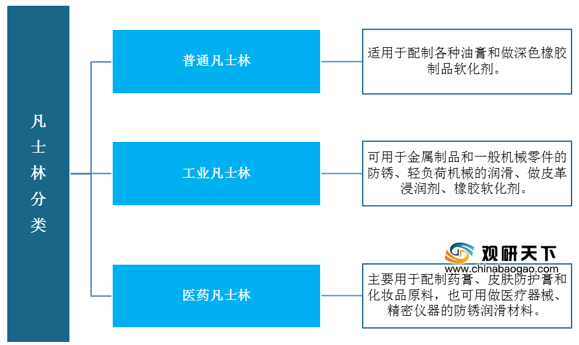
凡士林具有缓解肌肤干燥等功效,主要用于药膏的原料和化妆品的原料,根据用途不同,可分为三大类:普通用、工业用、医药用。其中,医药凡士林为我国凡士林主要产品,其产量占比高达74%。
凡士林分类
资料来源:公开资料整理
我国凡士林产品结构(按用途)
数据来源:公开资料整理
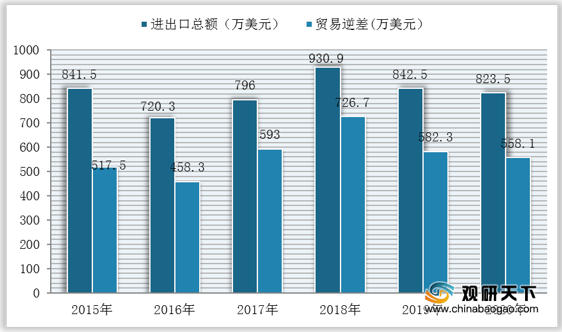
我国作为凡士林生产与消费大国,在进出口方面长期处于贸易逆差状态,但受疫情影响近两年贸易逆差有所缩小。数据显示,2020年我国凡士林行业实现贸易逆差558.1万美元,同比上年减少24.2万美元;进出口总额为823.5万美元,同比上年减少19万美元。
2015-2020年我国凡士林行业进出口总额及贸易逆差情况
数据来源:中国海关
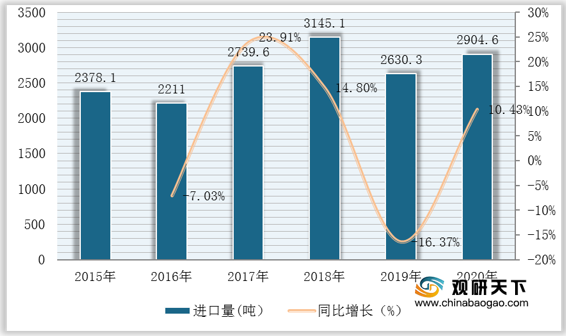
在进口方面,数据显示,2015-2019年我国凡士林进口量基本趋于稳定,2020年受疫情影响,国际市场凡士林价格下跌,我国凡士林进口量有所增长但进口额却有所下滑,进口量达2904.6吨,同比增长10.43%;进口金额为690.8万美元,同比下降3.03%。
2015-2020年我国凡士林进口量变化
数据来源:中国海关
2015-2020年我国凡士林进口额变化
数据来源:中国海关
在出口方面,2015-2018年我国凡士林出口量呈逐年下降态势,但2019年受国内供求因素以及中美贸易战等因素影响,我国凡士林出口量急剧上升,2020年受疫情影响又有所下滑,但从金额方面看,2020年我国凡士林出口金额同比上年基本持平,小幅增长2.6万美元。
数据显示,截至2020年我国凡士林出口量为814.2吨,同比下降12.56%;出口额为132.7万美元,同比增长2%。
2015-2020年我国凡士林出口量变化
数据来源:中国海关
2015-2020年我国凡士林出口额变化
数据来源:中国海关(shz)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国凡士林市场分析报告-市场现状调查与投资战略研究》
《2021年中国凡士林行业分析报告-行业供需现状与投资战略研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








