
表面活性剂是指具有固定的亲水亲油基团,在溶液的表面能定向排列,并能使表面张力显著下降的物质。表面活性剂的分类多种多样。
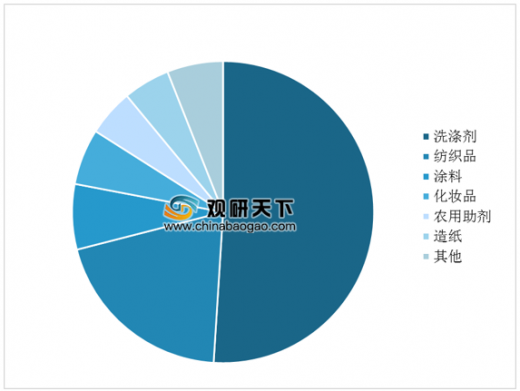
表面活性剂主要应用在洗涤用品、减水剂、食品加工、化妆品、纺织等领域。洗涤用品是表面活性剂最主要的应用领域,占比为50%,其次是纺织品、涂料,分别占比20%、6%。在农业、化妆品制造业、石油工业领域,表面活性剂也有着广泛的应用。目前,全球表面活性剂品种将近6000多个,我国能够生产的已达到3000多种。
参考观研天下发布《2019年中国表面活性剂行业分析报告-市场规模现状与未来规划分析》
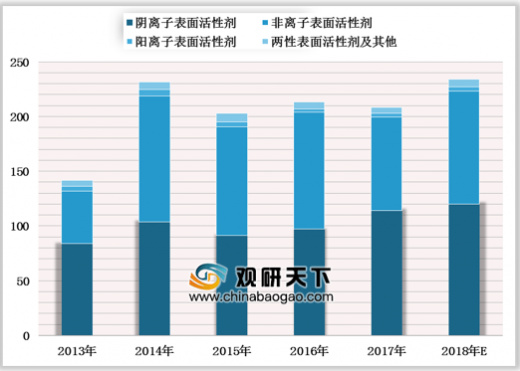
表面活性剂产品分为阴离子表面活性剂、非离子表面活性剂、阳离子表面活性剂、两性表面活性剂等四大类。阴离子表面活性剂和非离子表面活性剂是最常用的种类,占比达总量的90%以上。

虽然我国表面活性剂行业起步较晚,但发展迅速,目前大品种表面活性剂基本可以满足应用行业市场需求,相对于特种表面活性剂领域,相关技术仍有待提高及创新。作为精细化工行业中的重要产品,一方面应用领域广、发展潜力大,另一方面国家对环保问题愈发要求严格,未来企业转型、整合势在必行。行业正发展转折点,企业只有抓住发展机遇,提高产品竞争力及创新力,才是长久发展之道。
表面活性剂分类
| 分类方式 |
类型 |
产品 |
| 根据表面活性剂在水溶液中的电离特性 |
离子型表面活性剂 |
阴离子表面活性剂 |
| 阳离子表面活性剂 |
||
| 两性离子表面活性剂 |
||
| 非离子型表面活性剂 |
||
| 特种表面活性剂 |
||
| 根据原材料使用不同 |
石油基表面活性剂 |
LAS |
| AOS |
||
| TX |
||
| OP |
||
| NP |
||
| 天然油脂基表面活性剂 |
|
|
| 根据使用领域不同 |
工业用表面活性剂 |
SS |
| SPS |
||
| 日用表面活性剂 |
LAS |
|
| AES |
||
| AESA |
||
| LSA |
||
| MES |
||
| APG |
||
图表来源:观研天下整理
表面活性剂主要应用在洗涤用品、减水剂、食品加工、化妆品、纺织等领域。洗涤用品是表面活性剂最主要的应用领域,占比为50%,其次是纺织品、涂料,分别占比20%、6%。在农业、化妆品制造业、石油工业领域,表面活性剂也有着广泛的应用。目前,全球表面活性剂品种将近6000多个,我国能够生产的已达到3000多种。
表面活性剂下游应用领域占比
图表来源:观研天下整理
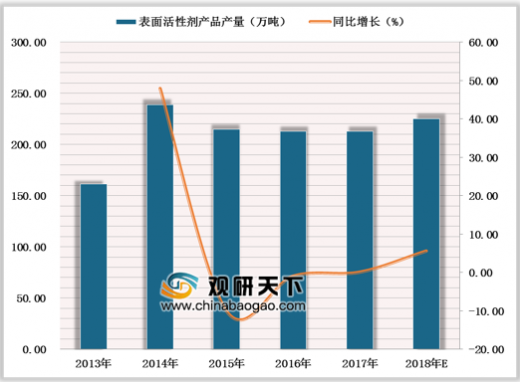
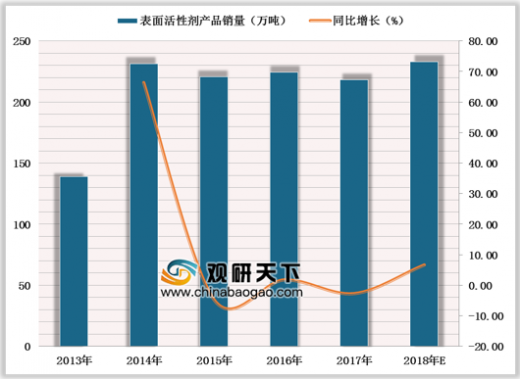
近年来我国表面活性剂产销情况平稳。根据中国洗涤用品工业协会表面活性剂专业委员会统计的数据,2017年我国表面活性剂产品产量为213.03万吨,同比0.11%;销量达218.39万吨,同比下降2.72%。预计未来几年内整体将呈现增长的发展态势。2013-2018年中国表面活性剂产量及增速
数据来源:中国洗协表面活性剂专业委员会
参考观研天下发布《2019年中国表面活性剂行业分析报告-市场规模现状与未来规划分析》
2013-2018年中国表面活性剂销量及增速
数据来源:中国洗协表面活性剂专业委员会
2013-2018年中国各类表面活性剂产品产量走势
数据来源:中国洗协表面活性剂专业委员会
2013-2018年中国各类表面活性剂产品销量走势
数据来源:中国洗协表面活性剂专业委员会
虽然我国表面活性剂行业起步较晚,但发展迅速,目前大品种表面活性剂基本可以满足应用行业市场需求,相对于特种表面活性剂领域,相关技术仍有待提高及创新。作为精细化工行业中的重要产品,一方面应用领域广、发展潜力大,另一方面国家对环保问题愈发要求严格,未来企业转型、整合势在必行。行业正发展转折点,企业只有抓住发展机遇,提高产品竞争力及创新力,才是长久发展之道。
资料来源:中国洗协表面活性剂专业委员会,观研天下整理,转载请注明出处(YCZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。





