
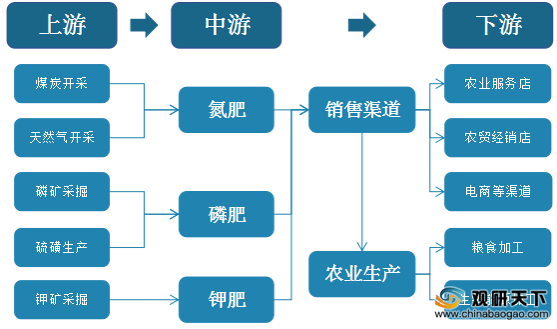
化肥即化学肥料,是一种用化学和(或)物理方法制成的含有一种或几种农作物生长需要的营养元素的肥料。也称无机肥料,包括氮肥、磷肥、钾肥、微肥、复合肥料等,主要应用于农业生产。从产业链上来看,化肥行业上游主要包括煤炭、天然气、磷矿、硫磺、钾矿等原材料的开采与生产;中游是化肥的生产商,产品主要包括氮肥、磷肥、钾肥;下游流通渠道包括农业服务店、农资经销店、电商等,最终应用于农业生产。
在上游能原材料供应中,我国天然气产量稳定增长,到2019年中国天然气产量达到1761.74亿立方米,同比增长10%;2020年中国天然气产量为1888.5亿立方米,同比增长7.2%。
据统计,中游的农用氮、磷、钾化学肥料总计(折纯)产量在2015年后持续下降,到2019年稍有回升,达到5624.6亿元,同比增长3.03%;2020年中国农用氮、磷、钾化学肥料总计(折纯)产量下降至5395.8亿元,同比下降4.07%。
在使用量方面,由于化肥使用的控制和政策的影响,自2015年后我国化肥施用量逐渐减少,到2018年下降至5663.4万吨,同比下降3.34%;2019年我国化肥使用量为5403.6万吨,同比下降4.59%。
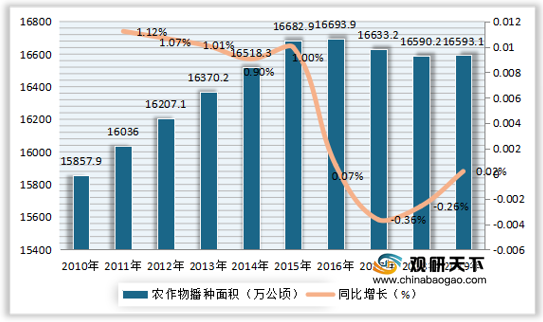
在下游应用方面,我国化肥主要应用于耕地,与农作物的播种息息相关,我国农作物播种面积从2011年到2016年持续增长,且保持在16000万公顷以上,近年来稍有下降;到2018年我国农作物播种面积降至16590.2万公顷,同比下降0.26%;2019年我国农作物播种面积小幅上升,达到16593.1万公顷,同比增长0.02%。
化肥产业链
数据来源:公开资料整理
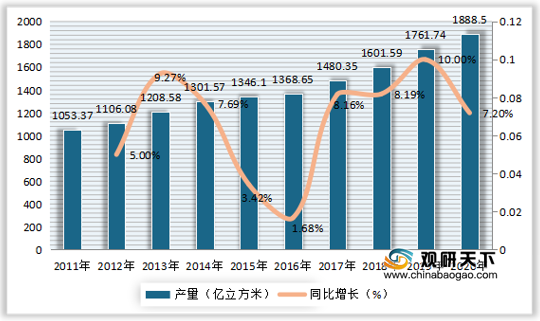
在上游能原材料供应中,我国天然气产量稳定增长,到2019年中国天然气产量达到1761.74亿立方米,同比增长10%;2020年中国天然气产量为1888.5亿立方米,同比增长7.2%。
2011-2020年中国天然气产量及同比增长
数据来源:公开资料整理
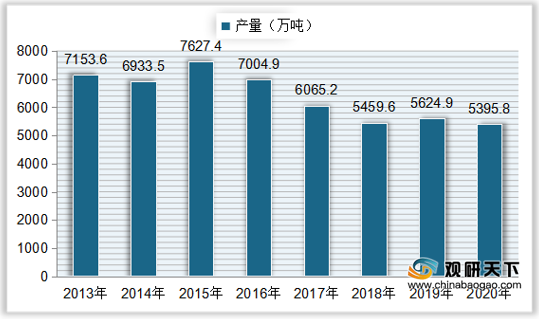
据统计,中游的农用氮、磷、钾化学肥料总计(折纯)产量在2015年后持续下降,到2019年稍有回升,达到5624.6亿元,同比增长3.03%;2020年中国农用氮、磷、钾化学肥料总计(折纯)产量下降至5395.8亿元,同比下降4.07%。
2013-2020年中国农用氮、磷、钾化学肥料总计(折纯)产量
数据来源:公开资料整理
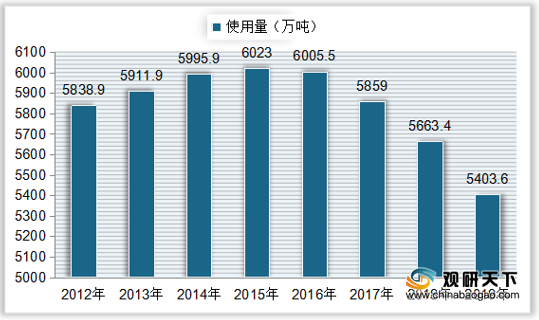
在使用量方面,由于化肥使用的控制和政策的影响,自2015年后我国化肥施用量逐渐减少,到2018年下降至5663.4万吨,同比下降3.34%;2019年我国化肥使用量为5403.6万吨,同比下降4.59%。
2012-2019年我国化肥使用量
数据来源:公开资料整理
在下游应用方面,我国化肥主要应用于耕地,与农作物的播种息息相关,我国农作物播种面积从2011年到2016年持续增长,且保持在16000万公顷以上,近年来稍有下降;到2018年我国农作物播种面积降至16590.2万公顷,同比下降0.26%;2019年我国农作物播种面积小幅上升,达到16593.1万公顷,同比增长0.02%。
2010-2019年我国农作物播种面积及同比增长
数据来源:公开资料整理(LJ)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国化肥产业分析报告-市场深度分析与发展趋势研究》
《2020年中国农业化肥产业分析报告-产业竞争格局与未来动向研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
客服邮箱:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








