
咨询热线

400-007-6266

010-86223221

2020年中国磷石膏行业市场现状:天然石膏逐渐被磷石膏和脱硫石膏替代

       磷石膏:是指在磷酸生产中用硫酸处理磷矿时产生的固体废渣,其主要成分为硫酸钙。目前,我国磷石膏的制作大部分用于水泥缓凝剂,在制作过程中不能全部替代天然石膏或者脱硫石膏。根据数据显示,2018年我国磷石膏年均堆存量为5000万吨,综合利用率整体低于40%。随着天然石膏的开采不规范、环境破坏及安全事故的发生,磷石膏和脱硫石膏逐渐替代了天然石膏,成为石膏板的主要原材料。

天然石膏、磷石膏资源特点及利用情况汇总

石膏资源

特点

天然石膏

资源特点

储量丰富,分布集中,优质石膏占比低

利用情况

多为初级利用,84%用于水泥缓凝剂

利用难点

分布不均匀,资源有限,开采效率低下且破坏环境,价格较副产石膏高

磷石膏

年均堆存量

5000万吨

综合利用率

不足40¥

利用途径

30%用于制作水泥缓凝剂、25%用于外售或外供,仅14%用于制作石膏板

利用难点

分布集中,远离消费市场,有害杂质难以去除

图表来源:观研天下整理

       参考观研天下发布《2019年中国磷石膏市场分析报告-行业深度调研与发展趋势研究》

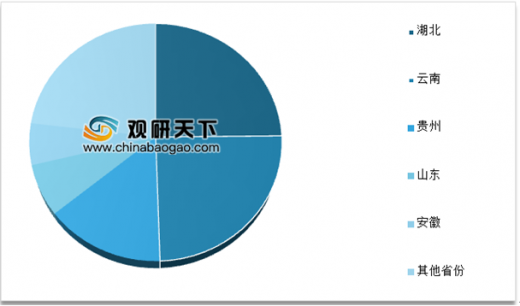
       近年来,我国磷石膏产量整体平稳,2010年,中国磷石膏产量为62MT,2018年中国磷石膏的产量为78.0Mt,同比增长2.6%。磷石膏资源主要集中在湖北、云南、贵州、山东、安徽五地。石膏产量占全国总排放量分别为24.85%、24.62%、14.71%、7.03%、5.65%。

2010-2018年中国磷石膏产量及增长
 
数据来源:中国建筑材料产业协会

主要省份磷石膏产量占全国总排放量比例(单位:%)
 
数据来源:中国建筑材料产业协会

资料来源:中国建筑材料产业协会,观研天下(YZ)整理,转载请注明出处

       更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


我国全氟三丙胺电子氟化液行业分析:3M退出留窗口 两相浸没需求待放量

我国全氟三丙胺电子氟化液行业分析:3M退出留窗口 两相浸没需求待放量

FTPA性能接近3M全氟胺产品,是3M退出后供给缺口最直接的填补者之一,但其GWP高、属于PFAS物质,替代红利有时限,长期受监管约束。需求端,两相浸没液冷是增速最快的增量,但产业化进度慢于冷板式;半导体测试与电子制造是认证壁垒高、客户黏性强的稳定基本盘。国产FTPA合成并不困难,电子级高纯度提纯和客户认证才是核心壁垒

2026年11月13日
半导体等多下游协同打开我国全氟醚橡胶需求空间 国产替代为行业重要发展方向

半导体等多下游协同打开我国全氟醚橡胶需求空间 国产替代为行业重要发展方向

全氟醚橡胶作为高性能合成橡胶,综合性能突出,被广泛应用于半导体、航空航天、光伏、液晶面板等领域,其中半导体为核心应用市场,持续打开行业需求空间。但国内供给能力不足,整体技术水平与产品性能和海外头部企业仍存在差距,进口依赖度较高。国产替代是全氟醚橡胶行业未来重要方向,需从原材料、技术、产能与人才等多维度协同发力。

2026年11月13日
我国EVA共聚物行业分析:多场景构筑需求基本盘 光伏级国产化爬坡

我国EVA共聚物行业分析:多场景构筑需求基本盘 光伏级国产化爬坡

EVA共聚物企业的竞争力正从“产能规模”转向“牌号组合与客户认证能力”——光伏料决定弹性但波动大,发泡料和电缆料提供稳定基本盘,能够同时覆盖光伏级和特种牌号、并在头部胶膜客户中完成认证的企业,或能穿越周期。

2026年11月12日
塑料改性化率提升与再生塑料放量共拓塑料添加剂消费空间 “三化”趋势引领行业结构性升级

塑料改性化率提升与再生塑料放量共拓塑料添加剂消费空间 “三化”趋势引领行业结构性升级

国内塑料产业体量庞大,塑料改性化率稳步提升,叠加再生塑料产业化推进,持续拓展塑料添加剂行业的需求空间,行业消费量实现可观增长。在下游高端制造需求提升、企业降本增效压力及环保法规趋严等多重因素推动下,塑料添加剂行业正朝着绿色化、高端化、高效化方向升级,产品结构持续迭代,原有市场竞争逻辑随之转变。

2026年11月11日
锂电领域需求强劲 我国导电炭黑行业发展机遇与挑战并存

锂电领域需求强劲 我国导电炭黑行业发展机遇与挑战并存

我国已形成完整的导电炭黑产业链,下游应用场景多元,锂电池构成核心需求来源,钠离子电池有望释放新增量,行业具备显著发展机遇。但同时也面临原料价格波动、高端产品本土供应存在短板等多重挑战。行业整体走向看,绿色化与高端化是两大明确主线。

2026年11月11日
我国聚四氟乙烯(PTFE)产能全球领先与高端供给短板并存 结构性矛盾待解

我国聚四氟乙烯(PTFE)产能全球领先与高端供给短板并存 结构性矛盾待解

在下游新兴产业拉动下,国内聚四氟乙烯需求重心加速由通用级产品向高端牌号切换。当前,向高端化转型已成为我国聚四氟乙烯行业发展的重要方向,竞争逻辑转向技术与供应链准入,优质企业有望持续受益。

2026年11月10日
我国硫酸铵行业现状:内需依托农业基本盘 外需持续增长 法检推动出口品质升级

我国硫酸铵行业现状:内需依托农业基本盘 外需持续增长 法检推动出口品质升级

我国硫酸铵凭借完善的产业链配套与成本管控能力,已成为全球最大生产国和出口国,进口依存度极低。行业呈现显著出口导向特征,外需持续增长;内需以农业消费为主,工业领域应用场景持续拓宽。伴随出口法检新规落地,硫酸铵出口由“免检放行”转为“先检后放”,行业经营压力有所上升,出口重心加速由“规模扩张”转向“品质提升”。

2026年11月06日
我国胶粘剂行业:需求重心向新兴领域迁移 出口“量额齐升”但高端供给短板犹存

我国胶粘剂行业:需求重心向新兴领域迁移 出口“量额齐升”但高端供给短板犹存

我国胶粘剂行业需求重心逐步由传统领域向新能源汽车、AI服务器、半导体封装等新兴赛道转移,传统市场构筑需求基本盘,新兴领域打开结构性增长空间。当前行业存在明显结构性矛盾,中低端产品供给充裕,部分高端产品仍依赖进口,进出口均价差距显著。伴随海外市场开拓,行业出口实现“量额齐升”,贸易差额由逆转顺且顺差持续扩大。需求结构切换

2026年11月05日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部
