
丙二醇有两种异构体,即1,2-丙二醇和1,3-丙二醇。目前以1,2-丙二醇使用较多。现阶段,我国丙二醇生产以丙二醇/碳酸二甲酯联产工艺和环氧丙烷水合法为主,其中碳酸二甲酯/丙二醇联产工艺较环氧丙烷水合法具有一定的生产成本优势,主要生产企业集中在山东、河北、辽宁等地区。
据统计,截止2019年底,国内丙二醇产能约为52万吨,由于国内供大于求的局面早已形成,自2015年起鲜有产能扩张。
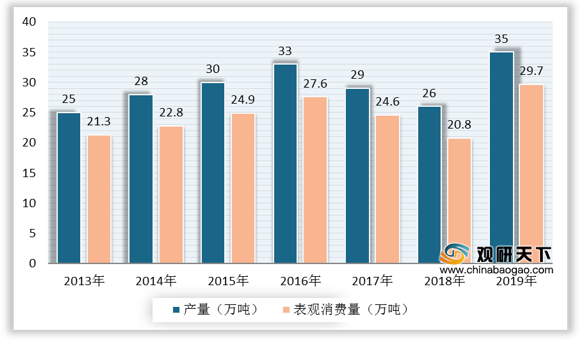
丙二醇主要用于不饱和聚酯、溶剂、食品添加剂等领域的生产。但长久以来,我国丙二醇下游需求难以提振,市场供大于求的局面愈加明显。对于丙二醇行业的长期发展,产能过剩的化解、产品质量的提升以及下游需求新增长点的开拓才是根本。数据显示,2019年,中国丙二醇产量为35万吨,表观消费量为29.7万吨。
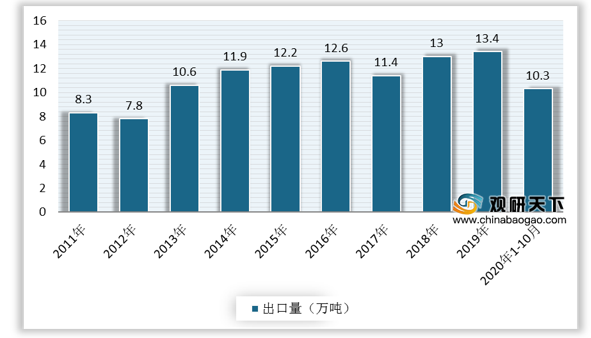
因而,在国内丙二醇产能产量过剩的情况下,自2011年开始,我国丙二醇出口超过进口,并且这一趋势继续保持。目前国内丙二醇出口以工业级产品为主,大多用于防冻液,出口价格相对较低,利润较小。根据海关数据,2019年中国丙二醇出口数量为13.4万吨,同比增长3.7%;2020年1-10月,中国丙二醇出口总量为10.3万吨,同比减少6.6%。
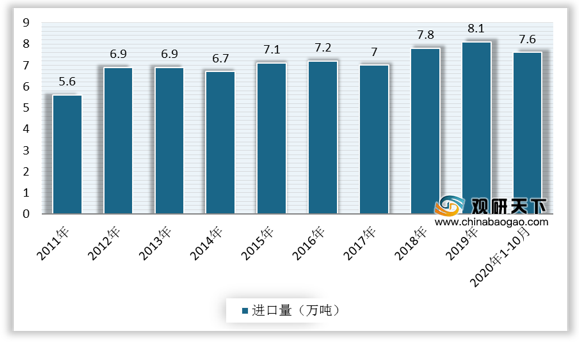
虽然我国丙二醇出口量不断增加,但进口量也居高不下,高端产品仍依赖进口,特别是市场需求量较大的医药级产品。根据海关数据,2019年中国丙二醇进口数量为8.1万吨,同比增长4.2%;2020年1-10月,中国丙二醇进口量为7.6万吨,同比增加16.6%。
相关行业分析报告参考《2021年中国丙二醇市场分析报告-市场竞争现状与未来商机分析》。
据统计,截止2019年底,国内丙二醇产能约为52万吨,由于国内供大于求的局面早已形成,自2015年起鲜有产能扩张。
2019年中国主要丙二醇生产企业及产能统计(单位:万吨/年)
| 序号 |
公司名称 |
生产能力 |
| 1 |
海科新源化工 |
9 |
| 2 |
铜陵金泰化工有限公司 |
7.2 |
| 3 |
中海壳牌石化公司 |
6 |
| 4 |
山东德普化工科技 |
4.8 |
| 5 |
山东石大胜华化工有限公司 |
4.8 |
| 6 |
山东广饶维尔斯公司 |
4.4 |
| 7 |
榆林云化绿色能源 |
4.4 |
| 8 |
兖矿国宏化工 |
4 |
| 9 |
长春大成 |
3 |
| 10 |
山东飞扬化工 |
2.4 |
| 11 |
唐山朝阳化工 |
1.5 |
| 12 |
锦西天然气化工有限公司 |
0.8 |
| 合计 |
52.3 |
数据来源:公开资料整理
丙二醇主要用于不饱和聚酯、溶剂、食品添加剂等领域的生产。但长久以来,我国丙二醇下游需求难以提振,市场供大于求的局面愈加明显。对于丙二醇行业的长期发展,产能过剩的化解、产品质量的提升以及下游需求新增长点的开拓才是根本。数据显示,2019年,中国丙二醇产量为35万吨,表观消费量为29.7万吨。
2013-2019年中国丙二醇供需情况
数据来源:公开资料整理
因而,在国内丙二醇产能产量过剩的情况下,自2011年开始,我国丙二醇出口超过进口,并且这一趋势继续保持。目前国内丙二醇出口以工业级产品为主,大多用于防冻液,出口价格相对较低,利润较小。根据海关数据,2019年中国丙二醇出口数量为13.4万吨,同比增长3.7%;2020年1-10月,中国丙二醇出口总量为10.3万吨,同比减少6.6%。
2011-2020年1-10月中国丙二醇出口数量
数据来源:中国海关
虽然我国丙二醇出口量不断增加,但进口量也居高不下,高端产品仍依赖进口,特别是市场需求量较大的医药级产品。根据海关数据,2019年中国丙二醇进口数量为8.1万吨,同比增长4.2%;2020年1-10月,中国丙二醇进口量为7.6万吨,同比增加16.6%。
2011-2020年1-10月中国丙二醇进口数量
数据来源:中国海关(CT)
相关行业分析报告参考《2021年中国丙二醇市场分析报告-市场竞争现状与未来商机分析》。
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








