
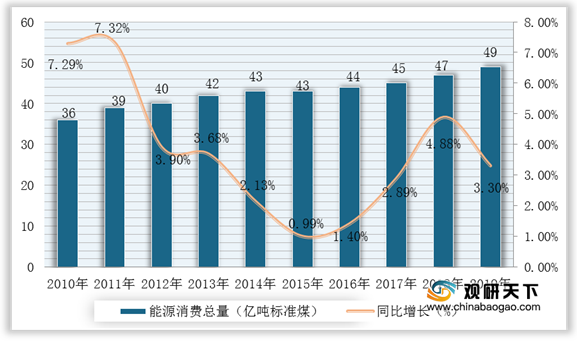
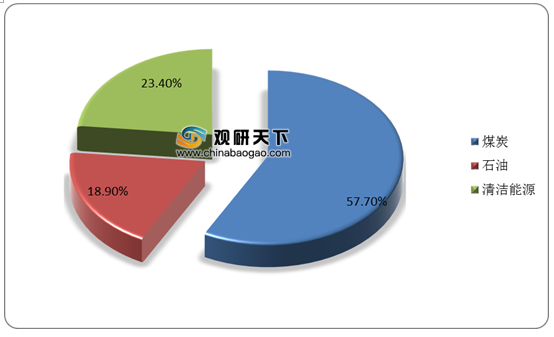
能源化工主要以石油、天然气、煤炭为主。随着我国疫情逐渐有效控制,国内各行各业加速复工复产,能源化工行业也不断复苏。“十三五”期间,我国能源消费总量可以控制在50亿吨标煤以内,非化石能源占比达到15%,能源结构显著优化,基本上可以实现“十三五”目标。
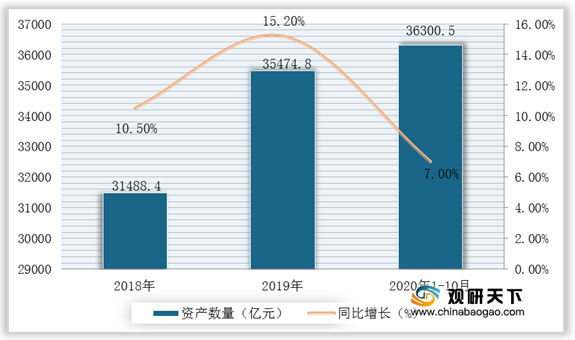
同时,2018-2020年资产规模呈现逐年增加。根据国家统计局数据显示,2019年我国石油、煤炭及其他燃料资产累计达到3.55万亿元,同比增长15.2%;2020年1-10月累计达到3.63万亿元,同比增长7%。
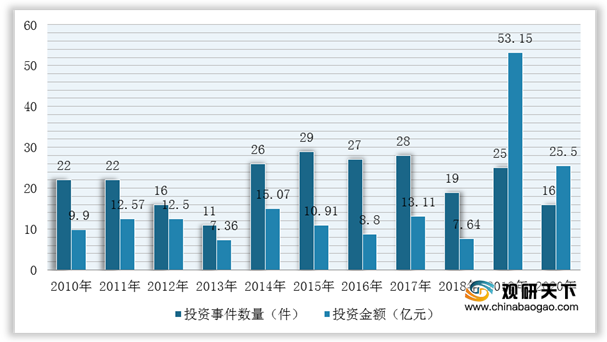
而在投资规模上,2010-2020年我国能源化工行业投资规模呈现波动趋势。根据IT桔子数据显示,2019年,我国能源化工行业企业投资事件数为25件,投资金额为53.15亿元;2020年达到16件,投资金额为25.5亿元。
能源化工行业已渗透到各行各业,经济和社会的发展均已离不开能源化工行业。因此,在国家经济转型的关键期以及“互联网+”、“智慧能源”和“新能源”等概念提出,我国能源化工行业长期发展前景较好,同时行业也将迎来转型期。(WYD)
相关行业分析报告参考《2021年中国能源化工市场分析报告-行业规模现状与发展趋势研究》。
2010-2019年我国一次能源消费总量及增长情况
数据来源:公开资料整理
2019年我国能源消费结构
数据来源:国家能源局
同时,2018-2020年资产规模呈现逐年增加。根据国家统计局数据显示,2019年我国石油、煤炭及其他燃料资产累计达到3.55万亿元,同比增长15.2%;2020年1-10月累计达到3.63万亿元,同比增长7%。
2018-2020年1-10月我国石油、煤炭及其他燃料资产及增长情况
数据来源:国家统计局
而在投资规模上,2010-2020年我国能源化工行业投资规模呈现波动趋势。根据IT桔子数据显示,2019年,我国能源化工行业企业投资事件数为25件,投资金额为53.15亿元;2020年达到16件,投资金额为25.5亿元。
2010-2020年我国能源化工行业企业投资数量及金额统计情况
数据来源:公开资料整理
能源化工行业已渗透到各行各业,经济和社会的发展均已离不开能源化工行业。因此,在国家经济转型的关键期以及“互联网+”、“智慧能源”和“新能源”等概念提出,我国能源化工行业长期发展前景较好,同时行业也将迎来转型期。(WYD)
相关行业分析报告参考《2021年中国能源化工市场分析报告-行业规模现状与发展趋势研究》。
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。




