2018年是中国改革开放四十周年,也是十九大报告后推动“三大攻坚战”(防范化解重大风险、精准脱贫、污染防治)的首年。这一年,全球经济总体延续复苏态势,但不同经济体之间差异扩大,全球经济增长的同步性降低,贸易摩擦加剧,全球经济金融脆弱性有所上升。
中国经济运行总体平稳,但下行压力加大。因此,宏观金融政策由上半年的去杠杆、严监管转变为下半年的稳杠杆,货币政策稳健,但由上半年的偏紧转向偏松,四次定向降准后市场利率总体呈下行趋势。“一委一行两会+地方金融监督管理局”的新型金融监管框架构建,银行业运行稳健。
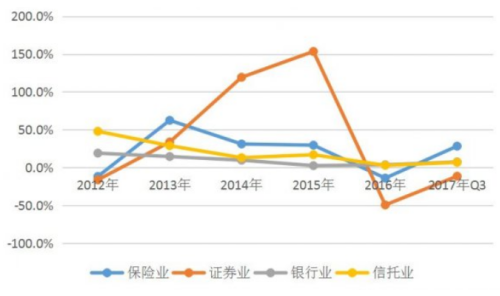
2017年,股市交易量较上年略有缩减,同时经纪业务竞争持续,价格战带动佣金费率继续走低,由于经纪业务占券商收入比例较高,也直接拖累了券商利润增速;自营业务表现突出,自营业务创收占比收入首次超越经纪业务,成为占比最大的收入来源,当前券商重资本化运营趋势显著,杠杆水平较上年有进一步提升;在去通道化监管要求下,券商资管业务规模持续下滑,不过主动管理有所提升,资管业务收入基本保持稳定,增速约为4.12%;受到股市定增业务严格限制以及债券市场发行规模下滑等因素制约,投行业务下行明显,增速约为-29.27%。
防风险依然是今年金融业监管的主基调,而国资系的金融公司和相关金融业务也将迎来更严监管。一方面,央行将力争在2019年上半年正式出台金融控股公司相关监管办法,一些投资控股多家金融机构的中央和地方非金融国有企业正是未来被监管的重要对象之一。另一方面,根据日前召开的中央企业、地方国资委负责人大会的精神,2019年要严控金融业务,防止脱实向虚,包括探索建立金融业务和投资基金分类管理及备案制度,建立从集团公司到金融子企业的多层次风险管控体系等。
在央企层面,有10余家大型央企都实际控股两种或两种以上类型金融机构,实际上形成了金融控股公司。而按照公开公布的截至2017年年末或2018年上半年末的数据,这些央企控股金融机构的资产总额已超过14万亿元。而在地方层面,不少地方国企也涉足金融业务,参控股本地的银行、证券、保险等金融机构,如天津泰达集团、上海国际集团、北京金控集团等。
非金融企业投资金融机构,可以帮助金融机构增强资本实力,优化非金融企业自身的资本配置,促进服务业发展,还有利于增强金融业与实体经济的相互认知和理解。但一些企业投资动机不纯,通过虚假注资、杠杆资金和关联交易,急剧向金融业扩张,同时控制了多个、多类金融机构,形成跨领域、跨业态、跨区域、跨国境经营的金融控股集团,风险不断累积和暴露。
自2012年以来,监管机构相继放松了对保险资管、券商资管、基金及基金子公司专户的监管限制。在此过程中,部分资管机构逐步演变成为影子银行产品的通道,商业银行资金借助各类通道追逐高收益资产。期限利差驱动之下,商业银行通过同业存款、同业存单等短久期负债去对接期限3-5年的资产,期限错配情况严重。

参考观研天下发布《2019年中国金融大数据市场分析报告-行业深度分析与投资商机研究》
除了控股金融机构可能产生一定风险,一些国企盲目开展金融业务的风险也被业内人士所关注。一位国企人士对记者说,有的国企片面追求规模,投资自己不擅长的领域,并且大量违规开展融资性贸易,导致风险迅速集聚,投融资及担保能力出现问题,资金链紧张,进而影响到了主业的生产经营。
根据目前透露出来的监管方向,未来金控公司将明确市场准入,金融公司或将进行持牌经营,未经许可的机构将不能从事金融控股公司活动。与此同时,未来也应着眼于集团总体,从金融控股集团、金融控股公司、所控股金融机构三个层面衡量资本充足状况。
另外,为严格控制债务风险,防止高杠杆投资,金融控股公司自身的资产负债率应当保持在合理比率之内。同时,对于金控公司的股权结构和公司治理结构也将进一步严格监管。
根据中央企业、地方国资委负责人大会提出,2019年要严控金融业务,防止脱实向虚。会议也指明了下一步监管的方向和要点,强化对期货、信托、基金等金融业务管控,探索建立金融业务和投资基金分类管理及备案制度。严控金融业务新增投资,对主业经营效益不佳、产融结合效果不明显、风险隐患较大的存量业务进行清理整顿。规范开展金融衍生业务,严守套期保值原则,严禁任何投机。建立从集团公司到金融子企业的多层次风险管控体系,加强金融业务运行监测,强化金融与产业间以及各金融子企业间的风险隔离。
中国经济运行总体平稳,但下行压力加大。因此,宏观金融政策由上半年的去杠杆、严监管转变为下半年的稳杠杆,货币政策稳健,但由上半年的偏紧转向偏松,四次定向降准后市场利率总体呈下行趋势。“一委一行两会+地方金融监督管理局”的新型金融监管框架构建,银行业运行稳健。
2017年,股市交易量较上年略有缩减,同时经纪业务竞争持续,价格战带动佣金费率继续走低,由于经纪业务占券商收入比例较高,也直接拖累了券商利润增速;自营业务表现突出,自营业务创收占比收入首次超越经纪业务,成为占比最大的收入来源,当前券商重资本化运营趋势显著,杠杆水平较上年有进一步提升;在去通道化监管要求下,券商资管业务规模持续下滑,不过主动管理有所提升,资管业务收入基本保持稳定,增速约为4.12%;受到股市定增业务严格限制以及债券市场发行规模下滑等因素制约,投行业务下行明显,增速约为-29.27%。
金融行业盈利增速情况

数据来源:金融办
防风险依然是今年金融业监管的主基调,而国资系的金融公司和相关金融业务也将迎来更严监管。一方面,央行将力争在2019年上半年正式出台金融控股公司相关监管办法,一些投资控股多家金融机构的中央和地方非金融国有企业正是未来被监管的重要对象之一。另一方面,根据日前召开的中央企业、地方国资委负责人大会的精神,2019年要严控金融业务,防止脱实向虚,包括探索建立金融业务和投资基金分类管理及备案制度,建立从集团公司到金融子企业的多层次风险管控体系等。
在央企层面,有10余家大型央企都实际控股两种或两种以上类型金融机构,实际上形成了金融控股公司。而按照公开公布的截至2017年年末或2018年上半年末的数据,这些央企控股金融机构的资产总额已超过14万亿元。而在地方层面,不少地方国企也涉足金融业务,参控股本地的银行、证券、保险等金融机构,如天津泰达集团、上海国际集团、北京金控集团等。
非金融企业投资金融机构,可以帮助金融机构增强资本实力,优化非金融企业自身的资本配置,促进服务业发展,还有利于增强金融业与实体经济的相互认知和理解。但一些企业投资动机不纯,通过虚假注资、杠杆资金和关联交易,急剧向金融业扩张,同时控制了多个、多类金融机构,形成跨领域、跨业态、跨区域、跨国境经营的金融控股集团,风险不断累积和暴露。
自2012年以来,监管机构相继放松了对保险资管、券商资管、基金及基金子公司专户的监管限制。在此过程中,部分资管机构逐步演变成为影子银行产品的通道,商业银行资金借助各类通道追逐高收益资产。期限利差驱动之下,商业银行通过同业存款、同业存单等短久期负债去对接期限3-5年的资产,期限错配情况严重。
老16家上市银行同业负债规模(含应付债券)规模仍达24.7万亿

数据来源:金融办
参考观研天下发布《2019年中国金融大数据市场分析报告-行业深度分析与投资商机研究》
除了控股金融机构可能产生一定风险,一些国企盲目开展金融业务的风险也被业内人士所关注。一位国企人士对记者说,有的国企片面追求规模,投资自己不擅长的领域,并且大量违规开展融资性贸易,导致风险迅速集聚,投融资及担保能力出现问题,资金链紧张,进而影响到了主业的生产经营。
根据目前透露出来的监管方向,未来金控公司将明确市场准入,金融公司或将进行持牌经营,未经许可的机构将不能从事金融控股公司活动。与此同时,未来也应着眼于集团总体,从金融控股集团、金融控股公司、所控股金融机构三个层面衡量资本充足状况。
另外,为严格控制债务风险,防止高杠杆投资,金融控股公司自身的资产负债率应当保持在合理比率之内。同时,对于金控公司的股权结构和公司治理结构也将进一步严格监管。
根据中央企业、地方国资委负责人大会提出,2019年要严控金融业务,防止脱实向虚。会议也指明了下一步监管的方向和要点,强化对期货、信托、基金等金融业务管控,探索建立金融业务和投资基金分类管理及备案制度。严控金融业务新增投资,对主业经营效益不佳、产融结合效果不明显、风险隐患较大的存量业务进行清理整顿。规范开展金融衍生业务,严守套期保值原则,严禁任何投机。建立从集团公司到金融子企业的多层次风险管控体系,加强金融业务运行监测,强化金融与产业间以及各金融子企业间的风险隔离。
资料来源:观研天下(YZ)整理,转载请注明出处
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。