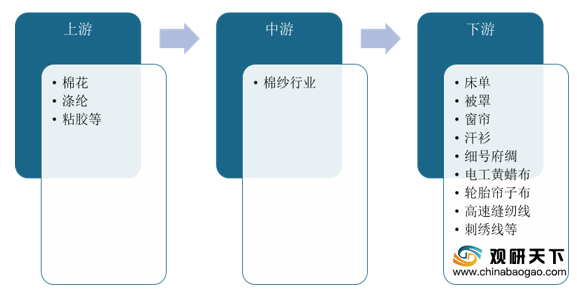
棉纱产业横跨农业和工业两大生产领域,在我国国民经济发展中占有重要地位。棉纱行业上游主要是棉花、涤纶、粘胶等原料,下游用途广泛,涵盖家纺、纺织、服装等多个领域。
棉花作为棉纱生产的主要原材料,种植面积和产量的变化对于棉纱的供应有不小的影响。近年来,受生产成本上升、收益下降等因素的影响,我国棉花种植面积和产量持续下滑。数据显示,2019年,中国棉花种植面积3339.2千公顷,同比下降0.5%;棉花总产量588.9万吨,同比下降3.5%。
同时,下游市场需求不振,也对棉纱行业形成了一定冲击。数据显示,2017年以来,我国规模以上纺织业工业企业营业收入与利润总额整体趋于下降,2019年营业收入与利润总额分别为24038.1亿元和1009亿元,同比下降2%和11%。截至2020年1-9月份,由于疫情影响,我国纺织业的营业收入进一步下跌至15728.9亿元,同比下降10.5%;利润总额较去年同期有所增加,达到686.2亿元,同比增长4.8%。

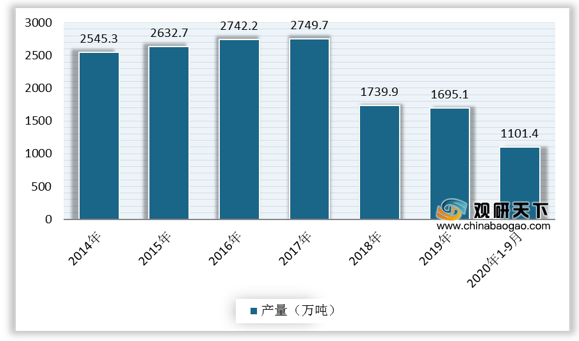
中国是棉纺织生产大国,山东、河南、江苏是棉纱生产大省。据统计,2014-2017年期间,中国棉纱产量稳步上升,2018年开始逐年下滑,2019年中国棉纱产量为1695.1万吨,同比下滑1.84%。进入2020年,我国棉纱产量大幅下降,2020年1-9月中国棉纱累计产量为1101.4万吨,同比下降9.95%。
从需求来看,一直以来,我国棉纱消费量大于产量,需依赖进口满足国内需求。数据显示,自2018年开始,中国棉纱表观消费量呈现下滑趋势,2019年降至1852.6万吨,较2018年减少了53.13万吨。

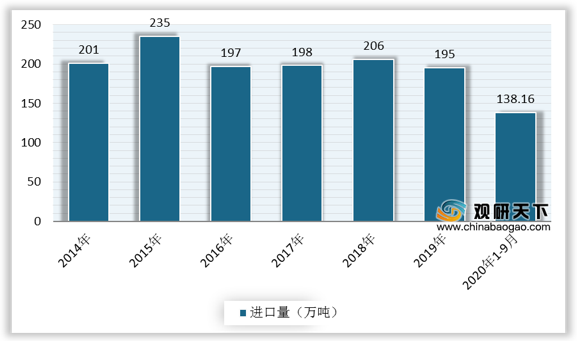
我国是全球最大的棉纱进口国,2019年中国棉纱进口数量为195万吨,同比下降5.39%。截至2020年1-9月,我国累计进口棉纱138.16万吨,同比下降6.45%。
另外,我国也出口棉纱产品,但出口量相对较小。数据显示,2019年中国棉纱出口数量为37.5万吨,同比下降6.72%。2020年海外疫情严重,我国棉纱出口受冲击,行业发展不容乐观。截至2020年1-9月,我国累计出口棉纱19.98万吨,同比下降31.74%。

相关行业分析报告参考《2020年中国棉纱行业分析报告-市场供需现状与未来规划分析》。
棉纱产业链
资料来源:公开资料整理
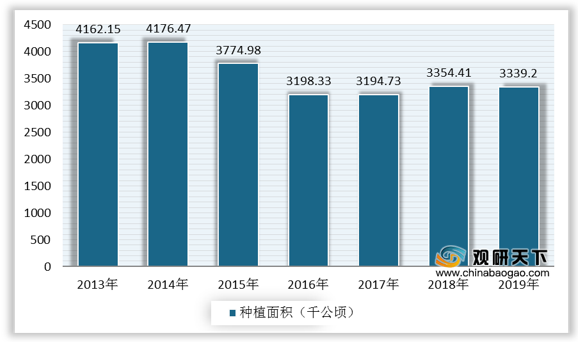
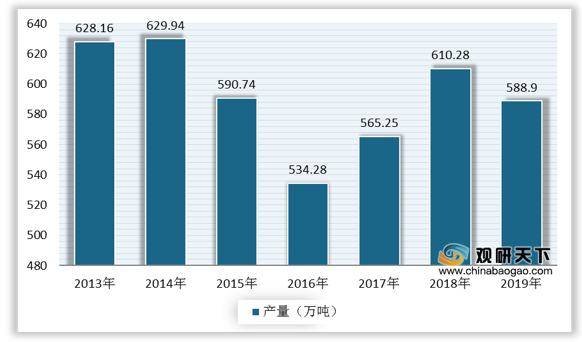
棉花作为棉纱生产的主要原材料,种植面积和产量的变化对于棉纱的供应有不小的影响。近年来,受生产成本上升、收益下降等因素的影响,我国棉花种植面积和产量持续下滑。数据显示,2019年,中国棉花种植面积3339.2千公顷,同比下降0.5%;棉花总产量588.9万吨,同比下降3.5%。
2013-2019年中国棉花种植面积
数据来源:国家统计局
2013-2019年中国棉花产量
数据来源:国家统计局
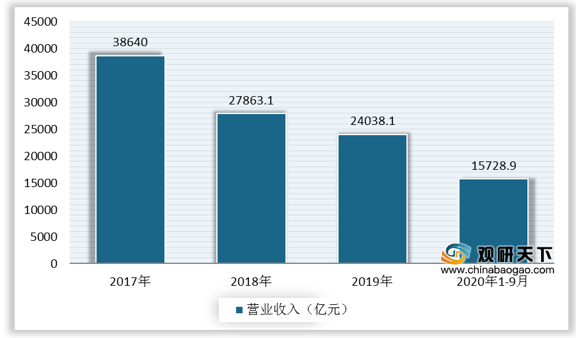
同时,下游市场需求不振,也对棉纱行业形成了一定冲击。数据显示,2017年以来,我国规模以上纺织业工业企业营业收入与利润总额整体趋于下降,2019年营业收入与利润总额分别为24038.1亿元和1009亿元,同比下降2%和11%。截至2020年1-9月份,由于疫情影响,我国纺织业的营业收入进一步下跌至15728.9亿元,同比下降10.5%;利润总额较去年同期有所增加,达到686.2亿元,同比增长4.8%。
2017-2020年1-9月全国规模以上纺织业工业企业营业收入
数据来源:国家统计局
2017-2020年1-9月全国规模以上纺织业工业企业利润总额
数据来源:国家统计局
中国是棉纺织生产大国,山东、河南、江苏是棉纱生产大省。据统计,2014-2017年期间,中国棉纱产量稳步上升,2018年开始逐年下滑,2019年中国棉纱产量为1695.1万吨,同比下滑1.84%。进入2020年,我国棉纱产量大幅下降,2020年1-9月中国棉纱累计产量为1101.4万吨,同比下降9.95%。
2014-2020年1-9月中国棉纱产量
数据来源:中国棉纺织行业协会
从需求来看,一直以来,我国棉纱消费量大于产量,需依赖进口满足国内需求。数据显示,自2018年开始,中国棉纱表观消费量呈现下滑趋势,2019年降至1852.6万吨,较2018年减少了53.13万吨。
2014-2019年中国棉纱表观消费量
数据来源:公开资料整理
我国是全球最大的棉纱进口国,2019年中国棉纱进口数量为195万吨,同比下降5.39%。截至2020年1-9月,我国累计进口棉纱138.16万吨,同比下降6.45%。
2014-2020年1-9月中国棉纱进口量
数据来源:中国海关
另外,我国也出口棉纱产品,但出口量相对较小。数据显示,2019年中国棉纱出口数量为37.5万吨,同比下降6.72%。2020年海外疫情严重,我国棉纱出口受冲击,行业发展不容乐观。截至2020年1-9月,我国累计出口棉纱19.98万吨,同比下降31.74%。
2014-2020年1-9月中国棉纱出口量
数据来源:中国海关(CT)
相关行业分析报告参考《2020年中国棉纱行业分析报告-市场供需现状与未来规划分析》。
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。