咨询热线

400-007-6266

010-86223221

电气行业发展竞争态势分析

       内容提示;行业利润增速走低基于企业生产成本费用的增加,但产品销售价格却不能得到相应提高。思源电气、中国西电及金风科技均表示,以产品价格竞争为主的市场竞争态势延续,加之市场需求不足、行业增速放缓,最终导致产品市场价格下降。

       目前,输配电端一次设备在原材料和人工成本高企、财务费用激增以及行业供大于求的态势压制下,营收和利润继续下降;新能源各子行业呈现分化态势:风电行业整体暂别高增长,行业竞争加剧和融资成本提高,公司业绩普遍呈现下滑态势;光伏行业仍处于盈利能力下滑的态势,且国际市场风险与日俱增;核电审批重启的时点则仍需观察……

       在国内外经济尚未明朗的情况下,这场始于2011年的利润下滑风暴将于2012年体现的更为明显,在部分产能过剩的分行业中尤甚。
       古语有云:穷则变,变则通,通则久。告别曾经的规模化扩张,电气工业亟需从野蛮生长向精耕细作方向迈进,这需要一大批异常稳健的企业家引领行业在这条大道上执着前行。2012年,身处“拼跌时代”,掌握行业发展的技术动向,不断提升自身的设计和开发能力,凭借技术创新、服务创新、质量精益求精将是电气设备企业搏击市场风浪的惟一定海神针。
 
       利润下滑愈演愈烈,甚至出现亏损已是电气工业无法回避的话题。
 
       多年来,我国电气工业一直维持高速增长的态势,一批大中型企业脱颖而出。然而,伴随着原材料价格、人工及融资成本的不断高涨,电气企业已普遍存在利润严重下滑的现象。
 
       数据显示,2011年电气行业主营业务收入利润率和成本费用利润率低于2010年同期,其中前10个月实现利润总额较2010年同期增幅相比降低了12个百分点。
 
       截至2012年1月5日,部分电气设备上市公司已明确表示2011年业绩出现下滑,其中不乏ST阿继、拓日新能、中国西电等大型企业。从上市公司披露的信息来看,导致企业业绩下降或亏损的直接原因主要包括需求放缓、竞争激烈、成本上涨等因素。
 
       行业利润增速走低基于企业生产成本费用的增加,但产品销售价格却不能得到相应提高。思源电气、中国西电及金风科技均表示,以产品价格竞争为主的市场竞争态势延续,加之市场需求不足、行业增速放缓,最终导致产品市场价格下降。
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。
商业卡点与千亿空间并存 智能核电行业重新提速 短期掘金细分、中长期把握存量改造

商业卡点与千亿空间并存 智能核电行业重新提速 短期掘金细分、中长期把握存量改造

智能核电是核能技术与新一代信息技术深度融合的产物,指通过数字化和智能化手段提升核电厂智能水平,建成具备自诊断、自寻优、自适应等特征的智能核电厂,以大幅降低运行人员工作量,减少人因失误,提升事故诊断和处理的及时性与正确性,最终实现核电站安全性、可靠性与经济性的提升。

2026年09月10日
我国智能核电行业进入“生态竞合”时代:国企主导、民企突破、外资收缩

我国智能核电行业进入“生态竞合”时代:国企主导、民企突破、外资收缩

智能核电是新一代数字技术与核电全产业链深度融合的先进工业形态,正成为我国核电产业从“规模领先”迈向“技术引领”的关键赛道。当前,国内智能核电行业竞争呈现以国有核电集团为核心主导、民营科技企业细分突破、外资企业从技术输出转向有限参与的生态化格局。

2026年09月10日
潜力凸显!未来我国智能核电行业内外市场有望共振

潜力凸显!未来我国智能核电行业内外市场有望共振

伴随装机规模不断扩张,核电行业对机组安全管控、稳定运维、风险预判的标准持续抬升,智能核电迎来重要发展机遇。与此同时,智能核电方案逐步渗透核电设计、工程建造、机组运行、设备检修、退役回收等全产业链场景,其市场需求也持续释放。未来随着国内市场的扩容,出海有望成为我国智能核电行业的第二增长曲线。

2026年09月10日
传统需求托底、新兴场景放量 变压设备行业迎结构性增长机遇

传统需求托底、新兴场景放量 变压设备行业迎结构性增长机遇

目前,变压设备已广泛应用于电力输配、工业制造、建筑、轨道交通等传统领域,并持续向新能源、数据中心、智能电网等新兴领域拓展。传统应用场景构筑起行业稳固的需求基本盘,新兴领域的快速发展则带来结构性增长机遇。

2026年09月08日
成本敏感与国产对冲 特高压全链自主迈向产业协同新周期 招标翻倍放量、头部业绩兑现

成本敏感与国产对冲 特高压全链自主迈向产业协同新周期 招标翻倍放量、头部业绩兑现

2026年,在我国“十五五”能源规划全面落地与新能源大基地外送需求爆发的双重驱动下,特高压行业迎来历史性的景气周期。产业链正从上游原材料的波动承压,走向中游核心设备的全面国产化,并在下游电网建设需求的牵引下,形成高度协同的产业生态。

2026年09月07日
区域分化与本地化挑战并存 我国特高压行业国际化如何纵深突破?

区域分化与本地化挑战并存 我国特高压行业国际化如何纵深突破?

中国特高压行业在完成国内大规模建设、建成全球最大特高压电网之后,正加速将能力边界从国内市场延伸至全球。这一国际化进程已经超越了早期的设备出口阶段,升级为以标准主导、EPC工程总包和产业链协同为核心的系统性输出。

2026年09月07日
特高压行业价值链向服务端延伸,智能运维与数字化升级并行

特高压行业价值链向服务端延伸,智能运维与数字化升级并行

随着数字换流站、智慧特高压项目持续落地,叠加大数据、人工智能等技术快速发展,行业数字化建设从单纯的数据采集汇集,向着数据融合、智能决策的方向迭代升级。这一升级打破了系统壁垒,推动特高压运维模式实现由“人找数据”向“数据找人”的转变。

2026年09月07日
多场景换电构筑新能源补能新生态 我国换电站行业呈极高寡占格局 蔚来头部优势稳固

多场景换电构筑新能源补能新生态 我国换电站行业呈极高寡占格局 蔚来头部优势稳固

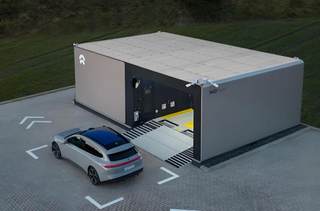
随着新能源汽车保有量快速增长,单一充电模式短板逐步显现,换电作为重要补能方案迎来快速发展机遇。相较于充电,换电在补能效率、运行稳定性、长期经济性方面优势突出,现已衍生出底盘、分箱、侧方、顶吊四类主流技术路线,覆盖网约车、重卡、私家车等多元应用场景。当前国内换电站基建持续扩容,站点布局呈现东部集聚特征;行业形成套餐加按需

2026年09月05日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部